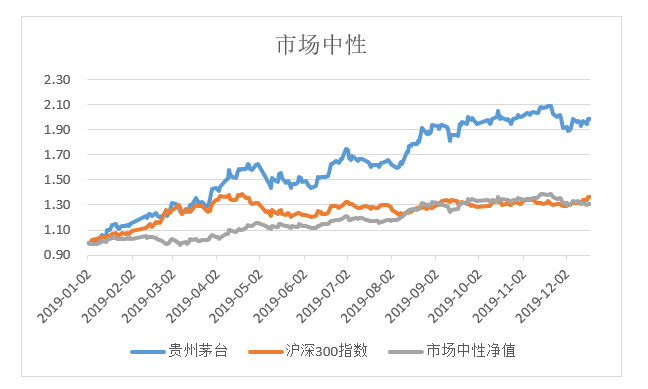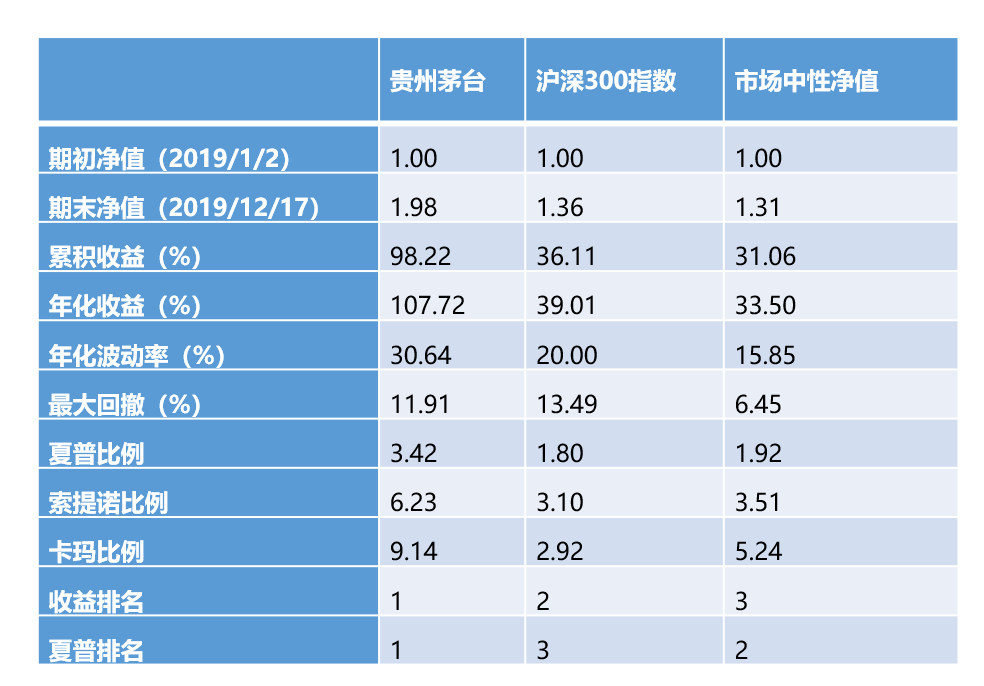
导言 市场中性策略诞生于2010年,第一只股指期货沪深300股指期货上市。市场中性,顾名思义,不受到市场涨跌的影响。它的赚钱原理很简单,一篮子股票的收益包括beta收益和Alpha收益,前者是跟随大盘涨跌的收益,后者是超越大盘的涨幅收益。当我们买入一篮子股票,做空等市值的股指期货,就能获取绝对的Alpha收益。当然这部分Alpha收益要去除交易成本,基差贴水的成本。 市值中性就是绝对的中性吗? 这个问题要辩证的来看,绝大多数情况下,市场风险都是主要矛盾,A股市场的所有相关指数:上证综指、沪深300、中证500、上证50指数都是受大盘的影响,而他们的涨跌幅不一致的差距就是风格因子,既是风险来源,也是收益来源。比如在2013-2014年,创业板是结构牛,沪深300是震荡熊,通过通过买小股票卖沪深300,就能轻松获得年化20%-25%以上的收益率,而在2014年底银行非银带动沪深300指数强势,买小卖大策略就失效发生回撤。 除了考虑到市值和风格,还要考虑到行业,比如2017年沪深300指数强于中证500指数强于全市场的其它股票,而沪深300指数是由食品饮料和家电两个行业拉动,同样对于行业的选择也是风险和收益同源,如果高配这两个行业就会产生超额收益,如果低配这两个行业就会发生回撤。 因为市场中性策略对冲了最大的市值风险,所以这个策略能规避大的市场风险,比如2015年的两次股灾,2016年的熔断和2018年的市场下跌;并且往往是市场下跌情绪越剧烈的时候,股指期货往往负基差会越扩大,市场中性策略赚钱效应会越强。所以对于市场中性策略的期望值是每年至少保持正收益,长期能获得8%-15%之间的稳健年化收益。 什么时候选择市场中性策略? 选择市场中性策略与否首先要看资金属性,如果资金的属性和诉求是高风险高收益,那么市场中性策略并不是非常适合,在股票表现强势的年份,2017年和2019年,收益就远逊色于股票多头策略或者指数增强型基金。如果从长期来看,我们也可以辩证性地看待市场中性策略,它就是买入一篮子股票,做空股指期货;和股票型基金和指数增强型基金的差别就是是否做空股指期货。从长期来说,尽管中国A股市值波澜起伏,波动率非常高,但它长期是随着GDP增长而慢慢增长的一个指数。所以长期来说一直做空正收益的股指期货也并不是一个最划算的策略。 一流的主观选股基金经理如果都对冲掉指数收益,就不优秀了。比如说全球价投第一人巴菲特,累计45年复合收益率为20.5%,同期美国标普指数复合年化收益率为9%,如果对冲掉了指数收益,则收益变成11.5%,就无法成为投资界的神话。 国内的一流基金经理也是如此:王亚伟在任期间年化收益49.8%,超额收益31.27%,任泽松在任期间年化收益23.40%,超额收益15.86%,如果都对冲指数收益,则会大大降低年化收益率。 但是从短期或者阶段性来说,如果在2015年的5000点,或者2018年的3500点,从股票型策略切换成市场中性策略,则能够很好地规避市场风险。 此外,不追求高风险高收益,对于追求长期稳健型跑赢通胀收益的资金来说,市场中性策略就是一个很适合的选择,在获取了绝对收益的同时,资金净值也不受市场大涨大跌的情况影响;或者是短期做现金管理的资金,未来市场趋势不明朗,市场中性策略也是一个很好的配置工具。 市场中性策略的操作方式 广义的市场中性每个人都能操作,年初买入500万茅台,做空等市值的500万沪深300股指期货,那么资金的净值曲线就会是一条较为平缓的净值曲线,大大降低了年化波动率和最大回撤等风险指标。 然而上图只是一个例子,一篮子股票只买入一只股票可谓全方位暴露了风格和行业风险;并且一年到头股票端都没有调仓。现实中的机构做法会买入几十个到几百个不等的一篮子股票,从周换仓到日换仓不等的频率来进行操作,有的还叠加日内交易。在市值风格、行业不完全中性的情况下,都是通过选风格、选行业、选个股,以及调仓来获取超额收益。 市场上私募基金使用的模型也从简单的多因子模型线性组合发展到了高频因子,使用机器学习和人工智能的方法来发掘因子,或者在因子之间做组合。在2015年9月股指期货限仓之后,市场中性策略经过了短暂的策略调整期,2017-2018不断有新秀进入市场,在2019年有些头部基金不再接受资金认购,或者规模达到百亿以后开始更加稳健的操作方式;也有些2018年的热门基金发生了较大回撤。市场中性策略尽管对冲了市场风险,还是存在选错风格、行业以及个股,以致于跑输的风险。市场在不断的演变,参与资金结构也在不断地变化,风格和行业也是,所以在市场中唯一不变的就是变化,市场中性的策略模型也是如此,没有永久有效持续赚钱的模型,也没有永久有效调整模型的方式。 如果中国市场发展到一定程度,市场充分竞争有效,80%以上的参与者都是机构,并且指数本身已经代表了最优秀的公司,那么也有可能会类似于美国,市场中性策略的收益被压缩至10年期国债收益率的水平,或者仅有资产管理公司的自营资金在做。 结语 目前的情况,尽管因为市场中性策略参与资金不断进入,以及风格切换的原因,下半年绝大多数公司不赚钱,从长期来看,这个策略仍有非常大的配置价值,选择头部的公司可以获得8%-15%不等的年化收益。 Thanks for your time 感谢阅读 与成功者同行,让财富温暖人生! 叁湘联合家族办公室 叁湘是中国市场坚持买方定位的财富管理专业服务机构,成立伊始即致力于为中国家族办公室筛选全球投资机会、提供投资风险管理、个性化资产管理解决方案、家族办公室创设及运营支持。经过多年的实践和探索,已总结出一套在中国支持家族办公室发展的成功模式,并形成了高端圈层网络:叁湘联合家族办公室联盟。至今叁湘服务超过50个家族办公室,提供投资建议和解决方案逾100亿元,叁湘已成为中国家族资产管理领域的领先者。我们欢迎您的加入!