导言
今年春节期间大家最关注的无疑是与新型冠状病毒疫情相关的新闻了,媒体和网络上也有很多各行各业在此次疫情中损失惨重的报导和讨论。本文根据历史上几次疫情对金融市场的影响分析和近期外盘市场的变动情况形成我们对节后国内金融市场变动的预判以帮助广大投资者及时评估此次疫情对家庭金融资产的影响。
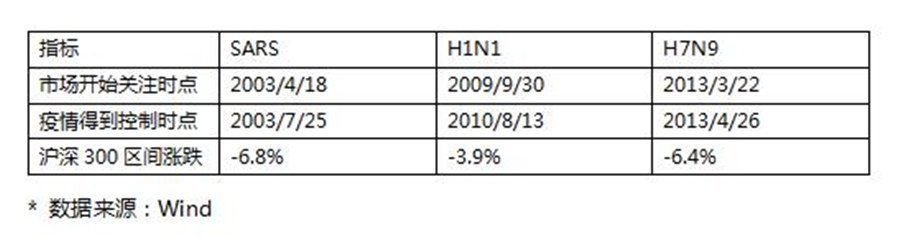
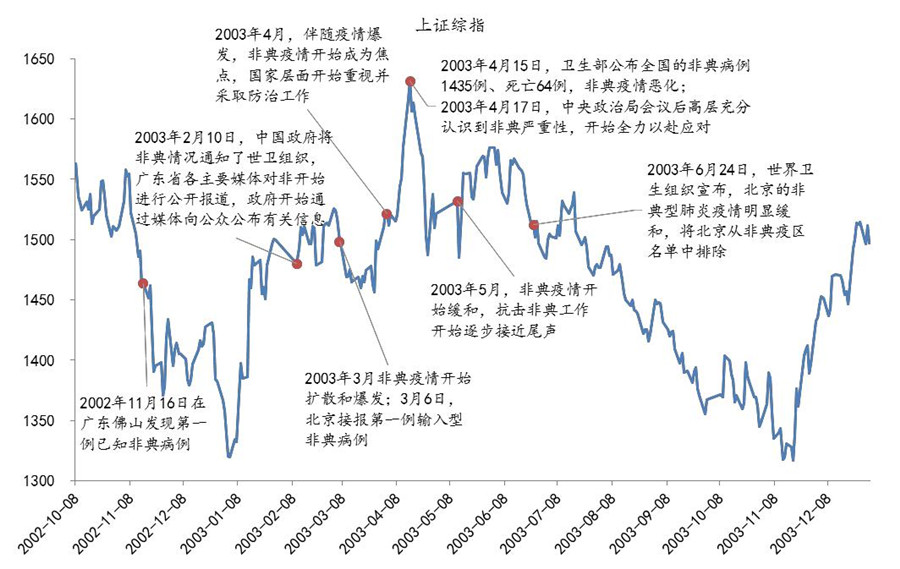
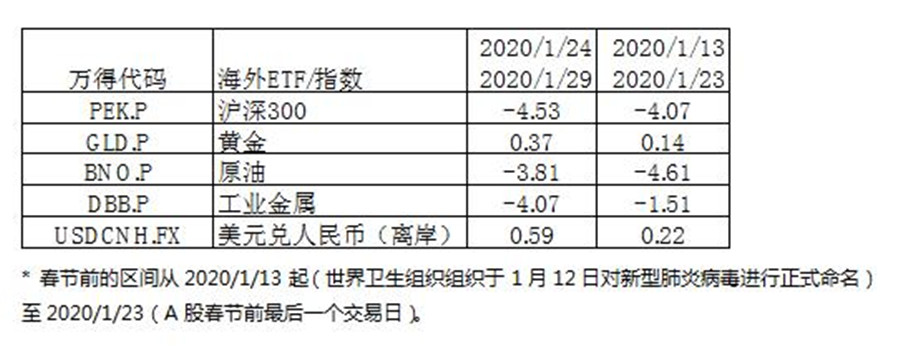
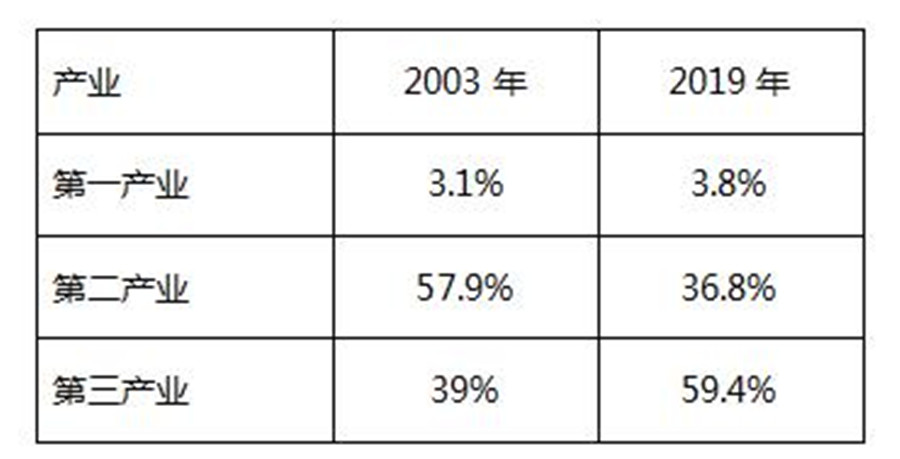
1 历次疫情对金融市场的影响 研究表明,历次大的全球疫情都对全球金融市场产生了不同程度的负面影响。 我们选取SARS、甲型H1N1和H7N9禽流感这三次疫情作为研究样本分析疫情对各类资产的影响。从参考价值来看,2003年的SARS疫情在确诊病例、致死率、传播范围和对经济的冲击方面最接近此次疫情,参考价值最大。而2009年的H1N1和2013年的H7N9与此次疫情的影响程度相差较大。这三次疫情的主要情况见下表: SARS对宏观经济的影响 综合申万宏源和光大证券宏观团队的分析,我们将SARS对宏观经济的影响总结为: 商品、服务消费都受到显著的短期冲击。2003年5月,社会消费品零售增速同步回落,至6月后疫情显著缓解,社零增速即迅速回升; 分消费类别来看,需要较多销售服务人员的可选消费品(服装、金银珠宝等)、依赖人员流动的住宿餐饮、交通运输等服务消费受到的冲击很大。而日用品类和中西药品类的销售则得益于疫情而出现零售额跳升; 生产方面,由于部分工厂停/减产,工业生产增速暂时性走低; 出口方面,除畜禽出口受更强监管外,整体并无影响; 政策方面,财政政策采取小范围税收减免(对受疫情影响较大的餐饮、旅游、娱乐、运输等行业),医疗支出允许超支,但财政整体并无进一步扩张。货币政策保持总量适度增长,适度信贷倾斜(对医疗、医药等资金需求给予支持,对疫情较严重地区给予倾斜等); 物价方面,2003年4-5月物价出现环比大幅下降,但6月份疫情得到有效控制后,消费回暖物价总水平回稳。 SARS对A股的影响 下图是上证综指在SARS疫情爆发前后的走势图。虽然2002年11月出现了第一个病例但直到2003年4月才开始引起市场广泛关注。这段期间A股经历了强监管和挤泡沫导致的股市下跌和2003年的春季躁动而SARS对A股并无影响。2003年4 月 15 日卫生部公告显示SARS疫情恶化,市场出现一波快速调整(4月15日-4月25日期间上证综指下跌 8.85%)。随后市场再次回到上升通道,4 月底至6月上旬市场整体上行。可以看出,SARS疫情对于A股的影响是暂时性的,主要在于导致市场对经济前景的担忧。 中泰证券的研报表明:SARS期间医药、公共事业、化工、食品饮料等板块在疫情爆发期间表现较好。在医疗板块内,化学原料药剂子版块表现最好,在非典爆发期间(2003/4/16-2003/4/30)的累计超额收益达到17%。同时,生物制品及中药在这此期间也有短期强劲表现。从主题投资细分方向和标的选择看,大众防护(口罩等)、医用人员防护(医用口罩、手套等耗材)、疫苗、治疗药物包括:激素治疗(糖皮质激素)、抗病毒中药(如:板蓝根)等的需求均会在病毒传播量显著放量,相关公司在资本市场上也均受益于SARS主题的轮动。 SARS对港股的影响 光大证券的研究报告指出:疫情发生前,香港地区经济和港股市场也已经连续低迷,因此仅就疫情期间而言,港股市场的表现要好于同期的A股市场,甚至从2季度就开始触底并进入长线反弹。疫情对于香港本地经济以及相关企业的扰动,很快被中央政府赋予香港的各项扶持政策带来的利好冲淡。 SARS对债券市场的影响 SARS疫情为债券市场带来短期利好,主要原因在于降低了市场对经济增长的预期和导致恐慌情绪。2003年4月中旬到5月底,债券市场受疫情影响出现利率下行(十年期国债利率从2.9%回落至2.7%)和债券价格上涨行情。但到了5月底,世界卫生组织解除对我国疫情禁令,终结了市场对于疫情的担忧。随后,出于对通货膨胀上升和货币政策收紧的担忧,市场出现债券抛售潮,导致债市大跌。 SARS对商品市场的影响 疫情对商品市场的影响主要是通过打击投资者对经济增长的信心(例如:恐慌情绪引发对黄金需求增加)和需求变化(例如:交通出行的减少导致能源需求降低、开工减少导致工业金属需求下降等)。2003年的SARS疫情对黄金价格的影响并不显著。在SARS肆虐期间,布伦特原油价格从30美元降至20美元左右,但在此期间导致油价下跌的另一个更重要的因素是海湾战争。 H1N1和H7N9对金融市场的影响 2009年爆发的H1N1(猪流感)恰逢前期四万亿刺激计划落地,资本形成对经济增长的贡献大幅抬升,推动整体GDP增速触底大幅反弹。故疫情对居民消费的影响不大。 2013年爆发的H7N9(禽流感)爆发时,影响市场的主导因素是房地产进入下行周期。金融市场主要受地产销售、投资增速双双下滑所拖累。当时居民消费、制造业投资及工业生产均较为稳定,受疫情影响不大。 2 从外盘行情看新疫情的影响 国内股票市场虽然在春节前受肺炎疫情的影响出现了较大幅度的调整,但在1月23日休市后,疫情变得更为严重。海外金融市场上中国资产价格的变动为我们预估节后国内金融市场的走势提供了很好的参照。 下表是海外部分ETF和汇率指数在春节前和春节期间的涨跌幅。可以看到,虽然春节前海外上市的沪深300指数已经跌去4.07%,但在A股休市后又跌去4.53%。春节期间,黄金上涨0.37%,原油下跌3.81%,工业金属下跌4.07%。美元兑人民币(离岸)升值0.59%。 3 新疫情的影响与以往的比较 前面回顾了SARS疫情对我国经济和金融市场的影响。而此次肺炎疫情虽然与SARS疫情有很多相似之处,但我国的经济和金融环境已经与之前相比很不相同了。主要体现在: 1、产业结构的不同导致新型肺炎对金融市场的影响更大了。从下表对2003年和2019年我国各产业对经济增长的贡献率比较可以看出:第三产业对我国经济增长的贡献率已经由2003年的39%大幅上升到2019年的59.4%。而三个产业中受疫情冲击最大的正是第三产业。 2、当前我国经济仍面临很大的下行压力,肺炎疫情对投资者信心的打击可能更严重。2003年SARS爆发期间,我国经济仍处于高速增长阶段。即使2003年第二阶段GDP增速从11%下降至9%,也仍然很快,故疫情对投资者信心的打击不大。而据经济学家估计,此次疫情很可能导致我国GDP增速跌至6%以下。投资者信心不足将进一步削弱经济增长动能。 3、此次疫情发生的时点在春节期间,对消费和服务行业的打击相比之前的疫情更加严重。 4、由于政府对于疫情的防控更有经验,及时采取大范围、严厉的措施,疫情导致的死亡人数将大大低于SARS疫情,疫情延续的时间有望比SARS更短。 总结:新型肺炎对金融市场可能的影响 综合前述分析,此次新型肺炎对金融市场的影响如下: 对A股是较大的利空,预计春节开始后A股将出现进一步回调; A股行业/板块受负面冲击最大的是:交通运输、餐饮、旅游、传媒。其他行业中具有出行和群聚属性的板块也将受损; 在疫情中获益的A股企业主要有医疗保健以及提供线上娱乐服务的企业; 对债券市场的影响不大。原因在于从当前疫情控制进展来看,节后不太可能出现大的恐慌; 商品方面,持有黄金资产(实物或ETF)的投资者将有较好收益,而持有原油或工业金属资产(例如期货多头或ETF)的投资者面临较大亏损。 结语 历史经验告诉我们,疫情对金融市场有一定的影响,但是并不能单纯地作为市场走势的决定性因素,还需集合宏观环境及事态变化做理性的分析与投资的决策。虽然疫情的发生似乎打乱了2020年经济增长与发展的轨迹,但我们相信困难总是暂时的,在产业升级和消费升级的大背景下,历史的趋势无法阻挡,中国的未来始终在乐观的人民手中。 Thanks for your time 感谢阅读 与成功者同行,让财富温暖人生! 叁湘联合家族办公室 叁湘是中国市场坚持买方定位的财富管理专业服务机构,成立伊始即致力于为中国家族办公室筛选全球投资机会、提供投资风险管理、个性化资产管理解决方案、家族办公室创设及运营支持。经过多年的实践和探索,已总结出一套在中国支持家族办公室发展的成功模式,并形成了高端圈层网络:叁湘联合家族办公室联盟。至今叁湘服务超过50个家族办公室,提供投资建议和解决方案逾100亿元,叁湘已成为中国家族资产管理领域的领先者。我们欢迎您的加入!