导言
在财富管理特别是高端财富管理市场,不要去做消费者或客户,而是要定位做好委托人角色。具体该怎么理解?首先要明白消费者(Customer)与委托人(Client)为什么大有不同。本文内容源自应松先生在“叁湘联合家族办公室联盟"系统内培训课程的总结。
前段时间,有一部很火的公关职场剧《完美关系》,剧中公关专家卫哲对客户说,“公关和律师有一个点是一样的,就是委托人一定要告知真实情况。如果我不知道真实情况,是无法真正帮助到你的……”财富管理也是如此,如果客户不能告知受托人实际情况,那么受托人提供的方案是很难帮助到客户的。
财富管理本质上的逻辑就是受人委托,替人理财的行业,跟律师、医生、公关是一种类型,都属于专业服务领域。所以在财富管理特别是高端财富管理市场,不要去做消费者或客户,而是要定位做好委托人角色。
财富管理这件事亲历亲为或者受托人选错了,都可能面临麻烦。市场上目前绝大部分的财富管理的人员,都是一个金融产品销售者的角色。这是基于我们整个中国财富管理行业发展的阶段而出现的状态,需要行业和有改变。毕竟15年前连销售人员都没多少,而现在遍地都是金融产品销售者,因佣金而活。
如何才能让这个理财师完全站在你的角度考虑问题?你不能只让他凭良心办事,而要在财务上即利益上跟他保持一致。所以你是他的委托人,你委托他、雇佣他、付费给他,让他为你负责任;同时,你要审慎的去评判和去选择适合的这样的受托人。
Customer和Client原语境里的学问
在中文表达里,顾客、客户,一般人不太区分他们的差异,理解的内涵也差不太多,但在英文里customer和client这两个词的含义是很不相的。
customer在牛津大辞典的英文解释是Eat, drink, or ingest (food or drink) 以及Buy (goods or services) ,是关于商店或商业的例常交易,不是卖,那就是买,或者光顾。它是一个消费的概念,是买卖双方的纯粹买卖,即一手交钱,一手交货(服务),一个很对等的交易。所以customer是顾客或者叫消费者,强调的是消费者付出费用,得到相应服务,且是不是足够令其满意。
client牛津大辞典的解释是:A person or organization using the services of a lawyer or other professional person or company,即个人或者组织需要使用某种专业服务,比如说律师这样的服务,相应的个人或者机构向其提供这种专业服务。中国有一个译言网,其中有篇文章说的很有意思,为client做了一个中文的解释,指出client这类客户有两个明显的特征:一是雇佣别人来帮助自己,二是要服从被雇佣者。
可以看出,中文是一个写意的、博大精深的语言体系,但要清晰区分客户跟顾客这两个词的内涵上,很难做到精准;但是如果我们分析它们对应的英文单词,就会发现两者大有不同。
财富管理行业的Client/委托人
西方的学者认为,销售人员对顾客(customer)的了解情况一般不深,可以不了解其状况甚至不知道名字;而对于客户(client),销售人员必须对其背景较了解,在服务时大部分时间是一对一的。
为了更好地区分这种差异,在财富管理领域,我们用一个更有区别性的词“委托人”来指代有理财需求的人,不同与“顾客或客户”这样的难以界定内涵的词。
具体而言,涉及到财富管理的人,家里一定是有相当资产的,特别是家族资产管理,涉及到的资产的规模可能更大,管理需求也更加庞杂,包括保值、增值、传承、慈善等等,而且是长周期的,所涉及的专业领域非常广泛。
在此我们不讨论自己可不可以管理这个话题,因为术业有专攻,意义不大。所以,需要委托专业的机构或个人帮助他管理财富,包括选择金融产品,完成资产管理的事务等而不是从理财师手里买了产品和服务的概念。要深刻理解“委托人”与“顾客或客户”的差异。
“委托人”比“消费者”更具法律效应
有个值得重视的现象,在中国裁判文书网以“合同纠纷”、“金融”等为关键词搜索得到全国各法院已审结此类纠纷案件逐年增加数目如下图所示:
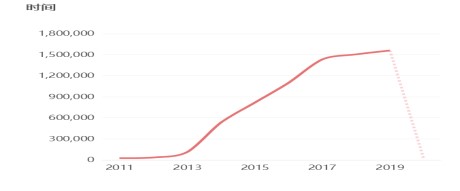
据相关专业律师经验,在司法实践中,法院一般不会支持金融消费者以卖方机构存在欺诈行为为由要求其承担惩罚性赔偿责任的诉讼请求。
以和家族资产管理最密切,目前国内法规相对健全的信托为例,“金融消费者”定义模糊,更多适用的是“委托人”概念——
2016年12月14日,中国人民银行发布《中国人民银行金融消费者权益保护实施办法》(以下简称《央行办法》),首次对“金融消费者”的概念进行了定义,即购买、使用金融机构提供的金融产品和服务的自然人。这也是目前唯一有关“金融消费者”的定义。
该办法出台后,证券和银保监系统有关适当性管理的各项规定和自律准则中,均没有使用“金融消费者”的名称,而是使用了 “投资者”和 “委托人”(信托业务)的名称。而且,上述“投资者”或 “委托人”的概念,与《央行办法》中规定的 “金融消费者”存在一个重要区别,即央行规定,“金融消费者”只能是个人,而“投资者”或 “委托人”可以是个人、也可以是机构,还可以是金融产品自身。可见,“金融消费者”这一概念并未被金融行业主管部门所采纳。
中国信托业协会于2018年9月16日发布了《信托公司受托责任尽职指引》,其中包含了适当性管理的内容,但既未使用“消费者”的概念,亦未使用“投资者”的概念,而是沿用《信托法》的规定,采用“委托人”和“受益人”的称谓。
中国人民银行、银保监会、证监会和国家外汇管理局2018年4月27日联合发布的《关于规范金融机构资产管理业务的指导意见》,在第一条基本原则中提及要“加强金融消费者权益保护”,其他条文或者使用“委托人”,或者使用“投资者”,“金融消费者”这一名称仅出现这一次而已。
另外,在财富管理行业, client(委托人)和customer(消费者)的行为差别和最终结果到底有多大?高净值人士又该如何真正做好委托人角色?我们在下篇中继续探讨。
想要了解更多投资中的人性弱点和陷阱?
想告诉我们你的财富故事答疑解惑?
想要学习和提升投资的专业认知和技能?
想要了解家族资产管理相关内容?
想要创设家族办公室或需要相关支持?
长按识别下方二维码添加微信好友,进行1对1咨询。
Thanks for your time
感谢阅读
与成功者同行,让财富温暖人生!
叁湘联合家族办公室
叁湘是中国市场坚持买方定位的财富管理专业服务机构,成立伊始即致力于为中国家族办公室筛选全球投资机会、提供投资风险管理、个性化资产管理解决方案、家族办公室创设及运营支持。经过多年的实践和探索,已总结出一套在中国支持家族办公室发展的成功模式,并形成了高端圈层网络:叁湘联合家族办公室联盟。至今叁湘服务超过50个家族办公室,提供投资建议和解决方案逾100亿元,叁湘已成为中国家族资产管理领域的领先者。我们欢迎您的加入!