导言
关于财富如何传承的实践已经有着几千年历史,但真正能够系统地实现财富传承不过是近代西方体系的成果。因为如果我们回看中国几千年历史,有数代相承的仕宦家族、文化家族、工匠家族,但很少有绵长的财富家族,财富的代际传承一直没能得到很好的解决,“富不过三代”是常态。本文内容源于应松先生在“叁湘·家族办公室联盟"系统内家族资产管理系列课程的总结。
感谢大家的持续关注,与我一路探究至“财富传承”这个终极话题。
基于当前中国社会现状,我们应该以开放的心态来思考财富传承:对于财富拥有者来讲,得要了解传承规划不是买某个家族信托,健康透明的法律环境、发达的金融系统、包容的文化环境、稳定的政治体系是传承有序的外部支持,个性化的需求定制和忠诚尽责的受托人选择是执行关键,这是综合专业服务,需要诸多专业人士的配合;对于专业服务人员而言,需要理解的是如何操作、如何体现,以及如何分辨和把握做得好坏的关键节点是什么。
那么在未来几十年甚至更长时间里,到底如何保有财富并将资产的权益传承给后代?从实践经验来看,以下五大核心问题需要回答:
1、所有权如何保护:不受侵害,规范清明,碰到问题有地说理和有法维权;
2、财富如何不被分割:身份管理和资产类别的税务优化,法律风险及人身风险的隔离;
3、财富的保值增值如何有效管理:有专业团队持续做好整体财富规划和资产管理
4、财富根据委托人意愿如何持续实现:意愿永存,托管人的忠诚尽责义务;
5、财富代表的权利如何保护:权利和利益的管理、分配和保护。
在解决传承难题前,我们先探究一个问题:重视家族的中国古代,对比西方社会,为什么财富代际传承如此艰难?
1
为什么中国普遍“富不过三代”?
从历史角度看,财富传承主要是由中国古代的经济发展水平、生产方式、社会组织、文化结构和政治模式决定的。在经济发展水平和生产方式方面,世界各国在农耕文明时代差别不大,财产创造能力都不强,主要财富的表现形式是土地、房产、金银珠宝等,但社会结构和政治模式的差异和演变成为财富传承差异的主要因素。在社会结构和文化方面,中西方的家和国都有不同的含义。
中国的政治文化的本质是家国同构,中国古代上至达官显贵,下至普通百姓,都非常重视家族。特别是在西周的宗法制度确立后,统治者扩展家族的秩序,而用来治理天下。对天下来说,周王的姬姓家族是核心,而到诸侯国、大夫和士,层层分封,亦是这种建构。
虽然秦灭六国一统天下后,废封建而代之以郡县制,但家国同构依然是中国社会的政治、文化的核心结构,如《大学》所言:“欲明明德于天下者,先治其国。欲治其国者,先齐其家。欲齐其家者,先修其身。”在“修身、齐家、治国、平天下”这四个由内及外的环节中,“齐家”是最关键的一环,家即是每个成员最重要的庇护所,又是治理好国家和天下的起点。从古至今,中国人有关家族文化建设和传承的家训、佳话和论述汗牛充栋。
比如在这次疫情环境下,为什么中国的政府或者说在具体操作上有一些需要改善的地方时,大家就会产生诸多怨言甚至引起轩然大波;但是西方很多国家因此死了几万甚至十几万人,人们好像反响不大。其实这一现象其与背后的社会环境和文化结构休戚相关。中国是家国文化,在家国文化里面,家长拥有很大的权力,同时也承担极大的责任,有责任照顾好家庭中每个成员的健康与发展。这种家国文化在中国表现得特别明显,与家族财富管理也形成了一个天然的关系。
中国古代家风传承主要通过对教育的重视,对一些家规的坚守和对祖先的敬仰,但是如果进一步探究包括孔子在内的文化家族,我们会有初步的印象:中国古代著名家族以文化作为传承的主要载体,而不是财富。历史上中国也有过许多巨贾,司马迁在《货殖列传》中列举过一些大富豪如陶朱、白圭、乌氏倮、清寡妇,等等,曾经家资丰饶,富埒王侯,财富的代际传承一直没能得到很好的解决。如东晋的大臣陶侃,官至侍中、太尉、荆江二州刺史、都督八州诸军事,封长沙郡公,到了他的曾孙陶渊明,家境已很是贫困,若不为五斗米折腰出去做一个小官,那么只能自己耕种为食。
另外,不同于欧洲的长子继承制,即无论欧洲某家族生了多少个儿子,只有长子可以继承家族的全部家产。中国向来是几个儿子平分,长子只具有宗法意义上的特权,如管理祖祠、祖坟,主持祭祀的权利。在均分财产制下存在两种情形。一种是均分之前的财产实际为共有财产,只有父家长才具有对共有财产的支配权。同时财产的共有隐含着子女可从中享受到一个份额的意义。这意味着子女有权从共有财产中获得资助。因而具有财产支配权的父家长只要不实施财产的分割继承,就有责任为子女的各方面包括婚姻问题承担责任。在家长制下,子女的婚姻及财富在分家前不是独立的,个人财产权利是不清晰的。
古代中国的财富以田地、住宅这类不动产为大宗,加上古代中国人信奉多子多福,因此一个大家庭哪怕有1万亩良田,若有五个儿子,第二代继承,每人成了2000亩。而五兄弟若每人平均再生五个儿子,到第三代就每个小家庭只剩下400亩了。财富总量增加很难,而拆分却很快,即使没有天灾人祸,“富不过三代”也是自然而然的事情。更不用说在这个2000多年帝制的时代里面,由于没有现在的法治制度和工商文化对私有财产的保护制度,官府其实很容易让一个大地主一夜之间变成平民,所以财富传承变得困难。
西欧财产的不可分割制从原则上否定了大家庭的普遍存在,而只能造就以核心家庭为主流的家庭形态。没有继承权的子女并未被剥夺在父母家中生活的权利,但是其发展空间受到很大限制,诸如不能在家中结婚,只能作为一个普通劳动者听命父母或已继承家业的兄长的摆布。因而,如果他要获得一种完整的生活,或者为一种完整的生活作准备,就必须走出家门。大部分年轻男女要经历一个先创业后结婚的过程,这个过程让财产的所有权非常明确,在中世纪中后期,西欧大部分地区商品经济比较发达,以货币为支付手段的雇佣劳动成为普遍现象。那些没有继承资格的平民子弟往往到别的社区或城市去作佣工。
从社会政治体系看,东西方的差异也对于财富所有权的保护和传承带来不同。在东方,家国文化下,皇帝是一切,律法是帮助皇帝治理天下的工具;在西方发展历史上,几经征战,形成均势,也带来了“凯撒的归凯撒,上帝的归上帝”,以及“国王可以不服从任何人,但必须服从上帝和法律”的国王也不能豁免的法治精神,上至国王,下到农奴,各个阶层间直至个人之间都由某种契约来确定彼此的权利义务关系,并由习惯法或成文法予以保证、约束。到13世纪初,在西欧和中欧更是几乎于同时期内产生了两部著名的限制王权、保障个人自由的法律文件:英国的《自由大宪章》与匈牙利的《黄金诏书》。社会结构的多元性——教会(及其修道院),王室,贵族,农民,以及稍后出现的市民阶级和独立的知识阶层。这种几乎总是处于势均力敌状态的多元互动的格局大约正是西方文明充满内在活力的奥秘之一。它也保证了近代一度流行的绝对君主制不会堕落为东方式的君主专制,为后期私人财富保护建立了土壤。财富传承成为真正可以有效实施和讨论的话题。
我讲这部分历史,是想跟大家分享:其实在财富传承这件事情上,我们要从大的格局和历史的演变看到,由于社会组织、文化结构和政治模式的差异,东西方在财富传承与管理方面产生了巨大的差异,也带来了非常大的挑战。所以我们得出一个结论,如果想要你的财富实现百年传承,首先要考虑的是靠什么能够传承,即我们在此讨论的五大传承核心问题。
2
财富传承的五大核心问题
问题一:所有权的保护
要想财富百年传承,除了面对瘟疫、战争、通胀等财富贬损风险,更需要考虑面对未知的各种力量对利益的争夺,如何能够保护财富所有权不受侵占。人类的进步与发展,突出的表现就是当有不同观点无法达成一致时,人们解决不同诉求的方式从强权、抢夺逐步过渡到根据法律条理去说理、裁判和执行。因此管理财富的所在地是否有公平的政治、法律环境,这个环境是否能长期存在,且能够有效的保护财产的所有权,当财富面临不当侵蚀时,无论是谁,都有独立清晰的法律体系不受干扰地做出裁决并能够有效实施裁决的结果就成为财富持续保护的关键之所在。
举一个例子,在大航海时代,当时荷兰和西班牙都在全世界快速探险和发展新大陆。但这些都需要大量的金钱,要去在市场当中去筹资。荷兰的法律体系是不受荷兰国王所控制的。所以他们借了钱以后,有个很好的规则,就是到期一定准时偿还。这样准时偿还的信用,使得他们赢得了财富拥有者的信任,然后愿意把更多的钱借给他们。而且那些财富拥有者还发现,万一有人没有归还,他们只要到荷兰法院去提起诉讼,司法系统能够支持他们,把他们的钱拿回来。所以阿姆斯特丹很快就成了全球最早的金融中心,荷兰也成为第一代的海上霸主。
与他同时起步的是西班牙,西班牙国王也借了很多钱去做海上探险和探索。但是后来西班牙跟其他国家发生战争,政府不仅不太愿意还钱,还需要借更多的钱。彼时债主们也去西班牙法院状告,但是司法系统是在国王管控之下的,所做出的裁决往往更有利于国王。债主们钱要不回来,不再愿意借钱给西班牙王室,西班牙的航海事业在这个过程当中也慢慢没落了。
所以在这对案例当中,我们可以看到,独立的司法系统和稳定的政治环境是吸引财富和保留财富的关键所在。当今全球在财富传承方面的格局,也能够说明这个问题。
毋庸置疑,香港、新加坡、卢森堡是当今财富理与传承的热门选择地,普遍具有中立安全有实力、政治稳定无内乱、法治清明讲道理、金融发达服务佳、税负低廉好赚钱、品质生活治安好、多元文化包容强等特点。此前我去新加坡,跟当地同行讨论过一个问题——从军事上来讲,旁边的印尼或者马来西亚是不是一天之间就可以占领新加坡,但是为什么东南亚的很多富豪都是把财富放在新加坡进行管理?我们可以看到新加坡一直以来是中立地位,跟世界各国都保持着相对友好状态,政府本身也一直致力于营造更加健康的政治环境,从而吸引更多有财富管理和传承需求的人士。我们看到目前包括很多中国富豪也开始在新加坡成立家族办公室管理家族资产。
另外在全球,伦敦、纽约和上海也是非常重要的全球财富管理金融中心。这几个地区的特点也非常明显:背后都有广阔的国家,市场纵深需求大;本身都是沿海港口城市,有着良好的商业环境,商业非常发达;作为多元文化的大都会,人才济济,包容性也好;依靠规范的制度和体系长期有效运转。
当然也有很多高净值客户说,一些免税岛(国)也承接了很多信托业务,或也是管理财富的好地方?在我看来这些地方实则在大擦边球,并非“良配”。比如目前,包括中、美在内的很多国家,都会开始对这些国家提出规范性要求,对其影响力极大,如果在这些地方做财富管理更像在玩“猫捉老鼠”的游戏——通过某些制度安排以期规避大国体系下所要求的税务安排,但是一旦被发现是漏洞时,大国税务部门就会制定相应规则来要求改善,然后税务律师就只能继续去找其他可能的方法,治标不治本。
综上,所以如果想长期保护私人财产权,你首先需要选择保护财富的地区,要选择在什么地方去管理你的财富,这一点其实还是很重要的。如果你这个资产被别人不合理的侵占,能不能有一个地方让你去说理?能够获得公平的评判,并且这个判决是能够被有效的执行。所以需要好的法律司法环境和政治环境,一个政治环境不好,社会动荡也不可能能够有效的执行,司法环境不好,司法腐败或者司法被干预的很厉害,那如何要面对一个干预司法能力强的对手打官司,那你就有可能得不到一个公正的裁判,财富持续保护也就成了空谈。
简言之,长期看如何保障私人财产权,首先选择保护财富的地区,需要良好的政治环境和法律环境,以保证万一资产被侵占可以获得公正的评判并有效执行;再者管理财富的地区要在全球拥有较好的国际地位和影响力。
问题二:财富不被分割
当高净值人士确定选择了适合的地区安排传承计划后,税收优化是首要思考因素。无论是遗产税、增值税还是所得税、赠与税等,都有可能让您的财富大幅缩水。除了当地的税收政策,还有两个方面需要考虑,一是财富拥有人或受益人国籍身份对税收的影响,另一个是资产所在地及资产持有形式对税负的影响。所以想要财富不被分割,做好身份管理和资产类别的税务优化很重要。比如在中国,如果你的财产是股权类投资,那么股权退出收益就需要缴纳所得税;但如果投资了股票,国家正在大力鼓励资本市场发展,股票收益只需缴纳印花税即可。
富兰克林说,人的一生中有两件事情不可避免:死亡和纳税。所以我们必须强调一个事实:无论在哪个国家,都是要依法纳税的,恶意逃税的后果要比未及时申报纳税的法律后果严重的多。
长久以来,不照章合法申报纳税似乎成为普遍现象。大部分人之所以不合法申报纳税,原因是“不纳税的人被追究处罚是个别现象,照章纳税的人反而成为另类的傻瓜”,劣币驱逐良币的后果,使得整个社会的经济税收生态存在系统性缺陷;而税收征管力度一旦加强,大家只是觉得表面上要缴纳的税更多了,却忘了税本就应该缴纳。我们结合2017年的CRS政策一起来看看。
很多“聪明人”在过去的岁月里,利用各种巧妙的设计和法律法规的缺失让自己的资产“隐身”,认为政府没有那么容易查到自己头上来,而事实上也是如此,大多数“聪明人”都依靠“专业人士”的协助,完成了看似完美的“胜利大逃亡”。2017年,CRS一出,最先恐慌的就是这部分“聪明人”,他们再次召集了自己的智囊团,绞尽脑汁变着法地想要再次通过神机妙算来躲过这一次所谓“针对富人的大逃杀”,实则紧张过度、反应过激了。
彼时网络上也出现了无数“见招拆招”的应对策略,但是随着人们对CRS的认知加深及国家六部委的明确表态,相信理智的人不会再去思考如何耍小聪明。隐匿资产、转移资产、代持资产、空壳公司等把戏,以后的岁月里将无法继续成为逃税的手段,而将金融资产全部转为房产、珠宝、贵金属等也绝不是合理的做法。
那么我们如何在不恶意逃税的前提下,做合理的税收统筹和财富规划,以应对将来财富传承过程中的税赋过高的问题?人寿保险、信托、购置房产等方式的合理配置,显然是高净值人士的选项,但前提是购置款项的来源在税务上并无瑕疵。
合法转为低税赋国家的税收居民是一个可选项,但选择在哪个国家或地区需要非常谨慎地考虑。在很多发达国家,直接税要比中国大陆重的多,比如所得税、房地产税、遗产税等,以及各种你可能之前都没听说过的税,其中还有可怕的资本利得税,这一项在美国可高达33%;而一些税率低的不发达国家,他们可能暂时不会加入CRS(甚至永远都不会),但是这些国家或地区的经济发展水平低、政局不稳、市场闭塞,你真的想把钱放那吗?移民并不能解决问题,只是缓兵之计。
对于高净值人士而言,应该坦然地面对CRS造成的有限影响。如果大部分的生意和生活还要扎根在中国内地,根据产业的特点寻求合法的方式降低有效税率。譬如寻求一些可以享受较低税率或所在行业能够得到当地政府财政补贴的地区注册公司,或者考虑将企业形式设定为合伙制企业,这样可以免去企业所得税,只交个人所得税。
如果要在境外成立公司,首先应该充分了解自己的资产在海外的分布情况,比如是以个人名义持有的,还是以其公司名义持有的,是否存在没有申报的收入(个人和公司层面的),从而计算出目前面临的风险敞口有多少。建议到中国香港或新加坡等税率较低的国家或地区真正组建一支核心团队进行实质上的经营(这些国家和地区的直接税比中国大陆的营业税、个人所得税等略低一些),而非到开曼群岛、百慕大这些“避税天堂”去注册一个不太可能有实质业务的“壳公司”。
所以,税是一定是依法缴纳的,这是基本原则,但我们可以通过合理的规划,在如实上报资产状况的同时,尽可能地去享受各种政策上的优惠。
说完税收问题后,再来聊聊如何避免个人风险带来的财富分割。
关于财富所有者风险给自身财富传承带来的影响有很多,我们已在第三章做过详细解析。其中,法律风险是中国超高净值客户最大的风险之一。因为中国的超高净值客户往往都是民营企业家,大家在经营企业过程当中,所面临的法律风险还是非常多的,包括所有制问题、市场机制问题、国际贸易问题、反腐败问题、法律法规问题等等。
业内一直有个颇受关注的论断命题,即民营企业家可能时不时的就走在通往监狱的路上。比如与经济性质/所有制相关的罪名,贪污、侵占、挪用公款、受贿/商业受贿,这些都会涉及15年以上徒刑或者死刑。比如与计划经济相关的罪名,投机倒把罪虽然已经取消但还有非法经营罪,且在非法经营当中新的口袋罪为什么会复活?以及注册资本方面、行政管理法方面、税收方面、走私方面等都有可能触犯法律,这其实也都是很多民营企业在经营过程当中会面临的挑战,并与计划经济有可能有产生冲突的地方。比如与企业经营自主权相关方面,也可能会面临一系列的考验,职务侵占,为亲友谋取利益,关联交易的把握程度,特定关系人受贿,公司犯罪,投资权、销售权和收益处分权,内幕交易,公安侦查期间财产扣押、拍卖,以及冻结财产的主体资格等。再比如与分配理论相关的,资本收益(非法劳动性收入的保护、智力的收益,财产性收入的保护,民间金融和食利行为等。我们看到很多企业家,包括财富管理领域的,把自己“做”进了监狱。从财富传承角度来讲,我们的财富拥有者一定要规避好这些法律风险。
此外我特别想谈一下,很多的高净值客户在投资或者管理财富的过程当中,有的时候难免会“涉足”的方面:比如通过内幕交易获利,因为本身大家都有一些人脉资源;再比如进行某种特别的投资,如果没有清晰法律界定,建议大家尽量不要参与,可能能够短期内能获得较好收益,但有可能会让你长期面临法律风险,得不偿失。
问题三:传承资产的保值增值管理
这部分的核心还是聘请专业团队专业管理,我们前面已经讲过很多,在此不再一一赘述。
问题四:财富根据委托人意愿持续实现
人的生命是有限的,财富的使用如何永远按照财富拥有者的意愿行事,比如希望我们的下一代能够获得更好的教育、永远拥有高品质生活?这就需要借助信托、保险等传承工具帮助家族人士落实传承规划了。
那么具体是如何实现的?我们首先来了解一下财产权各权利的分离,分别是所有权、控制权、管理权、受益权。以信托工具为例,委托人将自己的财产委托或者转让给受托人,受托人依据对委托人的承诺管理财产并将财产及财产产生的利益分配给受益人,为了监督受托人,又逐渐发展出以监管制衡为主要职责的保护人。这里有委托人、受托人、受益人、保护人四个角色,假设我们把他们分开,比如即使财富拥有者百年之后,其意愿仍然能够以法律条款的形式被这些受托人和管理人严格遵守,从而得以持续存在。
所以我们可以看到,信托的基本职能主要是资产隔离。因为信托财产在法律上是独立于委托人、受托人和受益人的,从而完成委托人的基本诉求,即通过管理运用信托财产为家族成员的生活提供永久保障。在此基础之上,通过对家族信托的灵活应用,可以延伸出许多功能,如教育、健康、成员创业、慈善影响力投资、防止挥霍等功能。再往上,通过专业团队(法律、税务、身份管理)的工作,家族信托可以在股权安排、财富管理、税务优化等方面发挥更多的价值。
那么,做家族信托是不是意味着就是买一个信托合同?如果你的金融资产、家庭结构都很简单,没有很复杂的个人意愿或者税务优化方等方面的考量,一个简单的信托或许就能够满足你的需求。但是对于很多超高净值客户而言,我们在设计家族信托的时候必须考虑以下几个点:
一是受托机构的选择不可随性而为,不同地方的法律体系和税收政策都是不同的,要选择相对能够支持做多种信托安排和功能的地区。
二是设立初心和资产来源要清晰明了,很多人谈到家族信托或传承,首先想到的是将非法所得植入海外信托、或者避税及避债,家族信托虽有隔离风险优势,但要特别小心如果设计不当、操作不规范,法院也可以认为该信托是恶意避债的工具、或者是委托人过度控制的牵线木偶,从而否定家族信托的独立性,即所谓的“被击穿”。
三是目的、需求和意愿,每个人的所求都是不一样的,要做好个性化定制的工作。四是家族信托的控制权一定要把握得当,很多人担心把资产从自己名下转移到信托名下时就不属于自己了,希望加强发言权,同时身兼委托人、受托人、保护人,这样的结构虽然控制力加强了很多,但是风险隔离效应也会大大降低。
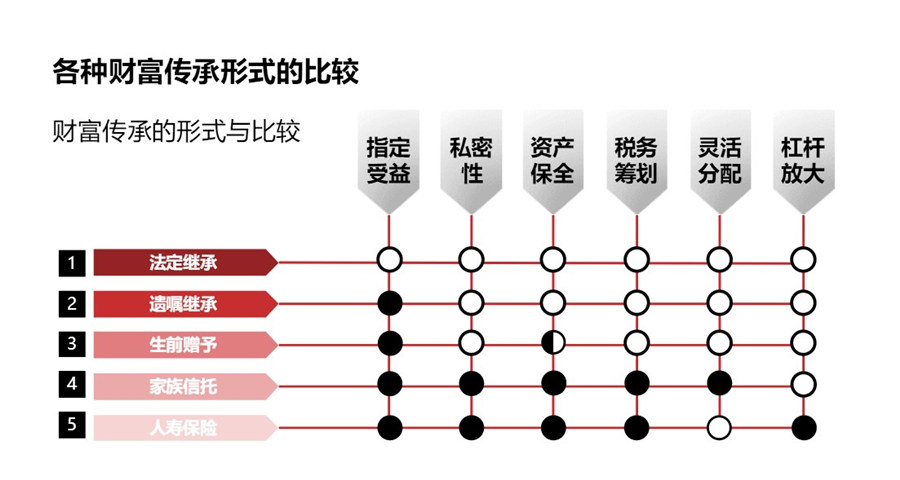
当然从传承角度来讲,信托不是唯一的工具,还有人寿保险、法定继承,遗嘱继承,生前赠与等诸多形式。所有这些工具都能够帮助你去做好家族传承的法律安排,但是要根据你的需求来设定,使用不同的工具。即使用信托这种功能强大有效的家族财富传承工具,也要考虑法律环境、身份管理、税务优化、生活方式、个人意愿等各个方面来设计传承规划。所以家族传承是一项个性化的综合专业服务。
问题五:财富代表的权利保护
地区选好了,税务优化的策略选好了,工具和方案也选好了,接下来需要考虑的就是如何有效实现资产的保值增值。关于这部分的底层思考逻辑,我们此前已在第三章和第四章专门讨论过,核心点是需要长期、可信赖、利益一致的专业团队持续为您工作,在此不再赘述。我们主要通过一组对比操作来做一个说明。
我们在前文讲到,一位中国古代拥有一万亩土地、生了五个儿子的大地主,传承到第三代时,每个孩子平均获得400亩土地,所以财富在被分割之后,传承变得非常困难。其实,类似的案例在西方也出现过。
1985年,雀巢并购卡纳森公司,这是当时石油行业之外有史以来最大的一笔收购。该公司背后的康乃馨家族一下子拿到了十几亿美金,成为当时美国最富有的400个家族之一。
在这个家族中,很多家庭成员一起为家族企业打拼过,随着业务的消失,大家希望能够各自过各的自由生活。所以大家长就把这笔财富分割给兄弟姐妹,然后由各个小家庭自行管理。
但是10年以后,家族出现了较大问题:首先是家族成员之间的连接变得不那么紧密,因为大家以前一起做企业,经常在一起开会,为了共同的目标讨论,但现在各有各的生活方式、各有各的生存状态、各有各自管钱的方式,彼此之间的联系开始降低;更重要的是出现了投资困难和投资效益降低的情况,过去十几亿资产,在很多项目的投资机会和投资条件方面都非常好,然而资产分散以后,他们各自手中握的是几千万美金,在市场当中没有了力量。
所以家族的兄弟姐妹重新坐在一起开会,然后做了一个决定:成立家族办公室,由家族中热爱财富管理的成员,同时邀请一些外部专业人士,共同管理家族所有资产;财产的受益权则通过家族信托进行安排,据各自设定的标准分配给家族的每一位成员;每年都会有召开家族会议,比如在会上讨论教育基金的发放,家族成员之间的沟通和交流也变得更加紧密。至此,大家族又重新凝聚起来了,而且由于专业人士的助力,家族资产涉及的投资领域不断扩大,整体投资效益也变得越来越好。
我们可以看到,在管理财富时,家族信托也是可以起到非常重要作用的,可以把家族资产集合在一起。很多拥有上市公司的家族在这个点位也需要多加考虑,如果家族的资产被分割了,那么在上市公司的话语权就会大大的降低。通常做法是通过一个家族信托,持有家族资产即上市公司股权,以保证整个家族对上市公司的控制力、以及在其他所拥有企业的话语权。与此同时,家族资产也可以组建自己的家族办公室后来集中管理,从而获得更好的投资绩效。
3
两个家族案例明晰解决之道
洛克菲勒家族信托
我们通过解剖洛克菲勒家族信托这只“麻雀”,来看看欧美豪门的百年传承之路。
影响洛克菲勒家族财富传承的因素有很多,除了共同价值观的精神传承,洛克菲勒家族还运用多种金融工具和手段,被谈及最多并且也是最具有借鉴意义的便是家族信托,虽然其结构尤为复杂,但从一些已被公众所知的细节来看,对于中国的家族信托发展依然存在很多可以借鉴的地方。
据公开资料显示,1934年,小约翰60岁,他作为委托人,为妻子及六个子女第一次设立了不可撤销信托,受托人是大通国民银行(Chase National Bank),受益人为妻子和六个孩子。在1952年其78岁的时候,他又为他的孙辈分别设立不可撤销信托,受托人是诚信联合信托(Fidelity Union Trust)。
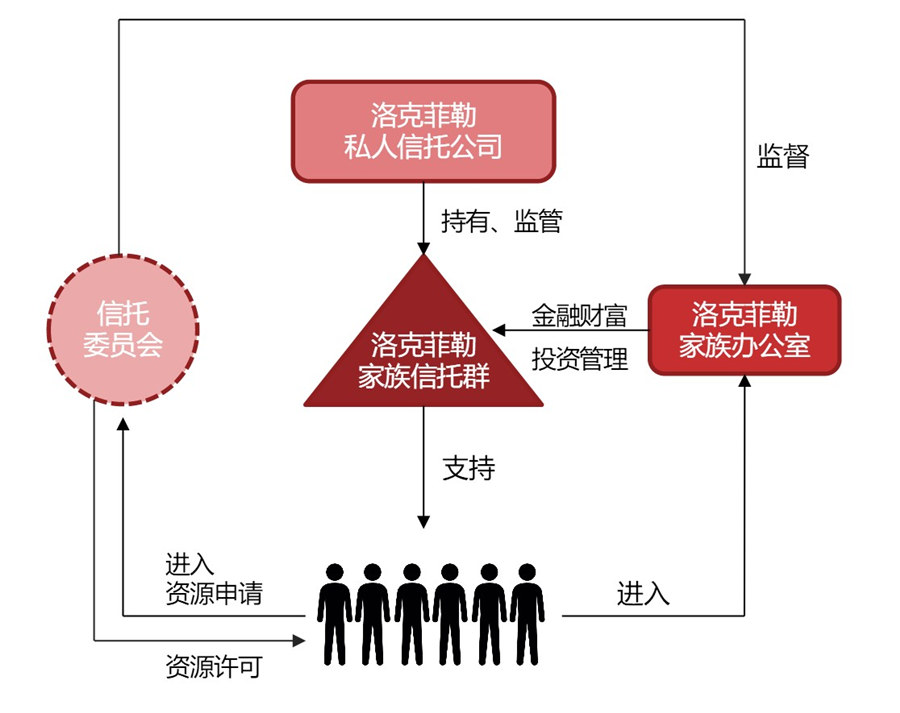
洛克菲勒私人信托公司为每个家族信托的受托人,即名义上的所有权人。
每个家庭成员都有自己为受益人的家族信托,据说家族成员在30岁前只能获得分红收益,30岁后要动用本金亦需要信托委员会的同意。
洛克菲勒家族办公室负责信托资产的投资管理,由精通此道的家族成员和外部财富管理专家负责,保障资产的保值增值。
信托委员会负责私人信托公司的内部决策与监督,由有威望、善于管理的家族成员和外部专业人士组成的委员会掌握着控制权,把握企业发展的方向。
家族后代成员可以进入委员会、企业或家族办公室学习成长,从较低岗位做起慢慢成为各板块中的中坚力量甚至领导者,实现家族人力资本的成长与发展。
洛克菲勒家族信托显著的特点在于:其在信托架构中设立了一个由五人组成的信托委员会。委托人设立信托,财产所有权在法律上转移到受托人名下,委托人的一个很大顾虑可能是信托的受托人会挪用、挥霍甚至侵吞信托财产。此时,洛克菲勒家族设立一个由部分家族成员、第三方独立律师、会计师等人组织成的信托委员会,充当信托保护人的角色,监督受托人忠实地履行信托条款的情况。信托委员会秉承委托人的意志,并最大限度地执行委托人的意愿。
值得一提的是,到了第三代,洛克菲勒家族依然人才辈出,在他们之中,有美国副总统、摩根大通银行董事长、大慈善家、风险投资业开创者等。可以说,其家族财富成功传承归功于信托制度的优势。根据需要,家族可以为每个后代成员或每个小家庭分别定制一个信托,交给同一个受托人管理。这种机制使得家族财富始终是一个整体,可以集中管理和使用,家族企业既不会因为后代增多、分家而变小或终止,也不会因为财富代代传递而被逐渐分割成若干个部分,而是可以发挥规模优势,获得更好的经济效益。
综上,不同的家族,情况不同,需要的结构和方案也完全不同,我们要充分理解家族信托是一个工具,帮助委托人实现其理想。而作为一个法律合同,定制是关键词,让受托人真正明白家族的意图并在法律框架下实现是根本所在。家族在选择受托机构时,对方是否能够有忠诚尽责的状态,是否能够不受外部其他因素的影响全心全责的为委托人服务是关键考虑点。
特朗普家族&GRAT信托
GRAT信托 (Grantor Retained Annuity Trust,赠予人保留年金信托),是美国本土针对高价值成长性资产,所采用的规避遗产税和赠与税的策略与方法,基本结构如下:
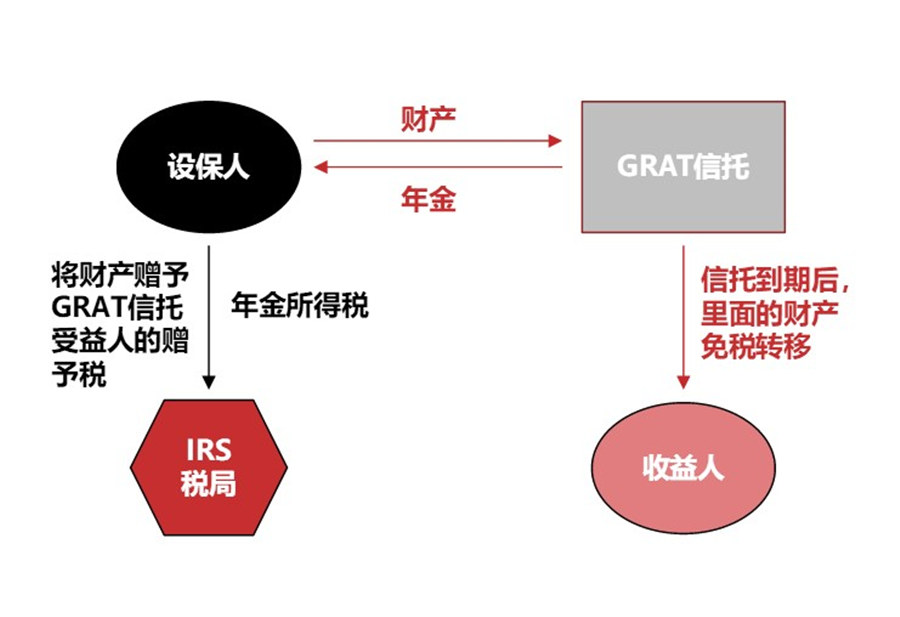
GRAT信托架构。设保人(通常是一代)将财产装入GRAT信托并支付赠予税,再每年从信托中提取年金。当信托到期时,受益人(通常是二代)就能免税获得信托中的财产。
这一信托计划为什么会让特朗普家族颇受争议?据美媒爆料,特朗普父亲,地产大亨Fred C. Trump(弗雷德·C·特朗普),曾将超过10亿美元的财富送给五个子女。按照当时55%的赠予和遗产税率计算,至少要缴税5.5亿美元。而事实上,特朗普家族仅纳税5220万美元,5亿美金税款人间蒸发。
在此,我们先来看特朗普家族信托计划本身——
弗雷德夫妇信托财产中的三分之二赠予特朗普等二代(赠予部分需缴纳赠予税),剩余三分之一以提取年金的方式分两年返还(年金利率与联邦税率挂钩,历年从未超过10%,目前为3.4%)。
这种情况下,装入信托的财产初始估值越低,赠予税负就越低,年金提取也越少。而财产转让给二代后,无论它升值多少,增值部分都无需纳税。所以,GRAT信托尤其适用于可变计价财产,比如:股权、房地产、艺术品收藏等。最终特朗普家族价值9亿美元的房产帝国的传承,仅花费了弗雷德夫妇2050万美元的赠与税,以及二代们2100万美元的年金。
所以我们可以看出,这个传承之所以很成功同时也备受争议的原因不在于信托计划本身,而在于特朗普家族通过调整资产估值、分拆股权降低控股权价值等各种“手段”装进计划的资产,最终将价值近9亿美元的房产变成了4140万美元,存在偷税漏税嫌疑。也许有人会问,为什么美国法律不追究?因为符合彼时所有的法律条款,即使著名评估师的资产评估是错的,但在每一个条款当中所需的环节都不曾缺失。
在此我们不展开争议,但有一点值得我们重视,即要想资产实现更有效的税务优化,需要熟读法律,需要懂得各种规则,需要知道各类资产在估值定价等方面的策略和方法。我们也不提倡特朗普家族的做法,但我们应该充分意识到财富传承绝对不是一件简单的事情,特别是对于拥有多种类型资产的家族而言,这是个复杂的系统性工程。
从家族信托的视角,再来综合看家族财富传承的关键:首先,要选择能够保障财富所有权的安全法律体系,要设计出合理的家族信托结构,实现税务优化、规避法律风险、隔离个人风险,要确保执行机构永远按照委托人意愿行事。同时,设立由专业人士和家族成员共同参与的家族办公室,保持资产的集中管理,有效实现资产的保值增值和权利保护。
想要了解更多投资中的人性弱点和陷阱?
想告诉我们你的财富故事答疑解惑?
想要学习和提升投资的专业认知和技能?
想要了解家族资产管理相关内容?
想要创设家族办公室或需要相关支持?
长按识别下方二维码添加微信好友,进行1对1咨询。
Thanks for your time
感谢阅读
与成功者同行,让财富温暖人生!
叁湘 · 家族办公室联盟
叁湘成立于2014年,是在中国商务主管部门备案的外商投资企业。叁湘是中国市场买方定位的家族办公室专业服务机构,主要股东为全球知名资产管理公司、著名投资人和深行业专家。公司核心管理团队深耕中国金融市场多年、配合默契且成绩斐然 。
叁湘成立伊始即致力于支持中国家族办公室及独立财富办公室的成长与发展,提供投资风险管理咨询、全球投资机会筛选、个性化资产管理解决方案、家族办公室创设及运营支持等一系列专业服务。
叁湘经过多年的实践和探索,已总结出一套在中国支持家族办公室发展的成功模式,并形成了高端圈层网络:叁湘·家族办公室联盟。叁湘至今服务超过50个家族办公室,提供投资建议和解决方案逾100亿元,已成为中国家族办公室领域的行业领先者!