导言
上次的内容我们讲解了设立投资目标的重要性,中心思想就是:当我们通过基金投资于A股市场时,需要设立一个可量化、可执行、合理、长期的目标。很多投资者不知道如何设立这样的投资目标,而叁湘的专业团队可以帮助投资者挖掘自身投资需求,并将其转换为明确、科学的投资目标。比如,WE2基金的投资目标是年化收益率超过沪深300指数15%左右,年化波动率和最大回撤分别控制在同期沪深300指数年化波动率和最大回撤的80%和70%,投资期限至少在2年以上。有了投资目标我们就需要朝着这个目标前进,第一步就是对基金进行筛选,这也是本次课程的主题。
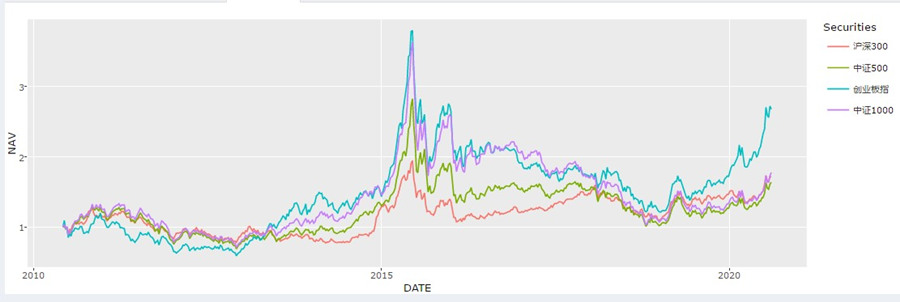
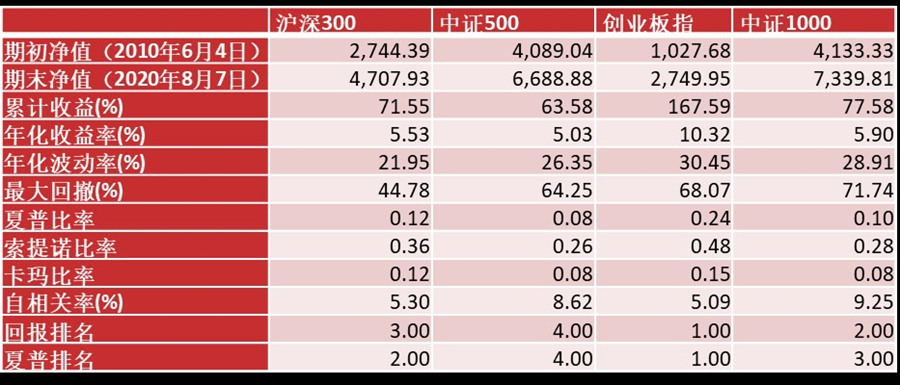
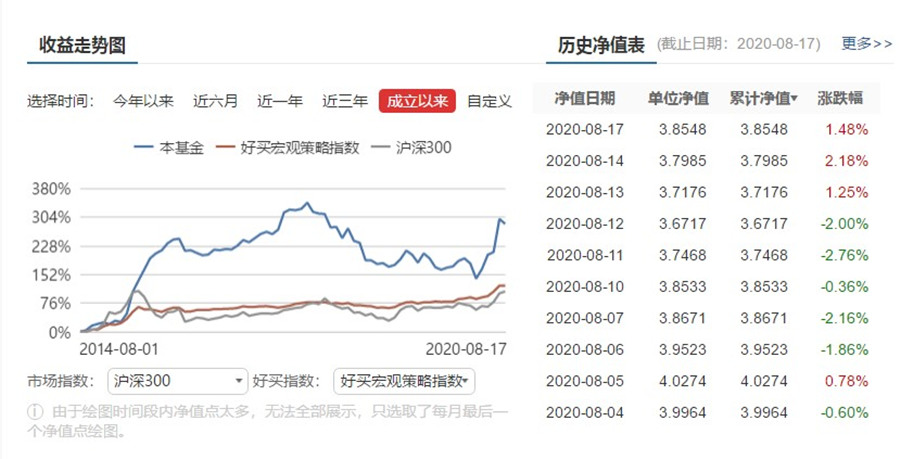
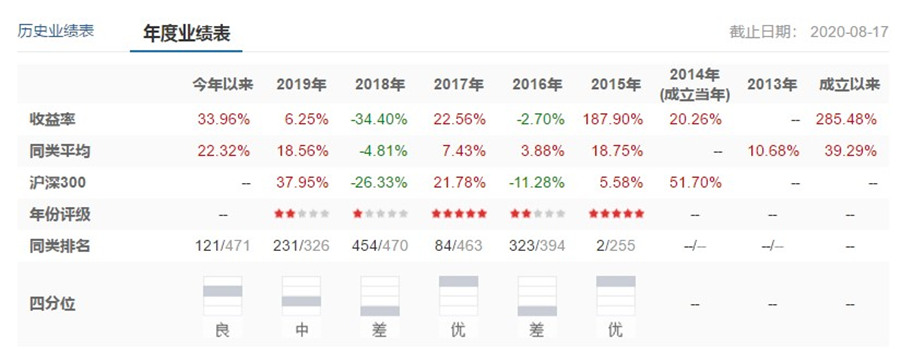
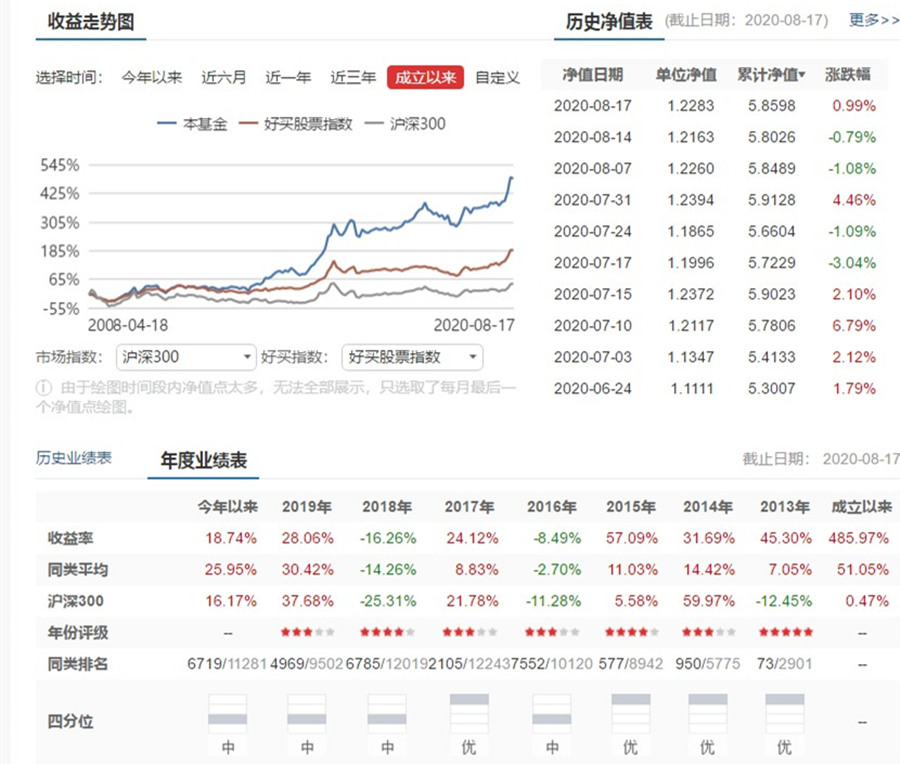
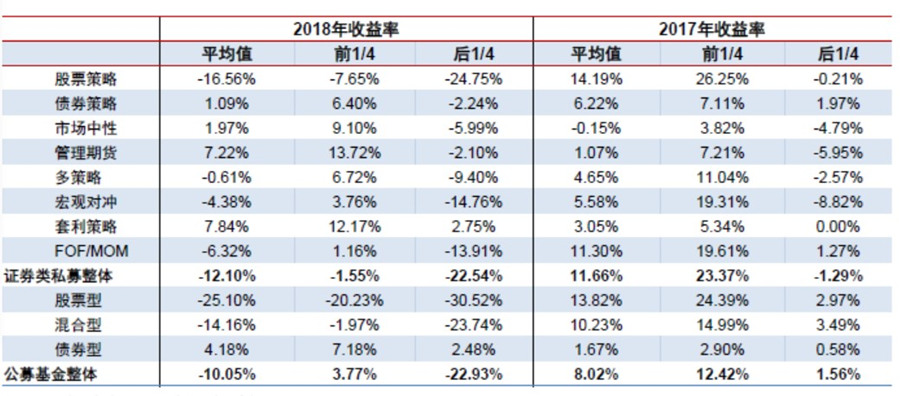
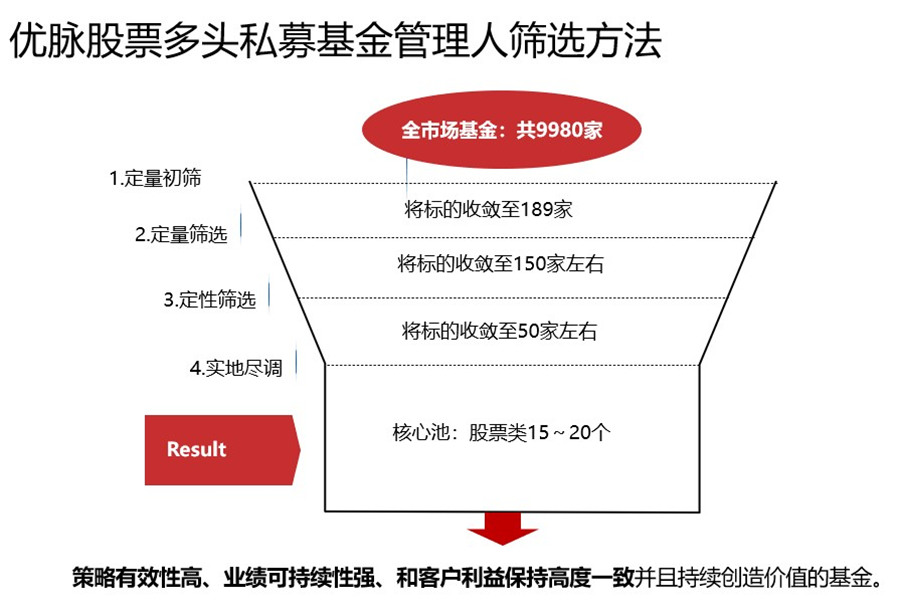
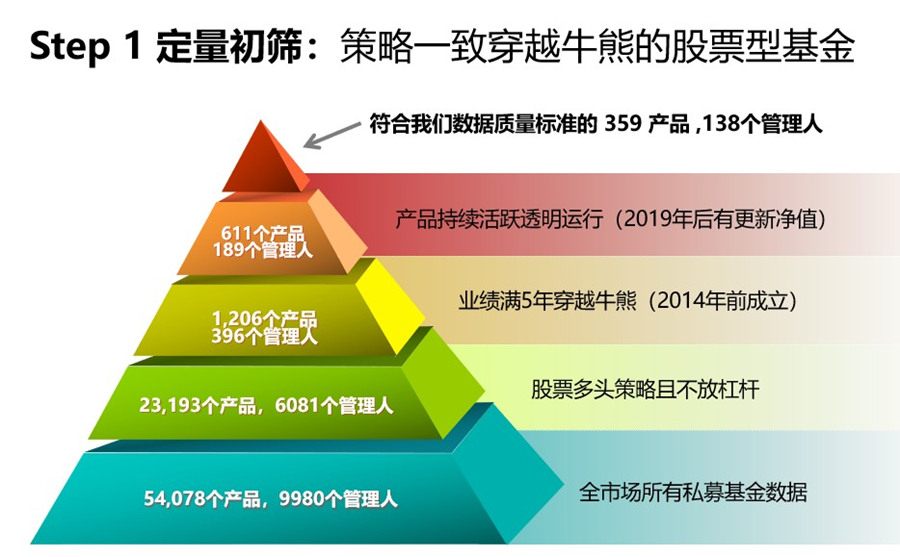
1 筛选基金时面临的挑战 基金市场非常大,产品鱼龙混杂。非专业投资者投资于股票市场最好通过投资基金,但前提是优质的基金。 对于非专业投资者来说,筛选基金时会面临3个挑战: 1、选择的范围有限,只知道哪些基金经理比较有名,但是有名并不代表最优秀; 2、筛选的方法有限,除了通过业绩排行榜挑选基金产品没有更好的方法; 3、时间、精力、资源有限,自己无法主动获取投资机会。 好的基金可以穿越牛熊:在牛市能抓住机遇,跑赢大盘;在熊市能够做好防御,减少回撤和波动。不好的基金可能恰恰相反:在熊市时回撤很大,管理人因此被打乱了阵脚,要么择时错误,要么过度悲观,在市场低迷时选择降仓止损,错过了后续的市场反弹。 很多人都认为股票市场最大的风险是市场性风险,即高仓位基金的净值受整个市场行情下跌而发生回撤。但其实还有一个很容易被大家忽视的风险——市场行情上涨时基金净值没有随之上涨。股票市场是总波动的,有上涨也有下跌,但从沪深300指数年化4%-8%的长期收益率来看,我国A股市场行情的长期趋势还是在上涨的。在2014年、2015年以及2019年、2020年,指数的表现都非常强势,如果在这样行情下没有抓住机会,在别的年份就更难取得收益。 股票型基金的赚钱逻辑就在于,在市场上涨的时候抓住机会,市场震荡的时候挖掘机会,市场下跌的时候做好防御。 2 通过真实案例发现暗藏问题 下面举两个叁湘在做资产配置时遇到的两个真实案例。 第一只基金在2018年净值下跌了35%,2019年仅上涨6%,但如果在2017年底回溯前三年的业绩会认为这是一只不错的基金,如果当时决定买入并持续持有就会在2018年遭受严重亏损。 我们曾经将这只基金纳入了核心池中,但在2018年的2月份我们就发现了这个它存在的问题,并且果断将其从核心池中剔除了,避免客户遭受损失。 我们一开始看好这只基金的原因就在于它应用股指期货来对冲风险,并且也会做择时,会有比较高的防御性。2018年2月份基金净值大跌后,我们与基金经理进行沟通,发现他放弃了对冲策略,那么这只基金就失去了它的核心竞争力。基于对市场行情的判断,我们将其从核心池中移出,之后就发现这只基金2018、2019年的表现非常糟糕。 第二只基金的历史业绩表现比较中规中矩,2018年的防御性算不错,但在2019年市场平均收益率超过30%,业绩排名前1/4的基金收益率超过40%的情况下,这只基金只取得了不到28%左右的收益,因此也不能说是很好的投资选择。 我们从2017年就开始对这只基金的管理人进行持续跟踪,但在2018年时就发现其核心团队的投资状态不太好,因此没有将其纳入管理人核心池中。 在股票型基金市场中,产品种类繁多,业绩首尾差距很大。比如在2019年,基金收益最高超过了14倍,业绩最差的收益率为-74%,其他年份的情况也类似,不管是处在熊市的2018年和处于结构性牛市的2017年。以前是这样,今后也是如此,这是由股票市场本身的特点决定的。 3 根据排名选基金的风险 首尾差距越大,可选择的空间就越广,但这也是一把双刃剑。几万只基金中出现合意的基金的概率大于几个、几十个、几百个基金,因此对于具备基金筛选能力的人来说,选择范围广是一件好事。但对于没有这种能力的普通个人投资者来说,基金产品数量多、首尾差距大就意味着他们有更大的概率犯错,买入质量不好的基金。 首先,他们不能从对基金产品进行一个全市场的扫描和筛选,基本上只能从券商、银行和第三方销售平台购买基金产品。这些平台的理财师只会销售所属机构销售的产品,但这些产品不一定是最适合客户、最顶级的。很多明星私募管理人的优势在于他们成立时间长并且合规性高,对于个人投资者来说,选择明星私募管理人可以降低挑选成本,但对于机构投资者而言则可以有更好的选择。 有些客户会根据排名网站的推荐(比如月度之星、年度明星)来进行投资。但我认为推选月度之星这种行为不是很负责任,因为一个月太短了,有些月度之星一个月百分之几十甚至百分之几百的收益我们根本不知道从何而来,这些基金下个月的表现如何,明年还是否存在,也无法预测。叁湘的筛选体系就要求子基金必须有5年以上的业绩,这样我们就有足够多的信息量来评估这只基金的优劣。 4 筛选体系和标准如何制定 业内有两个权威奖项——金牛奖和英华奖,这两个奖项的评选标准比较高,但我们可以发现很少有基金能够连续多年获奖,一方面在于基金本身可能由于各种原因(内部的或者外部的)无法保持优秀的业绩,另一方面在于市场上总不乏后起之秀的出现。 基金业绩的变化和市场的优胜劣汰是必然的, 所以最好的筛选方法是放眼全市场,不仅要筛选出保持优秀业绩的基金,还要将有潜力的后起之秀纳入考虑。 在理想的情况下——我们有无限的时间和人力物力——那么我们会对市场上所有的基金管理人进行深入调查,类似于对股票进行自下而上的筛选。但市场上有1万多家管理人,哪怕是一天调查一家,也需要30年才能调查完,因此我们需要用一定的方法来提高效率。 我们会来利用量化模型对全市场的基金管理人进行筛选,先保留那些过去业绩好的基金管理人,再把一些业界新星纳入筛选范围内。我们构建的初选池应该具有弹性,尽可能综合性强,并且不断更新迭代,构建的标准可以有同行推荐、业绩指标、每年获奖等。 比如对于WE2的子基金的挑选,我是从全市场1万家基金管理人中筛选出150家左右立项,尽调之后又挑选出50家左右进行长期跟踪,据此构建出一个由15-20家管理人组成的核心池,WE2的子基金就是从这些经过层层筛选的管理人的产品中再精挑细选出来的。 当然,我们还会不断更新、改进筛选的量化体系。虽然目前的筛选体系已经比较有效,可以筛选出穿越牛熊、风险收益比较高、比较稳健的基金,但这一类基金的相似性会比较大。接下来我们也会增加子策略,比如更具进攻性的或者更具防守性的,指标参数也会有一些调整,进一步提高筛选体系的科学性。 总而言之,选择是投资目标达成的第一步,这个环节是非常重要也很不简单的。在投资领域,选择并不是一次性的,而是贯穿一开始的确定选择范围到根据定性定量标准进行层层筛选,再到开展实地尽调(尽职调查)确定基金管理人核心池,最后还有细分同策略产品比较相关性优选出子基金。 对于很多高净值客户来说,他们选择的过程都比较被动,挑选出的产品不一定符合他的投资需求和投资目标。叁湘则可以站他们的角度,对市面上的基金管理人进行一个全市场范围内的筛选,构建出一个最优质、最能满足其需求的基金管理人核心池,从中优选出子基金并进行资产配置,帮助他们在二级市场轻松愉悦地获得满意的长期回报。 想要了解更多投资中的人性弱点和陷阱? 想告诉我们你的财富故事答疑解惑? 想要学习和提升投资的专业认知和技能? 想要了解家族资产管理相关内容? 想要创设家族办公室或需要相关支持? 长按识别下方二维码添加微信好友,进行1对1咨询。 Thanks for your time 感谢阅读 与成功者同行,让财富温暖人生! 叁湘 · 家族办公室联盟 叁湘成立于2014年,是在中国商务主管部门备案的外商投资企业。叁湘是中国市场买方定位的家族办公室专业服务机构,主要股东为全球知名资产管理公司、著名投资人和深行业专家。公司核心管理团队深耕中国金融市场多年、配合默契且成绩斐然 。 叁湘成立伊始即致力于支持中国家族办公室及独立财富办公室的成长与发展,提供投资风险管理咨询、全球投资机会筛选、个性化资产管理解决方案、家族办公室创设及运营支持等一系列专业服务。 叁湘经过多年的实践和探索,已总结出一套在中国支持家族办公室发展的成功模式,并形成了高端圈层网络:叁湘·家族办公室联盟。叁湘至今服务超过50个家族办公室,提供投资建议和解决方案逾100亿元,已成为中国家族办公室领域的行业领先者!