导言
所谓“认识指导实践”,让我们可以更好地排除噪音做好投资战略,从长期看,哪些金融资产可以让财富持续有效、安全可靠地增长?为投资人实实在在地提供长期可靠的财富回报?从当下的环境看,有哪些领域是有好的投资机会的?如何把握这些投资机会?
1
长期可持续的金融投资产品是什么
我们先来看一组时间跨度均为15年的有趣数据:
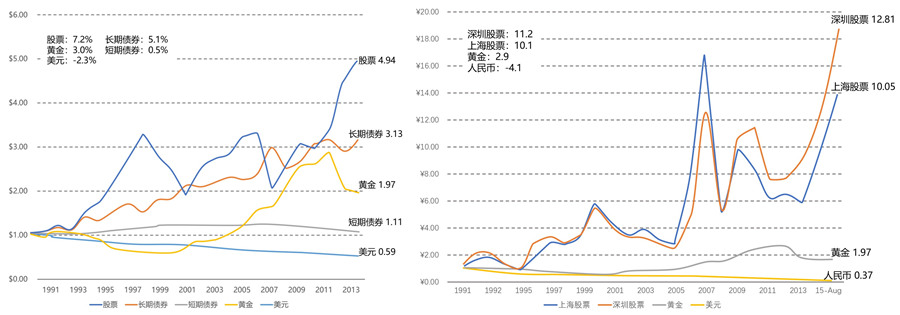
美国(左)&中国(右)1991-2014年金融大类资产表现
(来源:Siegel,Jeremy,Future for Investors(2005),Bureau of Economic Analysis,Measuring Worth)
我们可以发现:在中国,深圳股市涨了12.8倍,上海股市涨了10倍,黄金涨了1.97倍,人民币1元变成了0.37元;在美国,股市涨了4.9倍,长期债券涨了3.13倍,黄金涨了1.97,美金1元变成了0.59元。
这组图明确告诉我们,长期资产应该配置股票类资产和权益类资产。以过去中国超高净值客户热衷于持有的信托产品为例做个对比,很多人过去觉得信托产品不错,好的年份能拿到10%左右的年化收益,我们暂且抛开近年来关于这类非标债权资产的不断高企的违约情况,单纯讨论收益,从长期来看其实是贬值资产。我们过去帮客户做股权配置,一般投资期限在5年期及以上,乍一看客户可能觉得不易接受,但是最后平均下来的年化收益率往往能够达到15%~25%,一年相差五个点短期差别或许不大,一旦拉长了时间尺度差别还是很明显的。这也是投资一直强调不能靠感性,而是要看清逻辑要理性。
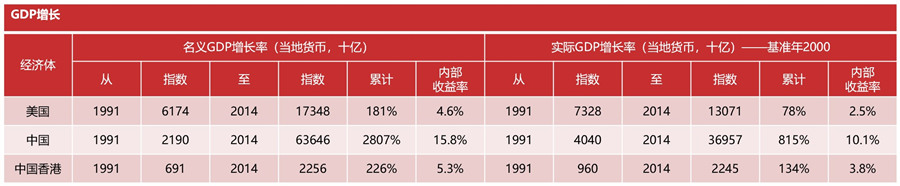
我们再来看看同期中美的 GDP增长比较,美国是4.6%,中国是15.8%,中国成长很快。同时也说明股指、股票的表现符合GDP的表现,即基本的动力原因都是基于GDP的增长。
美国与中国1991-2014年GDP增长比较
(来源:Siegel,Jeremy,Future for Investors(2005),Bureau of Economic Analysis,Measuring Worth)
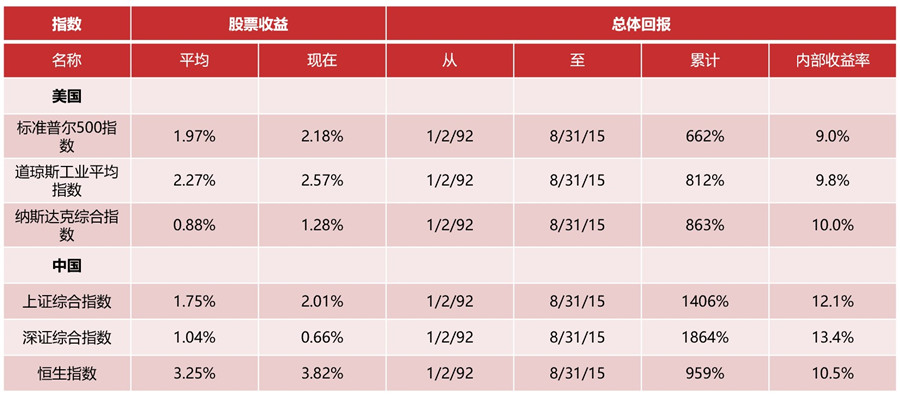
同期中美主要股市指数比较,中国股市的成长其实是高过美国的。虽然感受上,美国过去“一直是大牛市”,而中国则是“数月牛市,长年熊市”。
美股自1991年至今历史上表现比较好的代表性公司
(来源:Siegel,Jeremy,Future for Investors(2005),Bureau of Economic Analysis,Measuring Worth)
中美资本市场中个股表现,同期的或者早期的美国,一些公司大家也耳熟能详,伯克希尔Berkshire从1958年上市到现在涨了26000倍,IRR都是相当的,同时在美国上市的阿里、百度、网易、携程,IRR增长最快的好几个都是中国公司,这些中国公司目前亦均有意向在港股进行二次上市。那么在A股市场,有没有人二十年里投资赚了一千倍?你投资平安、万科一家就是一千倍,这是存在的,当然真正能赚到一千倍的只有最早的国有股份/原始股。而从内部收益率这个指标看,无论是在中国市场,还是在美国市场,都不乏达到几十倍的大批优质公司。
所以无论是股指还是个股数据,都进一步佐证了一个既定事实:长期资产管理核心是权益类资产 。
2
当下中国的投资机会
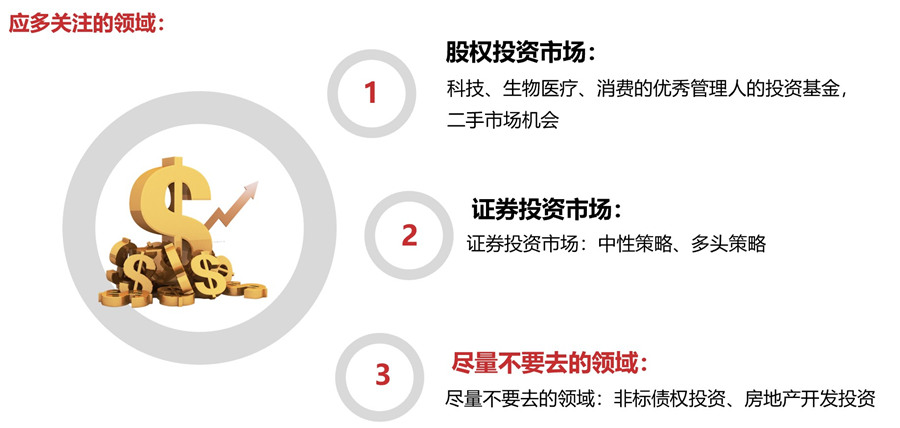
建议非流动性资产做长期资产配置
非流动性资产,通俗理解就是跟日常生活没有关系的钱。至于具体配置在什么领域,则遵循我们前面讨论问题,即要知道知道中国大概率会如何发展,比如科技、生物医疗、消费的优秀管理人的投资基金。
从现实来讲,二手市场份额有很大机会。这基于一很有意思的情况,2015年-2018年是中国股权投资的异常火爆阶段,不管到底看不看得懂的都冲进了股权投资市场买了一堆,但是股权投资是有阶段性扣款的,所以现在出现了很多盲目入场却在后续出现经济问题的,我们称之为二手份额。如果项目本身优质且对方已经投资了两三年,此时我们去接手,资金使用效率相应会变得更高。
建议关注证券投资市场
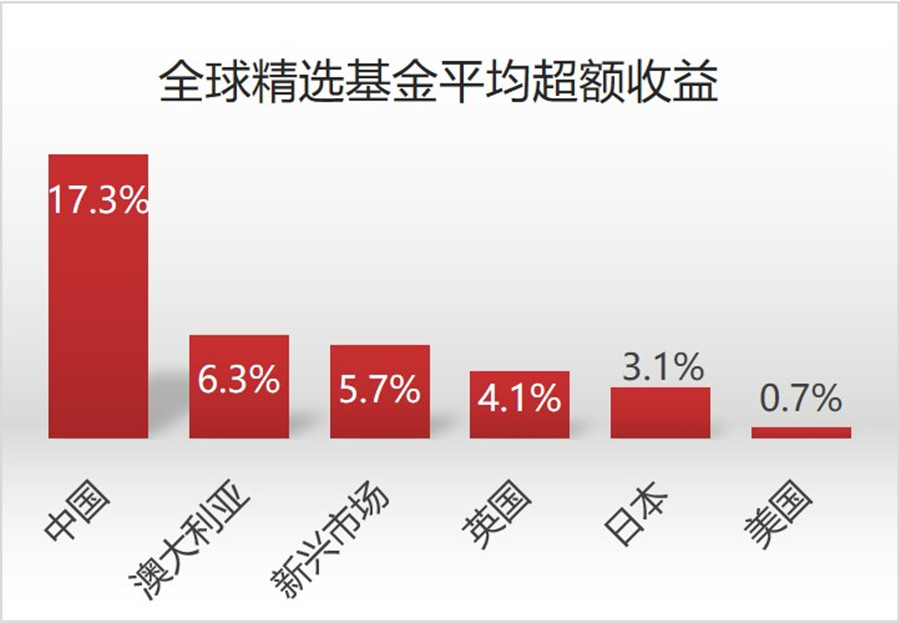
中国证券投资市场的前景广阔,尤其建议大家关注中性策略和股票多头策略的表现。以中性策略为例,中性策略目前在中国证券投资市场有着很好的机会,这也是为海外市场在二三十年前所成功验证的。彼时的海外市场中机构投人占比并不高,和中国目前的市场现状类似,大部分的交易还是由散户在进行,使得市场中充斥着非常好的α机会,并且波动率较高,为中性策略的发挥提供了优良的市场土壤。
在中国获得的平均超额收益远远高于在其他市场的表现
数据来源:海外知名私募基金公司研究报告,叁湘整理
换言之,“割韭菜”是目前中国市场耳熟能详的一句话,而聪明的投资人可以利用中性策略成为割韭菜的那把镰刀。
建议大家尽量不要涉足的领域
比如非标债权,以及房地产市场。中国是一个以房地产信贷扩张为基础的市场,而美国是以资本市场信用扩张为基础的市场,虽然两个市场锚定有所不同,但发展到今天本质上很像,即经历了大牛市之后不能大涨也不能大跌。如果跌下来,中国经济的信用扩张就可能崩塌,继而对整个中国的经济造成影响;上涨也很难(或者不能),从底层因素看再上涨的情况,所有的生产成本都会太高,同样会影响整个国家经济的成长。
今年还有一个特殊情况,全世界都在印钞,中国也不例外。如果超发的货币不能进房地产市场,那么二级市场迎来价格的上涨也将是正常情况。相信从未来长周期来看,中国二级市场会迎来一个长牛状态。而且中国无论是为了跟美国竞争,还是为了可持续的控制力,以及基于政府对国家的影响力和民生考量,都需要一个慢牛的市场。
因为工作原因,我接触到接触到很多投资人和资产管理人,亦接触到很多企业家和高净值客户,发现了一个特别有意思的情况:所有的资产管理人都异常忙碌且兴奋,对中国特别看好;而现实中的很多企业家对未来都是“唉声叹气”,觉得问题颇多。其实是由于大家在过去二三十年中的成长性行业赚到了钱,而这些行业可能在未来二三十年不再那么赚钱或者发展受限,但这是正常的也代表应该换赛道了。
至于换赛道的方式,不是一定要从一个传统企业生硬地变成一个高科技企业,而是还可以利用金融工具去更加科学地完成转换,把资产从成长性不高的传统行业逐步转换到未来更具高成长性的新兴行业,从而得以分享中国未来经济成长的红利。这也是实现财富保持增值的核心要素。
结语
我们相信未来中国经济大概率将迎来长期可持续的发展,我们要相信中国、要对中国抱有理性的乐观。这是完全基于经济成长的驱动因素评估——自由交换的大市场、科技的提升及资本资源的有效获取,这些经济动因在中国不仅没有失去还有所加强,市场进一步开放,且国家更加重视科技发展并持续扩展,资本更加充裕,在这个过程当中,大家有机会让资产继续实现增值。
Thanks for your time
感谢阅读
想要了解更多投资中的人性弱点和陷阱?
想告诉我们你的财富故事答疑解惑?
想要学习和提升投资的专业认知和技能?
想要了解家族资产管理相关内容?
想要创设家族办公室或需要相关支持?
长按识别下方二维码添加微信好友,进行1对1咨询。
与成功者同行,让财富温暖人生!
叁湘 · 家族办公室联盟
叁湘成立于2014年,是在中国商务主管部门备案的外商投资企业。叁湘是中国市场买方定位的家族办公室专业服务机构,主要股东为全球知名资产管理公司、著名投资人和深行业专家。公司核心管理团队深耕中国金融市场多年、配合默契且成绩斐然 。
叁湘成立伊始即致力于支持中国家族办公室及独立财富办公室的成长与发展,提供投资风险管理咨询、全球投资机会筛选、个性化资产管理解决方案、家族办公室创设及运营支持等一系列专业服务。
叁湘经过多年的实践和探索,已总结出一套在中国支持家族办公室发展的成功模式,并形成了高端圈层网络:叁湘·家族办公室联盟。叁湘至今服务超过50个家族办公室,提供投资建议和解决方案逾100亿元,已成为中国家族办公室领域的行业领先者!