导言
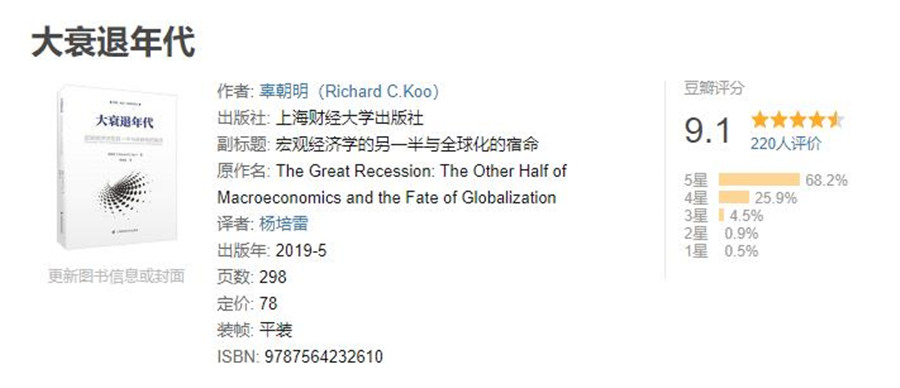
在经济全球化的时代,欧美主要经济体纷纷进入零利率或负利率时代,宏观经济学和金融学教科书上的模型出现了适用问题,货币政策释放的天文数字货币量无法生成有活力的经济,无法实现通货膨胀目标水平,在这样的时代,该如何预期未来?《大衰退年代:宏观经济学的另一半与全球化的宿命》,正是为了回答这一问题。
本书作者辜朝明是野村证券研究院(Nomura Research Institute)首席经济学家,负责向日本的证券公司野村证券及其客户提供独立的经济和市场分析报告。在过去的10年里,关于如何更好解决泡沫后经济和银行问题,他向西方国家政府和中央银行提出了大量的建议。 你无法解决问题 直到你能够对问题正确地命名 这本书首先是对主流宏观经济学观点的批判。宏观经济学原理建立于20世纪40年代后期,基于的假设是私人部门总是追求利润最大化。辜朝明认为,“你无法解决问题,直到你能够对问题正确地命名”,在这门年轻的学科中,仅仅重视了实际经济生活两阶段中的一个,完全被忽视的另一个阶段是私人部门追求债务最小化。这个阶段有助于解释为什么经济陷入长期停滞,以及量化宽松、零利率甚至负利率政策无法达到预期效果。 作者认为首先需要关注的是“借款人消失”的问题。在资产价格泡沫阶段,人们希望快速致富而加杠杆,当泡沫破灭和资产价格崩溃时,他们拥有的是巨额债务,可能资不抵债。1990后的日本,2008年后的西方经济体就出现了这样的情况,后果就是“借款人消失”:一旦他们面对清偿能力约束,安全需求就成了最优先需求,这些家庭和企业的最优先选择是债务最小化,即使是零利率,也不会举债投资。 节俭悖论 如果每个人都储蓄,无人能储蓄。 一旦大多数人在同一时间优先选择债务最小化而不再举债投资,经济就会陷入危险,进入第1章所描述的1000美元——900美元——810美元——730美元通货紧缩循环情境: 拥有1000美元的人,只花掉了900美元,剩下的100美元存入银行。如果没有借款人把100美元借走,那么经济总量实际上收缩了10%,从1000美元下降到了900美元。如果这个人在第二年继续决定储蓄10%,仅仅花掉810元钱,那么经济总量收缩到810美元。 只要借款人继续旁观不借钱,这个循环就会不断持续,这样的收缩过程就被称为“通货紧缩螺旋”。 “借款人消失”的第一个后果便是货币政策失效,过去十年发达国家就出现了这个现象:货币政策完全失去了效力,基础货币供给和社会经济体货币供给完全脱钩,央行释放天量的流动性,但是M2完全没有反应,货币乘数每况日下。 “借款人消失”的第二个后果便是经济增长和通货膨胀都陷入停滞。经济体的信用活动并没有随着货币政策扩张而扩张,经济体反而陷入了类“通货紧缩螺旋”的状态,经济增长毫无起色,通货膨胀也始终达不到央行的目标水平。 所以,就出现了“节俭悖论”:如果每个人都储蓄,其结果是无人能够储蓄,因为经济陷入了衰退。 刘易斯拐点与工业化过程的三个阶段 “节俭悖论”现象之所以会在发达经济体出现,与经济体工业化过程的阶段有关,作者基于刘易斯拐点将工业化过程分为三个阶段: 工业化过程有三个阶段,分别是: 1、城市化经济阶段,这个阶段中经济还没有达到刘易斯拐点; 2、成熟经济阶段,在这个阶段经济已经跨越了刘易斯拐点,工资水平显著上升,国家处于黄金时代; 3、被追赶的经济阶段,在这个阶段海外的资本收益率会显著高于国内。 注:刘易斯拐点,即劳动力过剩向短缺的转折点,是指在工业化进程中,随着农村富余劳动力向非农产业的逐步转移,农村富余劳动力逐渐减少,最终达到瓶颈状态。 作者指出,对发达经济体而言,一旦出现“借款人消失”的趋势,货币政策就已经基本无效,必须使用财政刺激政策(债务的另一面是储蓄,极低的政府债券收益率就是明确信号,说明了市场期待政府作为最后借款人),维持经济体不陷入通货紧缩螺旋并给私人部门偿还债务以及重建其资产负债表所需的收入。 根据是否存在借款人与出借人 将经济体分为四种状态 工业化进程的不同阶段,借款人与出借人的数量会呈现规律性的变化,从而产生不同的经济状态。作者根据是否存在借款人与出借人,将经济体分为四种状态,并指出了不同状态所适用的政策。 1. 借款人和出借人都有充足的数量。这是教科书里面的正常状态,经济体呈现出正常利率。(中国目前所处的状态) 2. 有借款人但没有出借人。这种情况一般出现在金融机构由于不良贷款、通货膨胀问题而收缩信用的时候,经济体的贷款利率会迅速攀升,这个时候需要央行采取合适的货币政策控制贷款利率,使经济体恢复到正常状态。(80年代初美国所处的状态) 3. 没有借款人但有出借人。政策利率处于极端低位甚至为负值,但是仍然没有借款人愿意出来借钱。央行不断释放基础货币,但是银行体系没有办法注入M2到经济体中,货币乘数不断下降。(过去十年发达经济体基本都处于这个状态) 4. 没有借款人也没有出借人。社会经济缺乏正常的信用活动,整个经济陷入停滞甚至崩溃。这种情况往往出现在重大的经济危机发生之后(如1929年、2008年)。这个时候政府必须站出来,既充当“最后的借款人”,也充当“最后的出借人”,通过政府活动来恢复社会的信用活动,阻止经济体陷入停滞。 结语 创造货币过程不会使社会更富裕,只有明智使用货币才会使社会财富增加。如果与货币供给增加相伴的是消费增加,实际上相当于是借钱购买消费品的那些人增加了债务,对于社会整体而言,财富的净增加为零。只有借来的钱被用于能够产生收益的投资项目并创造价值,才会使社会将富裕。因此,在经济体陷入通货紧缩螺旋的时候,政府作为最后借款人和出借人,将资金注入能够在未来产生收益的投资项目,才能真正激活经济。 Thanks for your time 感谢阅读 想创设自己的家族办公室并得到相关支持? 想了解如何系统性地规避投资风险? 想持续提升投资的专业认知和技能? 想找到靠谱的专业团队享有专业及个性化服务? 想获取符合个性需求的财富管理解决方案? 长按识别下方二维码添加微信好友,进行1对1咨询。 与成功者同行,让财富温暖人生! 叁湘 · 家族办公室联盟 叁湘成立于2014年,是中国商务主管部门备案的外商投资企业。叁湘是中国市场买方定位的家族办公室专业服务机构,主要股东为全球知名资产管理公司、著名投资人和资深行业专家。公司核心管理团队深耕中国金融市场多年、配合默契且成绩斐然 。 叁湘成立伊始即致力于支持中国家族办公室及独立财富办公室的成长与发展,提供投资风险管理咨询、全球投资机会筛选、个性化资产管理解决方案、家族办公室创设及运营支持等一系列专业服务。 叁湘经过多年的实践和探索,已总结出一套在中国支持家族办公室发展的成功模式,并形成了高端圈层网络:叁湘·家族办公室联盟。叁湘至今服务超过60个家族办公室,提供投资建议和解决方案逾150亿元,已成为中国家族办公室领域的行业领先者!