导言
当我们与客户沟通期望的投资收益率时,许多客户会说,“当然是越高越好”。这反映出对于大部分投资人来说,看待一个产品或者一个投资标的时候往往聚焦于收益,而完全不考虑影响收益的其他关键因素。这也就造成了许多投资人会按照期望收益率去做投资决策,结果往往并不尽如人意。在为客户制定解决方案的时候,是不是真的要按照客户的要求,将预期投资收益率设定得越高越好呢?今天,我们就分析一下这个问题,希望能够帮助大家在与客户沟通解决方案的过程中,指引客户厘清思路,改善投资心态,并最终提升投资结果。
影响预期投资收益率的因素
1
投资风险的大小
在投资中,风险是一个很容易被客户忽略的因素,尤其是在中国这样相对新兴的市场。我们可能会发现,虽然大家都知道有风险这么个概念,但是对风险的认知却非常有限。其实,从合理的金融学原理角度来讲,风险与收益是严格正相关的:正常情况下,低风险低收益,高风险高收益。
那么,一定没有低风险高收益的投资机会?严格地说当然是会有的,但是在制定解决方案的时候,不应该诱导客户去奢望捕捉这样的机会。一方面是因为这样的机会出现原本就是概率极小的,把投资回报寄托在极小概率出现的机会上,事实上是一种赌博心态;另一方面,我们要相信市场的力量,市场是相对公开透明的,优质的投资标的很快会被市场赋予很高的定价,风险也就随之增大。所以,对于绝大多数投资者来说,如果要想获得更高的收益,就需要做好承担更高风险的准备。
2
投资期限的长短
除了风险以外,资金的投资期限是也是影响预期收益率的重要因素。
老股民有句话说,横有多长竖有多高,意思是一只股票横盘时间越长,它未来的爆发力也会越强,涨幅会越大。这句话深刻地体现了投资期限和收益之间的关系:当你的资金投入期限越长,越能够获得高的回报。
另外一位闻名遐迩的投资大师巴菲特更是用他一生的投资经历证明了投资收益率与投资期限之间的关系。巴菲特是长期价值投资者,常常买入一只股票就持仓几年甚至十几年,持仓时间最长的华盛顿邮报甚至达到了40年。对于他的长期持有,市场也给予了丰厚的回报,使其成为世界上最富有的人之一。
然而,许多投资者在说“收益越高越好”的时候,心里真实的想法是一年、半年甚至只需要几个月就能获取高回报。这是不现实的,因为期限越短,不确定性就越高,越可能出现不达预期的情况,相反期限越长偏离预期收益的幅度将会越小。
3
惯性思维
思维惯性的影响非常直观。过去两年,A股市场走出了少有的牛市行情。很多股票型基金都在这两年录得净值翻倍的业绩,结果吸引了大批的投资者进入股票型基金市场。然而,他们的预期却被这两年的行情推得很高,产生了惯性思维,认为在接下来一年投资股票型基金仍然能获得50%以上的回报。虽然我们不能否认这种可能性,但是在市场连涨两年之后再抱有这样的预期,那么失败的可能性大大增加。
4
幸存者偏差
幸存者偏差指的是,当资讯仅来自于幸存者时,可能会与实际情况存在偏差。对于投资来说尤其如此。很多时候我们看到的是在市场上获得成功的案例,失败的案例往往湮没无闻,这就很容易让人们在做决策时陷入幸存者偏差的陷阱,把个别成功的案例误认为是普遍现象,导致对未来的投资收益率产生不切实际的期待。
如何设定合理的预期收益率
上述的几个因素都会切实影响到投资人对预期投资收益率的判断,受限于此的客户会产生出收益越高越好的错误心态,放松了对风险和期限的管理,最后反而会拖累解决方案的实际业绩表现。那么,我们在为客户制定解决方案的时候,应该如何引导客户设定合理的预期投资收益率呢?这依然需要从风险和期限两个角度来回答。
1
了解客户的风险承受能力
首先我们需要引导客户对自己愿意承受多大的风险有充分的认知。“不谈风险的收益是耍流氓”,想要年化收益率40%的解决方案,那么是否愿意承受最大40%的回撤呢?如果答案是否定的,那就必须降低预期收益率,直到能接受相应的回撤风险为止。
我们在为客户制定解决方案的时候,也要严格按照合理的金融学常识,将预期投资收益与风险匹配起来,并且向客户清晰地说明。作为家族办公室,我们为客户制定的解决方案不是以帮助客户赚取短期内的高风险收益为目标,而是要在客户能够承受的风险范围内,获取稳定的投资回报。所以,在市场比较火热的时候,我们要提醒客户谨防因为惯性思维而对预期投资收益率有过高期待,需要充分考虑到市场的波动风险,做好承受市场阶段性下跌的风险。对各个基金管理人的过往历史业绩也要持有一定的保留态度,不要过度迷信。
2
明确客户能接受的投资期限
正如前文所说,投资期限长短与预期投资收益率也是严格正相关的,所以在与客户确认预期投资收益率的时候,我们也需要充分了解客户能够接受的投资期限。
如果客户想寻求20%-25%左右的回报,那么要与他确认,是否愿意让资金被锁定3-5年以上呢?如果资金是计划在未来较短的时间里要支出的,比如未来半年要用来交期房的款项或者未来一年要用于购车,这就都属于中短期内的计划支出,对于这样性质的资金就不能期望过高的收益率。如果资金是计划在中长期才会使用的,比如10年后孩子的教育支出,几十年之后自己的养老金储备,那就不妨将收益率预期抬得更高一些。
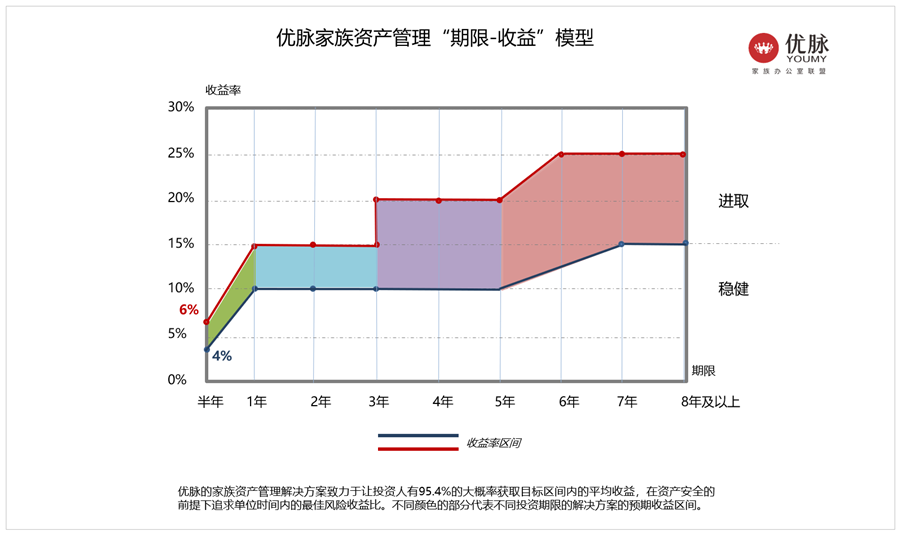
我们在为客户做解决方案的时候也应当如此建议:如果想获得更好的收益率那么就应该持将投资期限适当延长。
结语
当我们为客户制定解决方案的时候,预期投资收益率并非设定得越高越好,而是要同时考虑到客户所愿意承担的风险与资金所能投资的期限,否则很难取得真正让客户满意的投资结果。
Thanks for your time
感谢阅读
点击文末的“在看”,分享给更多的朋友
想设立自己的家族办公室吗?
想成为合格的家族办公室合伙人吗?
想知道怎么建立长效的核心竞争力吗?
想更有效地规避投资市场地各种风险吗?
想获得专业可靠的财富管理解决方案吗?
长按识别下方二维码添加微信好友,进行1对1咨询。
与成功者同行,让财富温暖人生!
叁湘 · 家族办公室联盟
叁湘成立于2014年,是中国商务主管部门备案的外商投资企业。叁湘是中国市场买方定位的家族办公室专业服务机构,主要股东为全球知名资产管理公司、著名投资人和资深行业专家。公司核心管理团队深耕中国金融市场多年、配合默契且成绩斐然 。
叁湘成立伊始即致力于支持中国家族办公室及独立财富办公室的成长与发展,提供投资风险管理咨询、全球投资机会筛选、个性化资产管理解决方案、家族办公室创设及运营支持等一系列专业服务。
叁湘经过多年的实践和探索,已总结出一套在中国支持家族办公室发展的成功模式,并形成了高端圈层网络:叁湘·家族办公室联盟。叁湘至今服务超过60个家族办公室,提供投资建议和解决方案逾150亿元,已成为中国家族办公室领域的行业领先者!