导言:
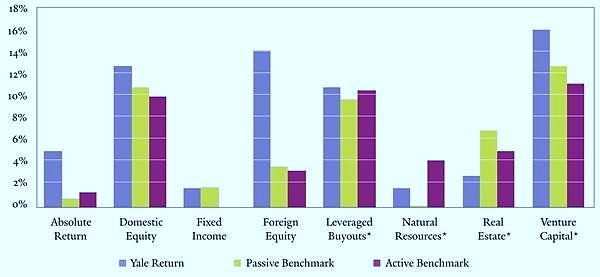
5月5日,传奇投资大师、耶鲁大学捐赠基金的首席投资官大卫·史文森因癌症去世,享年67岁。自1985年他接手管理耶鲁大学捐赠基金起至今,基金的价值从13亿美元增长为312亿美元,翻了24倍。在截至2020年6月的过去10年里,耶鲁的捐赠基金产生了10.9%的年回报率,在所有八所常春藤盟校中排名第一。大卫·史文森究竟是用了什么“魔法”缔造了这一投资界的神话呢?今天就和大家一起领略他在经典著作《机构投资者的创新之路》中分享的精华内容。
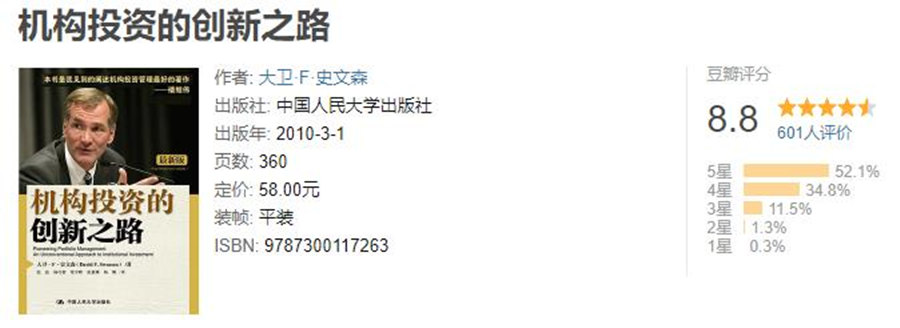
《机构投资的创新之路(最新版)》一书在西方被誉为机构投资的圣经,史文森主导的“耶鲁模式”使他成为机构投资的教父级人物。前摩根史丹利投资管理公司董事长巴顿·毕格斯说: 世界上只有两位真正伟大的投资者,他们是史文森和巴菲特。 本书倡导长期投资理念及风险管理的意识,并对投资的组织构架及资产配置有了非常深刻的描述,被视为机构投资者、GP、成熟的个人投资者和投资管理专业师生的必读之作。 史文森与“耶鲁模式” 1985年,大卫·史文森(David Swensen)离开了雷曼兄弟,出任耶鲁捐赠基金会首席投资官。刚接手耶鲁基金时,斯文森也不知该如何管理,他花了数年的时间评估各种投资组合,考虑不同的投资战略,最终经过总结和演化,形成了目前业内竞相模仿的“耶鲁模式”。 “耶鲁模式”有两个核心:以资产配置为出发点,多元化配置,进行分散投资;大比例超配股权投资、另类投资等能够穿越牛熊的长期资产。那么史文森是如何践行的呢? 首先,史文森上任后做的第一件事就是改变了传统的投资模式,进行大类资产配置。他将原本投在国内股票债券上的大约3/4的耶鲁捐赠基金分散到一系列其他投资项目中,包括购买公司控股股权、基金和地产、木材、石油、汽油等硬资产。多元化投资的魔力就在于,尽管不同资产类别单独来看都各具风险,但一旦形成一组彼此之间没有强关联性的配置,整个组合的风险水平就会大大降低。而这样的投资组合很快就得到了市场的验证,它有效降低了波动性且实实在在地提高了基金的整体收益率。 其次,他认为获得流动性是以牺牲收益为代价的,重仓流动性很低的另类资产、绝对收益、实物资产和私募股权类资产。由于低流动性资产相对高流动性资产而言有更高的预期收益,两者的收益差额即可产生流动性溢价。所以通过大量配置低流动性的另类资产,能够获得更多流动性溢价。 然后,通过严格的资产再平衡策略,避免择时操作。“耶鲁模式”下基金对于每一大类资产都有着明确的配置目标,并严格的执行再平衡的策略。意味着并不是追求买低卖高,而是通过不断调整资产的配置比例,达到降低风险的目的。其每年都会根据当年市场情况,提前进行资产配置目标的设置。 从本质上说,市场择时是对长期投资目标的否定。投资者需要在短期内对他们在长期投资时需要考虑的各项因素做出正确分析,但这样的代价过于高昂。而且,投资者需要承担与长期投资目标不符而造成的损失。 最后,设立自己的投资办公室,不断培养专业人才。在挑选基金人才上,史文森很有眼光。他培养出的人才不仅在耶鲁创造了佳绩,也向哈佛大学捐赠基金、麻省理工大学捐赠基金、普林斯顿大学捐赠基金、洛克菲勒基金会、希尔顿基金会、卡耐基基金会等知名投资机构输出了领导力量。 逆向思考和长期投资 在投资行业,如果采取非主流的投资策略,或许会面临许多挑战。人性会驱使投资人采用最获众人认可的投资策略,当自己的投资跟多数人趋同时,会强化自己与主流的一致性,以防出错后独面尴尬。不幸的是,这种心理上的慰藉很少能创造出成功的投资结果。 史文森的“不走寻常路”,体现在通过对市场的深刻洞察,大举进军定价机制相对薄弱的另类资产市场,创造性地应用风险投资、房地产投资和绝对收益投资等各类投资工具,为机构投资者重新定义了几个大类的资产类别。 逆向投资并不意味着让投资者一味地逢低买入,但越是不被看好的投资,越要对基本面进行认真分析。此时认真做功课一来为减仓找到充足的理由,二来在受到市场质疑时可以增强信心,不为所动。事实上,短线来看,逆向投资会看上去很傻。但是,克服从众心理本身并不能保证投资的成功,一味地追求独特的投资政策,很有可能置组合于不必要的、没有回报的风险之中。 逆向投资是许多成功投资策略的核心,它是反人性的。逆向投资要求投资者避开被人们追棒的明星品种,而去选择备受冷落的投资标的,但是大多数人的做法恰恰相反。在投资世界里,失败却是未来成功的种子。那些估值低、备受冷落的策略未来前景更胜一筹,折价交易的失宠资产能够提高预期收益。坚持持有与众不同的观点需要坚定的信心和坚强的毅力。逆向投资者要想成功,必须对舆论的威逼利诱视若无睹,置若罔闻。如果投资者缺乏坚韧不拔的毅力,走逆向路线通常只能产生糟糕的业绩。 而追求短期策略的投资者很快会发现,市场太有效了,即使了瞬间的错误定价机会,短期获利后,也必须马上找到新的机会继续下去,这样只能疲于应付。 真正的长期投资策略可以极大地扩展投资范围和机会,使长期投资者能够从短期投资者的非理性投资行为中获利。而“耶鲁模式”中,长期投资组合更偏重股权投资,而且金融理论也告诉我们,高风险伴随着高收益。尽管未来股票投资收益未必像美国股票历史收益那样丰厚,但是股权偏好的投资策略依然适用于长期投资者。 外部投顾与GP的选择 在管理基金的过程中,大卫·史文森将耶鲁的捐赠基金分派给100多个不同的经理人,包括几十只对冲基金。 好的人品可以弥补合同的不足,但再好的合同也弥补不了坏的人品。 他在书中强调,在外部投资顾问和GP(基金管理人)的选择上,“人”是第一位的,历史业绩并不是决定性的因素,道德水准、投资风格和长期专注的能力往往是更加重要的。相较于其他理论化的标准,选人的能力才是耶鲁基金的核心竞争优势,而这一能力往往是无法被量化和公开化的。 在现在的市场环境下,我们选对了行业、选对了赛道,更要选对GP,优质的GP是需要我们花时间去研究和发现的。 过去几年叁湘的专业团队一直根据制定的一系列标准,筛选特定的一些GP进行评估分析。整个市场的GP数量是非常多的,尤其在2017年到2018年,整个中国的PEVC行业也是达到了一个高峰。截止到2019年1月份,中国登记的私募GP都有25000家,这个数量是美国的近10倍。数目众多的GP,不同的背景、经历和经验,在挑选的过程当中,也给我们带来了很大的工作量,需要花很多时间去研究、去尽调。我们会针对GP的“团队、投资能力、投资管理、行业声誉”这4个方面及55个指标进行打分,形成我们对GP的整体评估结果。 要判断GP在某个领域的投资能力,首先一定要看他们在那个细分的领域做了多少年。如果说有的GP压根就不是深耕某一领域的,只是因为最近两、三年该领域火了才去投,这种管理人我们通常认为他们在该领域是不专业的。例如,一个GP一直在做互联网领域,从最早的门户网站到搜索、电商,然后再到社交支付,到现在的产业互联网,在整个20年的时间里面完整地经历了互联网行业的发展阶段,并且过往取得的成绩已经得到了验证,可以说这个GP是在不断进化的,我们是可以花很多时间去研究他,甚至是投资的。 很多投资人会习惯于选择大牌基金,认为规模越大越能拿到好的投资项目或机会,越不容易失败。史文森在书中的观点是:基金的规模越大其实有可能对积极投资越不利(但对指数基金越大越好,指数基金规模越大越能提高与指数同步的程度),由于管理费收入随着管理资产规模而增长,因此GP容易受到经济利益驱使,认为吸引新的资金要比获得超额回报率容易得多。 致 敬 传 奇 史文森主导的“耶鲁模式”使他成为机构投资的教父级人物,《机构投资者的创新之路》中除了史文森经典的投资哲学、配置理念外,还有许多大量真实、生动的案例,有待大家自己发掘和吸收吧。最后,用书中的一段话结束今天的分享,也以此文向传奇致敬。 资产配置决策以股权导向和分散化投资理念为指导基础,是构建有效投资组合的基础。资产配置的目标是投资过程的核心,它使基金在充满不确定性的世界中进行投资时具有一定的稳定性,投资组合管理的根本目标是不折不扣地执行长期资产,而最根本的风险是不能达到投资目标。 Thanks for your time 感谢阅读 想设立自己的家族办公室吗? 想成为合格的家族办公室合伙人吗? 想知道怎么建立长效的核心竞争力吗? 想更有效地规避投资市场地各种风险吗? 想获得专业可靠的财富管理解决方案吗? 长按识别下方二维码添加微信好友,进行1对1咨询。 与成功者同行,让财富温暖人生! 叁湘 · 家族办公室联盟 叁湘成立于2014年,是中国商务主管部门备案的外商投资企业。叁湘是中国市场买方定位的家族办公室专业服务机构,主要股东为全球知名资产管理公司、著名投资人和资深行业专家。公司核心管理团队深耕中国金融市场多年、配合默契且成绩斐然 。 叁湘成立伊始即致力于支持中国家族办公室及独立财富办公室的成长与发展,提供投资风险管理咨询、全球投资机会筛选、个性化资产管理解决方案、家族办公室创设及运营支持等一系列专业服务。 叁湘经过多年的实践和探索,已总结出一套在中国支持家族办公室发展的成功模式,并形成了高端圈层网络:叁湘·家族办公室联盟。叁湘至今服务超过60个家族办公室,提供投资建议和解决方案逾150亿元,已成为中国家族办公室领域的行业领先者!