导言:
2021年是跌宕起伏的一年,大类资产分化显著,明星基金大批成绩不及格,量化巨头们的策略似乎频频失效,商品市场更是难以琢磨......对于投资者而言,躺着赚钱的时代早已过去,资管新规的正式执行让很多人在2022年的开局就迷失了方向。我们总结了2021年投资市场的一些变化,一起从现象看本质,希望能对大家今年的投资策略和资产配置有所启发。
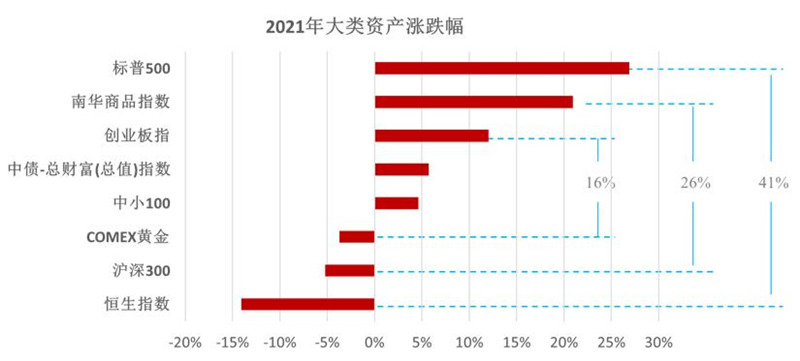
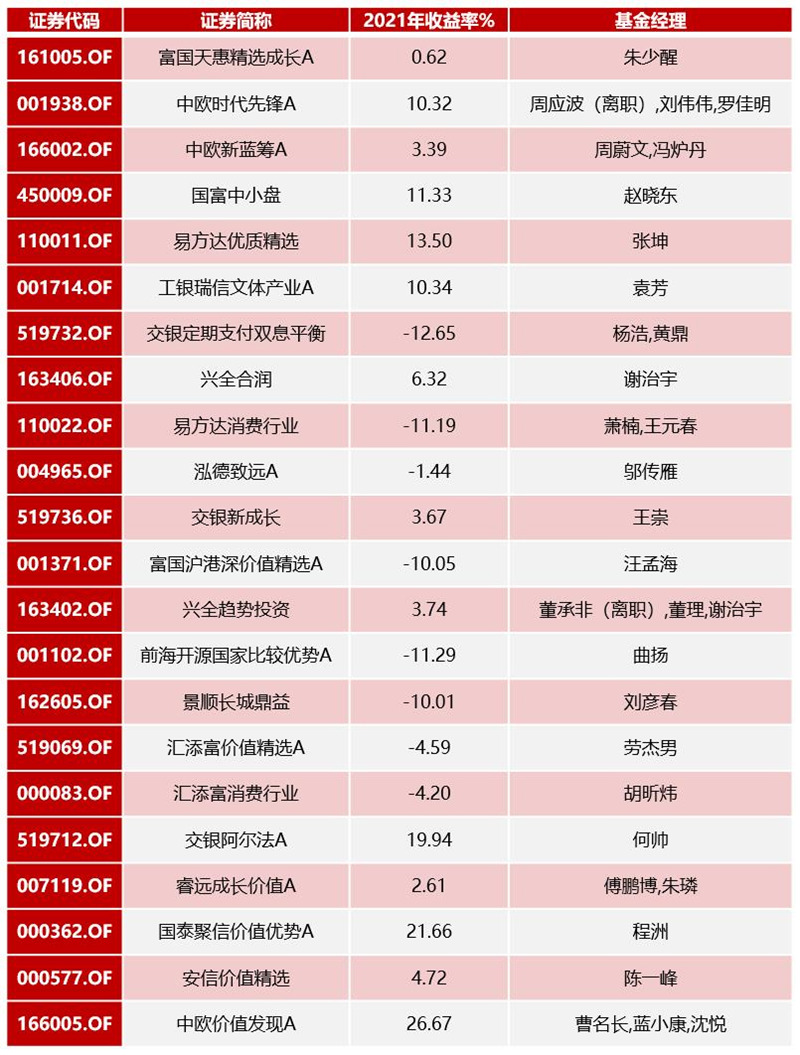
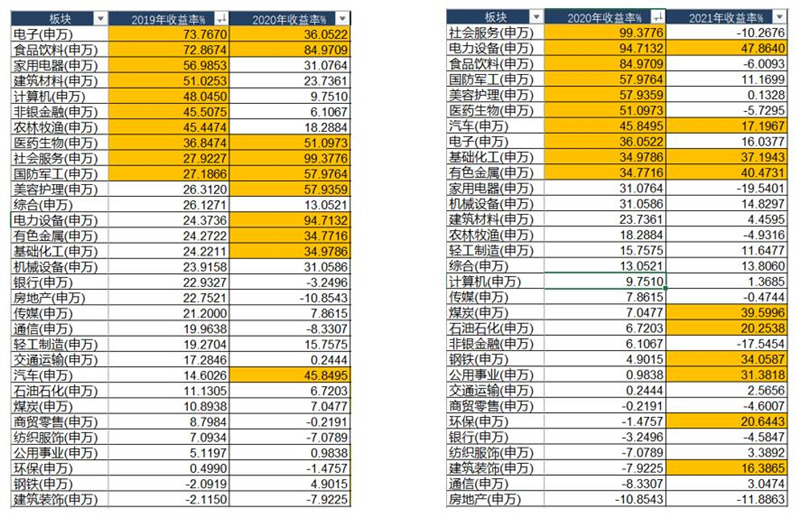
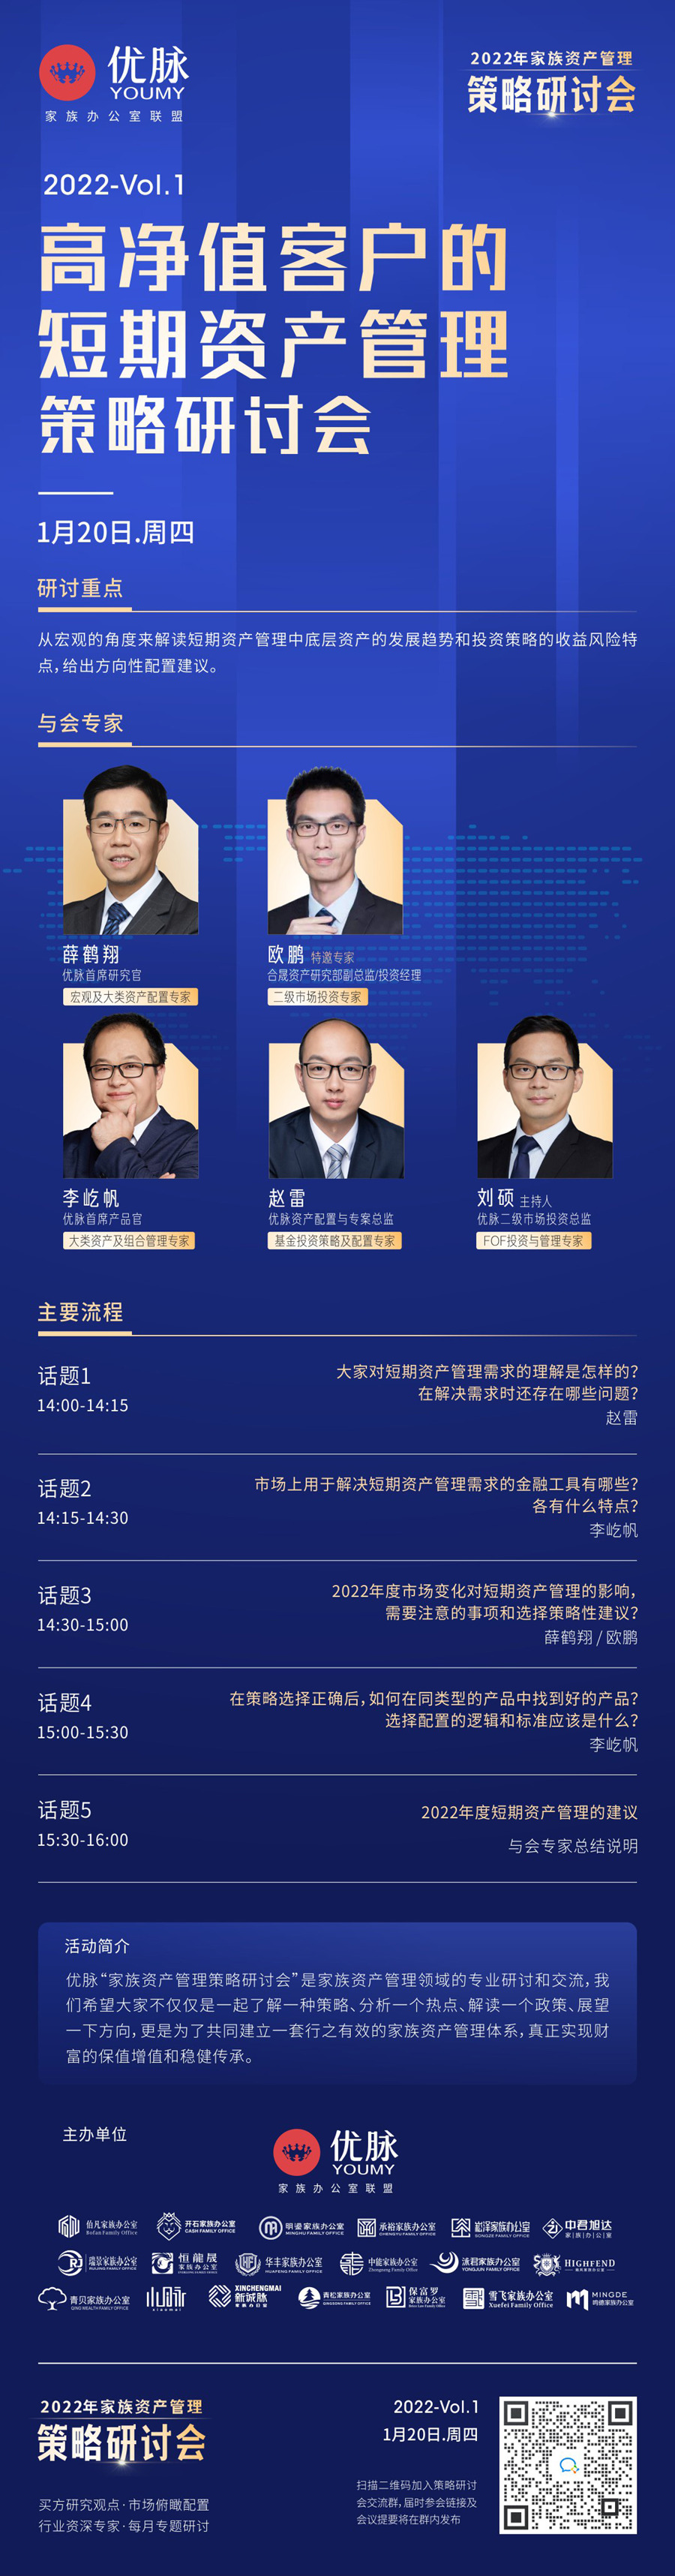
大类资产分化显著 2021年已经过去,这一年资本市场可谓是几家欢喜几家愁:标普500以超过25%的回报在大类资产中独占鳌头;商品市场以超过20%的回报紧跟其后;股票市场则出现了明显分化,如果你配置了创业板,10%的回报收入囊中不是难事,但如果错配了港股或港股基金,亏损10%也并不意外。 启示: 资产的正确选择和错误选择之间可以产生高达40%的差异,这就是资产配置的威力!在投资过程中,配置才是收益的最主要来源。 高净值客户在投资时容易跳过配置环节,直接进入具体资产中,导致由于资产选择出现偏差,即使标的选择正确,也难以创造较好的回报。 建议高净值客户遵循自上而下,先从大类资产入手做好配置,再从具体标的角度进行精选,理顺投资脱机,以显著提升整个投资的效果。 明星基金业绩整体“不及格” 一些投资者认为投资并不是一件很难的事情,只要选择业绩出色的明星基金经理产品并持有,收益就可以手到擒来。 真的是这样吗?我们梳理了一些市场上知名度较高的明星基金2021年的业绩来进行对比。从统计数据上来看,这些明星基金的平均收益率为3.53%,跑输全A指数的9.17%。 这样的结果可能让人大跌眼镜。为什么会出现这样的情况?为什么这些有着强大投研团队支持、有着丰富经验的专业人士竟然连市场平均水平都达不到? 我们先来看看过去三年的行业表现情况。 标黄色的板块为当年排名前10板块。从板块业绩的持续性来看,2019年排名前10的板块在2020年的持续性较好,但2020年排名靠前的板块在2021年则出现较大的分化,尤其是食品饮料、医药生物等重配板块。 由于公募明星基金经理总体秉持价值投资理念,换手率较低,持有时间较长,一旦出现行业或者板块风格的切换,会很容易导致基金经理业绩不佳。再加上明星基金的规模越来越大,容易产生抱团股,一旦调仓会出现踩踏情况,2021年一季度消费板块的行情就是典型代表。 启示: 并非明星基金就能总是维持好的业绩,还需要对市场的行情、未来重点的板块有准确的把握,才能创造好的回报,其实这也属于配置范畴,只不过是在行业间进行的配置。 此外,某些明星基金也可能出现其他一些意外情况。比如2021年交银施罗德三剑客之一的杨浩就受困于抑郁症而导致业绩回落。对于这类问题,也需要保持对管理人的持续跟踪,才能尽早做出有力的应对。 公募大佬卸任 2021年公募投资界,另外一件值得关注的大事就是几位基金大佬的卸任。 首先是年初网传景顺长城的800亿明星基金经理刘彦春要离职。但之后很快当事人通过个人社交媒体账号进行辟谣,打破传言,最终继续坚守景顺长城。 第2位是兴证全球的董承非。董承非号称基金业的“郭靖”,性情内敛,风格沉稳,看似中庸无为,实则功力深厚,在兴证全球服务了18年。去年10月公司发布了董承非离任的公告。 第3位也是业内的大佬基金经理,中欧的周应波。12月中欧基金公告周应波卸任4只基金的基金经理职务。 对于后两位将来的去处,业内普遍预测虽然离任经经理并不意味着离开公募,但二位还是大概率将延续之前其他公募明星基金经理出牌的套路:先卸任,后转私。 启示: 其实“公奔私”一直以来都是基金行业的一个普遍现象,尤其是对于能力较强的基金经理人才。由于公募的激励机制不到位,明星基金经理的业绩贡献与其个人薪资回报不成正比,再加上策略政策限制较多,难以做出更高的超额回报,这些都是导致优秀的基金经理向私募转变的重要原因。 我们也做过公募和私募的业绩对比,发现私募的超额回报确实高于公募,与上述的人才资源流动相吻合。这也是为什么我们认为在选择优秀管理人和策略的时候,私募的配置比例应该高于公募的原因。 宏观大佬转型投资开局不利 如果说起资本市场的研究领域,那么宏观研究是难度最高、影响最大、也是身价最高的岗位。在众多的宏观策略分析师中,前海通证券的首席宏观和债券策略分析师姜超可谓是业内的佼佼者,曾斩获2013、2014、2016三届新财富宏观分析师第一名。 然而,2021年姜超却跳出了坚守15年的宏观研究领域,加盟中泰资管任联席首席投资官,开始向投资实战领域迈进。 从2021年4月12日开始管理中泰超新星1号,成立规模为9400万元,其中中泰资管自身投入了1300万元。 根据姜超自己的说法,之所以选择2021年这个时点转型,是因为在经济增速下行、房地产行业逐步成熟的背景下,权益类市场是未来非常具有成长前景的一个领域,所以其相信这时候参与到这个浪潮中是一个大方向上的正确选择。 不过话虽如此,姜超的投资生涯开局不利,从管理产品以来到今年年初累计收益率为-18%,同期全A指数12%,超额收益为-30%。 从大半年的情况来看,转型有些水土不服,毕竟研究和投资还是有明显的差别。前者更注重理论逻辑的推演和自洽,不用承担太大的心理压力,而后者则需要更多考虑理论以外的现实和突发情况,最终的业绩成果才是硬实力。 启示: 要做成熟的投研,需要对投资和研究人员有明确的分工。通过成熟的流程搭建,让不同的人才发挥不同的作用,建立专业人才各司其职的体系,才能充分发挥每个人各自的优势,让整个的投资和研究通过最终的业绩体现出其价值来。 量化巨头策略失效 2021年四季度,量化巨头幻方策略失效的问题在业内引起了广泛的关注。由于超额偏差过大,招来了投资者的强烈不满,甚至幻方高管也出来公开道歉。 幻方500指数增强欣享1号从9月10日到12月24日收益为-15.83%,同期中证500收益率-4.32%,超额收益达到-11%。 其实除了幻方,其他一些规模较大的同类策略管理人也出现了一定程度的回撤,比如九坤。 幻方此次回撤的原因,一方面是由于其相对低频的换手率,另外也是因为市场上有不少的增量资金加仓指数增强,导致策略同质化比较严重,无法创造超额收益。 虽然幻方这样解释,但不可否认的是作为超千亿的巨型量化航母,其规模的增长还是不可避免的对策略有效性带来了负面影响。 启示: 我们一直强调管理人规模扩张时会对其管理能力产生挑战,所以并非是知名度越高(往往伴随着规模的快速上升)的管理人就一定越好,除非投资人愿意降低投资回报预期。 在之前的月刊中也披露了我们对管理人规模的跟踪研究体系,尝试通过这样的方式避免常见的规模快速增长带来的业绩收益下滑的风险。 在实践中,我们的组合更倾向于中等规模的管理人,这方面的特点在之前晚课《中金私享定制产品专项研究及分析》中进行了分享,如果大家感兴趣可以翻看研习社的录音。 另外,对于一些投研实力很强的管理人出现策略失效的情况,也需要对策略进行专业的评估和及时的跟踪,因为很难简单判断这种失效是暂时的还是中长期的。基金经理需要根据自己的经验、当时的市场环境以及对管理人充分的了解,做出是否调仓的决定。 商品政策干扰 当我们把目光聚焦于商品市场时,会发现2021年的商品市场也是波澜起伏充满了不确定性,尤其是10月份前后行情切换之快令人瞠目。 以动力煤为例,从8月17日到10月18日动力煤期货价格上涨134%,如此短时间的上涨幅度,自该品种2013年上市以来前所未有。 而这背后是政策的威力。 首先是3月1日开始的《刑法修正案(十一)》首次将未发生重大伤亡事故,但存在有现实危险的行为纳入刑法,煤矿超产行为将严令禁止。3月之后全国各地煤矿都采取了停产、限产的方式,再加上七一大庆、安全检查等因素,三季度开始前后整个煤炭行业的供给大幅收缩。 然而,到了10月份政策又有了新的动态。10月16日国家发改委召开了以“保供稳价诚信经营”为主题的会议,要求相关企业进行稳价。结果政策一出,煤价应声下跌。从10月19日到12月8日,动力煤价格下跌62%。 政策的转向不仅带来期货价格的巨幅波动,也带来了管理期货策略收益能力的变化。9月份管理期货策略收益率达到4.36%,远高于过去3年的1.23%的月度平均回报,但随着“保供稳价”政策的落实带来的期货价格下跌,管理期货策略的收益率迅速收窄到0.5%以内。 启示: 其实,在2021年商品期货价格的起伏波动中不同的细分策略又有分化,以基本面为主的趋势策略由于能够对政策进行提前预判,更容易创造收益,而纯量化策略由于主要依靠历史数据,只有当政策带来的变化体现在价格上时才会作出反应,因此相对慢半拍。 所以做资产配置,不仅仅要了解策略本身和管理人,也需要对国家甚至全球的宏观经济进行深度研究,这样才能充分把握不同的行情特征和风险,提前做出准确预判,为客户创造收益、规避风险。 2022年如何做好短期资产管理? 大家对短期资产(现金)管理的需求是什么? 市场上解决短期资产管理需求的工具有哪些 今年的市场趋势和变化会如何影响投资策略? 筛选短期资产管理工具的标准和逻辑是什么? Thanks for your time 感谢阅读 想设立自己的家族办公室吗? 想成为合格的家族办公室合伙人吗? 想知道怎么建立长效的核心竞争力吗? 想更有效地规避投资市场地各种风险吗? 想获得专业可靠的财富管理解决方案吗? 长按识别下方二维码添加微信好友,进行1对1咨询。 与成功者同行,让财富温暖人生! 叁湘 · 家族办公室联盟 叁湘成立于2014年,是中国市场坚持买方定位的家族办公室专业服务机构,主要股东为全球知名资产管理公司、著名投资人和资深行业专家。公司核心管理团队深耕中国财富市场多年、配合默契且成绩斐然。 叁湘成立伊始即致力于支持中国家族办公室的成长与发展,提供家族办公室创设运营支持与家族资产管理专业服务。 叁湘经过多年的实践和探索,已总结出一套在中国支持家族办公室发展的成功模式,形成了高端圈层网络:叁湘联合家族办公室联盟。至今叁湘服务超过80个联盟成员办公室,提供投资建议和解决方案逾150亿元,成为中国家族资产管理领域的行业领先者。