导言:
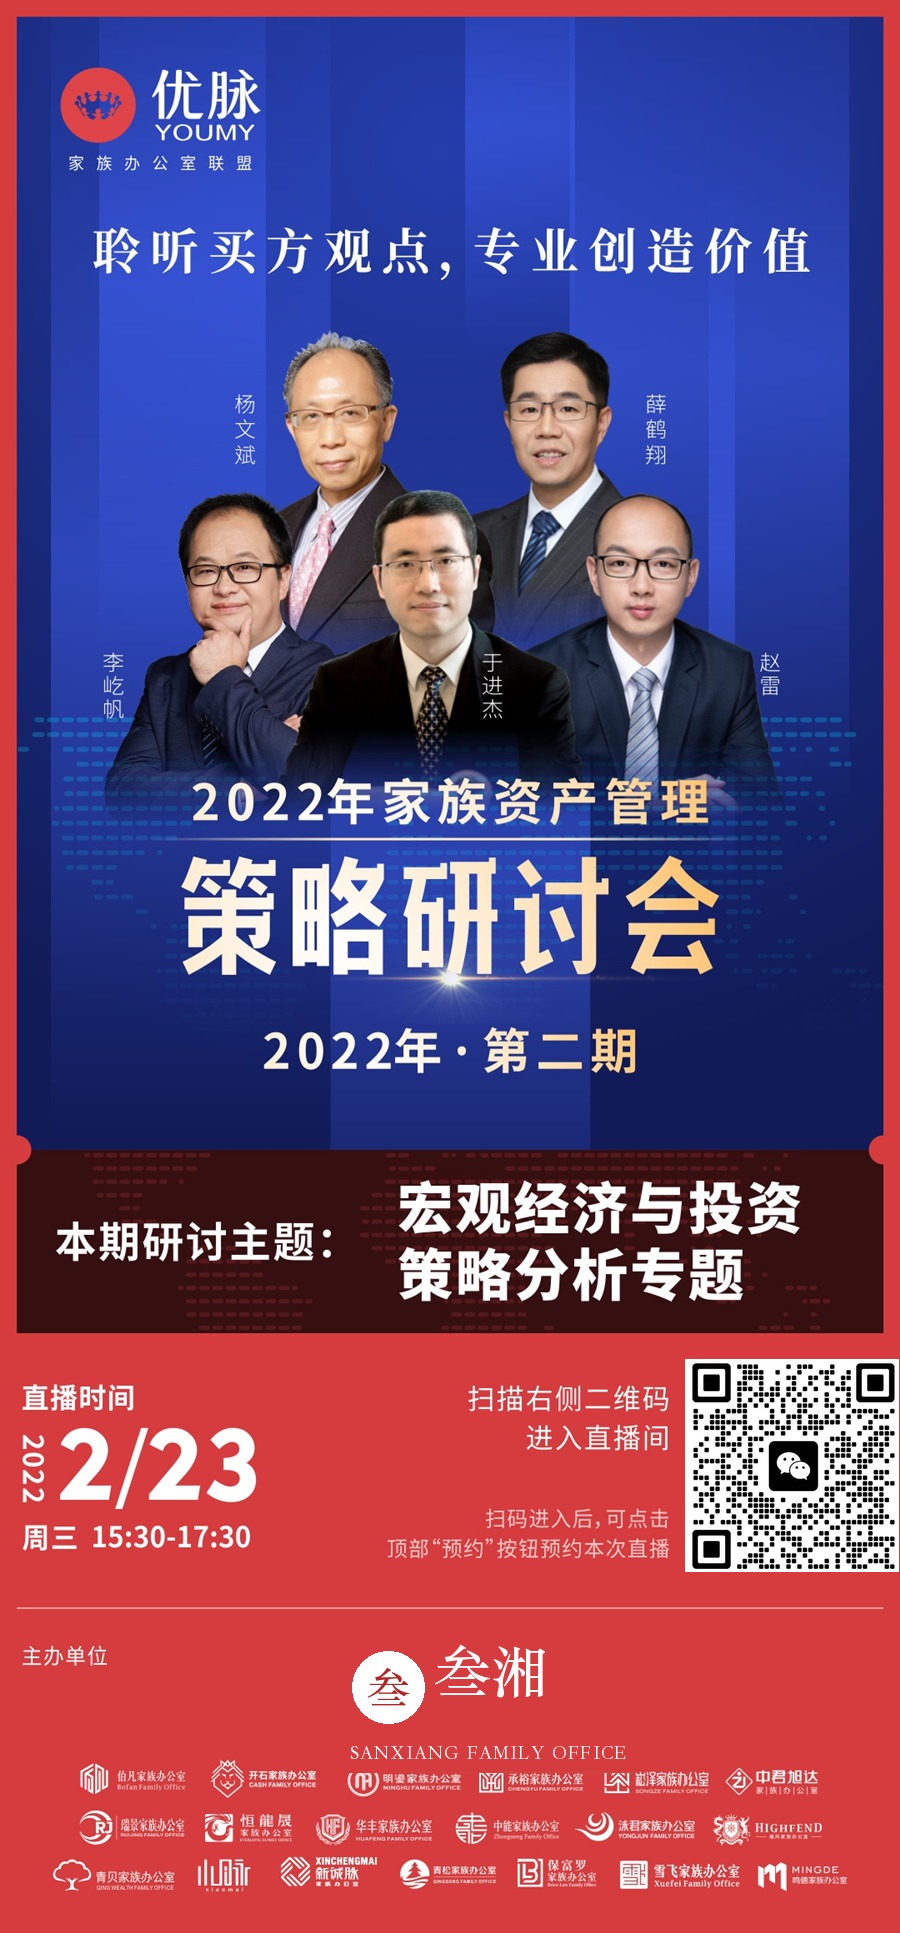
俄乌冲突呈现非常戏剧性变化,我们感叹资本市场如战场,瞬息万变,信息高速传播,预期不断转换。在这样的市场,需要两方面情况的掌握,一个是基本面,另一个预期差。以往当危机爆发时,全球投资者往往可以指望美联储出手救市。但这一次的俄乌危机可能会有不同的结果,美联储可能不会像通常那样对市场伸出援手。借此机会,叁湘联合家族办公室联盟也将在本周召开宏观经济及投资策略会,帮助投资者理清当下充满变数的市场格局。
大家最近在关心什么?国内,稳增长的力度和效果,以及作为短期政策的稳增长在执行后,未来中长期政策的进一步实行;国际,欧美的高通胀连带美联储加息和美债收益率的上升,还有俄乌冲突的辗转反折与逐步升级。
国内:稳增长,逆周期
国内稳增长,会进一步加强,也只能进一步加强,逆周期调节、跨周期调节,目前看都需要去对冲经济下行的压力。地产行业的放松力度目前来看超乎预期和想象,各地开始降低首付比例,居民又开启了一轮加杠杆。在经济下行过程中暴雷还会发生,比如近期的正荣,稳增长发力,稳的是行业或者说行业里普遍性的公司,但依然会有企业没有扛过去。
稳增长这条线在资本市场是有明确主线的,建筑建材、地产、钢铁、煤炭、银行等,而从赚钱效应或整体的风险偏好提升来看,需要行情从稳增长主线往其他方向扩散,才对市场更有效,这个从实体经济上看,也就是要看稳增长如何从基建往更多行业扩散。
去年的主线之一新能源,近期出现反弹,但持续性有待观察。从景气度上看,产业链上各龙头依然会保持很高的增长,乃至未来2年都可以预期有较高的增长。
我们倾向于认为,这里成长板块中龙头的调整,实际上是一个整固再出发的过程,从全年来看,我们对新能源领域的机会依然是看好的,特别是股价普遍快速从高点回落30-50%的情况下,机会其实是非常好的,许多标的拿22年估值都是合理偏低的。
类似的行业,还有军工,里面同样是有长线机会。对于医药,我们认为还是要看政策,从医药指数的调整来看,时间已经足够,调整的空间其实不算特别大,即便再有调整,从历史上调整期的空间来看,是完全出现的,因此对医药的看法是,长期有信心,短期依然谨慎。
同时,今年新的成长主线已经确定,那就是数字经济,包括东数西算,是一个很好的方向,再有就是医药里面的中药也是一个很大的赛道。
国际:美联储加息与地缘局势
国际,主要是两大因素。一是美联储加息,二是俄乌冲突。
美联储加息预期有多强,不用说了,国际投行对加息次数的判断有多疯狂,不用说了。对,加息肯定会不少,对估值肯定有影响,对一些新兴市场的破坏力肯定很大,但有一些核心原则需要把握,这是我们的核心观点之来源。
美国通胀受能源价格影响很大,能源价格是个全球宏观政治问题,涉及全球博弈,不能完全基于经济面来推断。二、利率从短端向长端扩散,长端会上多少,也就是利率的期限结构。长端升多少,是个经济问题,更是个政治问题。美国联邦政府的债务突破30万亿美元,负债率100%,利率从2%上到3%是什么概念,最最粗糙的计算,就是每年支付的利息要增加3000亿美元,即美国的赤字率直接提高1%。所以,随着负债率越来越高,每一轮经济周期高点的利率高点是要下降的。2%以上的十年期国债收益率对美国经济就是有害无益的。本轮的利率高点,不会很高,尽管后面有持续加息。
此前俄乌冲突发生之后,我们敏锐地意识到,地缘冲突成为22年的全球宏观重点之一,因此把地缘局势作为研究体系中需要持续关注的内容之一。地缘局势,和中国一直在提的“安全”一词息息相关,地缘安全、国家战略安全。
地缘局势,是一个非常重要的长期宏观因子,我们把它和人口发展、房地产、产业升级并列的重要长期宏观因子。有关俄乌冲突,我们在周三的2月线上投资策略会上会展开来讲。这里主要讲下上周的最新情况。上周情况实际上非常戏剧性。拜登声称俄罗斯在2月16日会入侵乌克兰,但俄罗斯在2月14日做出了一个撤军的动作,全球股市大涨,随后局势再度紧张,乌克兰军队主动向乌东发动一系列攻击,使形势又全面紧张。
从俄罗斯与美国北约角力这个角度看,形势有一定概率正在演化为乌克兰和乌东的“代理人战争”。如果形势是继续恶化的,我们需要做出明确的应对。三方面,一、国际油价、天然气价格会继续强劲,通胀继续;二、美股等承压,风险偏好下降,传导至AH股,AH权益配置,要更多考虑俄乌冲突的反复冲击;三、无论美元会怎么走,贵金属将会走强。
考虑到今年全球宏观形势也别复杂,如美联储激进加息预期,地缘事件不确定性以及多个全球主要经济体增速放缓,哪怕是一个非常多样化的投资组合也可能面临巨大的风险。问题在于,一组看似无关的资产,仍可能暴露这些风险下。因此,投资者多元化投资面临风险都比以前要大得多。
好消息是,我们这次策略会致力于帮助投资者识别和精确地锁定广泛、持久和长期认可的回报驱动因素。随着在数据和分析方面不断优化,我们努力让投资者能够更加了解他们所拥有的资产,进而在投资组合中的这些回报驱动因素之间寻求更好的平衡。
由于过去两年全球央行大量放水,那些对增长敏感的资产依赖于经济扩张来产生强劲的回报,当全球经济疲弱时,它们将受到影响。此外,利率上升会降低未来现金流的现值,特别是名义债券的市场价值。对利率敏感的资产往往在实际利率下降时表现良好,而在利率上升时则表现糟糕。对此,我们有何应对策略也会在这次分享会和投资者分享。
总的来说,宏观经济表现对投资者来说非常重要,通过对国民产出、失业率和通货膨胀经济指标来分析,我们可以较好的预判未来政策以及对资产的影响。更重要的是,宏观分析让我们对全球格局有着一个更清晰的认识,这在很大程度上能够帮助投资者降低重大风险。
声明
本文信息及数据源自公开的网络资讯及媒体报道,观点仅供参考,不可直接作为投资依据,以此入市,风险自担。
2022年宏观经济会如何影响投资?
宏观形势对股市、债市及商品的影响几何?
影响各类投资策略表现的主要因素是什么?
哪些政策或重大事件可能会影响到高净值客户的资产管理和家族财富的传承?
2022年做好家族资产管理有哪些关键点?
2022年高净值客户该如何做好资产配置?
2月23日(周三)下午15:30
一起展望2022,看看挑战,聊聊对策
Thanks for your time
感谢阅读
想设立自己的家族办公室吗?
想成为合格的家族办公室合伙人吗?
想知道怎么建立长效的核心竞争力吗?
想更有效地规避投资市场地各种风险吗?
想获得专业可靠的家族资产管理解决方案吗?
长按识别下方二维码添加微信好友,进行1对1咨询。
与成功者同行,让财富温暖人生!
叁湘 · 家族办公室联盟
叁湘成立于2014年,是中国市场坚持买方定位的家族办公室专业服务机构,主要股东为全球知名资产管理公司、著名投资人和资深行业专家。公司核心管理团队深耕中国财富市场多年、配合默契且成绩斐然。
叁湘成立伊始即致力于支持中国家族办公室的成长与发展,提供家族办公室创设运营支持与家族资产管理专业服务。
叁湘经过多年的实践和探索,已总结出一套在中国支持家族办公室发展的成功模式,形成了高端圈层网络:叁湘联合家族办公室联盟。至今叁湘服务超过80个联盟成员办公室,提供投资建议和解决方案逾150亿元,成为中国家族资产管理领域的行业领先者。