
导言:
2025年4月10日,国家金融监督管理总局北京监管局与北京市市场监督管理局联合印发《关于做好股权信托财产登记工作的通知(试行)》(京金发〔2025〕40号,以下简称《通知》),标志着北京继24年底不动产信托登记试点后,在股权信托领域又迈出关键一步。这一政策不仅填补了我国信托财产登记制度的空白,更通过明确操作流程、强化信托财产独立性,为行业规范发展注入新动能。
新政策实施背景
Implementation Background
长期以来,我国《信托法》虽确立了信托财产独立性原则,但因缺乏配套登记机制,信托财产权属难以清晰界定,风险隔离效力备受质疑。以股权信托为例,实践中普遍采用“信托+有限合伙(SPV)”的间接架构:信托持有SPV的LP份额,SPV再持有目标公司股权。这种模式虽规避了直接登记难题,却导致法律关系复杂化,且无法在工商层面公示信托财产属性,易引发控制权争议。
2023年以来,北京率先探索不动产信托登记试点,并于2024年12月落地首单业务。此次股权信托登记试点延续了这一改革思路,旨在通过“直接登记”与“权属公示”,解决信托财产独立性落地难的核心痛点。
新政内容核心解读
Core Content
■ 定义
《通知》首次以规范性文件形式界定“股权信托”及“股权信托财产登记”:
(1) 股权信托:委托人将股权转移至信托机构,由后者以受托人名义管理、运用和处分。
(2) 财产登记:委托人向登记机关申请股东变更或设立登记,并对信托财产权利进行公示。
这一界定打破了传统SPV架构的路径依赖,要求信托直接持有目标公司股权,或通过新设有限公司间接持股,推动信托回归“受人之托、代人理财”的本源。
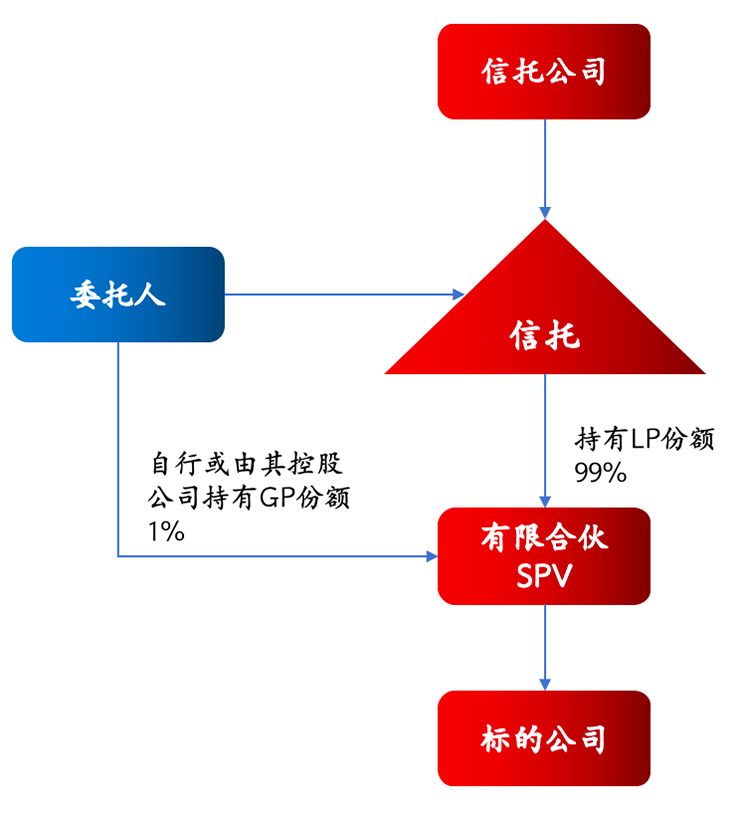
当前股权信托业务架构
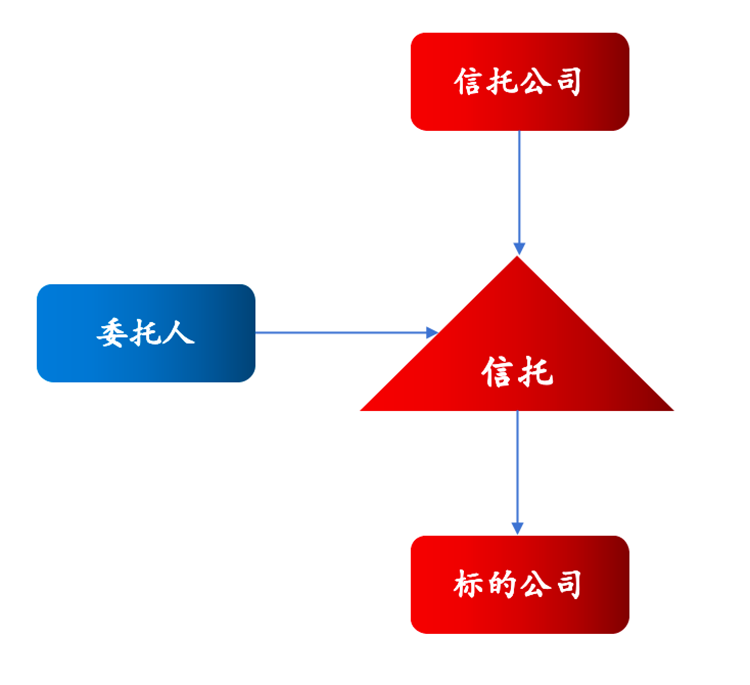
新政后股权信托架构(1)
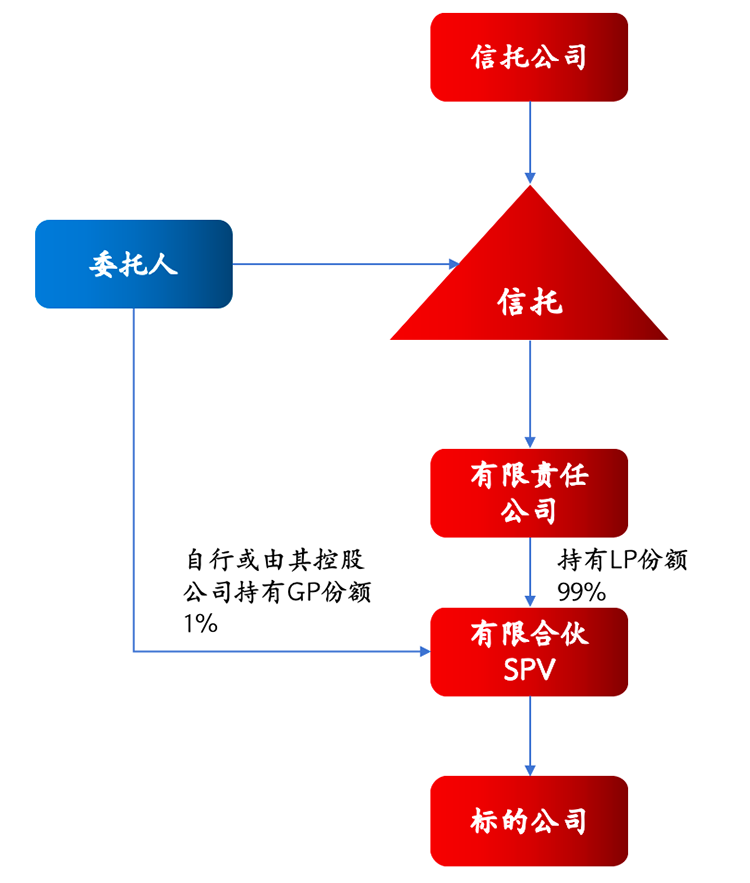
新政后股权信托架构(2)
■ 登记流程
《通知》将登记流程简化为三步骤:
(1) 信托产品预登记:信托机构需在中国信托登记有限责任公司完成预登记,获取产品编码与通知书。
(2) 签订信托文件:明确信托目的、财产范围、权利义务等核心条款,确保法律效力。
(3) 股权变更登记:提交信托文件与证明,登记机关核准后,在营业执照标注“股东代表某信托产品”。
通过流程标准化,信托财产权属得以在工商系统公示,为后续纠纷解决提供法律依据。
■ 试点范围
试点仅适用于“北京注册的信托公司”与“北京注册的有限责任公司股权”。同时,要求股权权属清晰、无质押或冻结等权利限制,避免因标的瑕疵引发后续争议。
新政策影响解读
Interpretation
1. 强化高净值客户股权资产保护
《通知》明确了股权信托财产的登记流程,使得信托财产与受托人个人财产能够有效隔离,避免因遭遇婚姻变动、继承纠纷或债务、诉讼等风险时导致企业控制权旁落。这一制度的出台,不仅保护了高净值客户的企业资产,也保障了家庭成员的权益,使得股权作为家族信托财产的管理和转移更加具有法律保障。
在传统的家族信托操作中,股权转移至受托人名下往往需要通过“间接设立”模式,导致委托人大量资金占用,并且坐实股权装入的“买卖”性质。新政的实施为未来信托税制优化(如非交易性过户)预留空间。
2. 倒逼信托税制改革
我国信托税制长期空白,股权信托设立及终止环节的税收问题悬而未决。例如,现行政策下,股权转移需缴纳个人所得税(20%)及印花税(0.05%)。北京试点虽未直接解决税收问题,但通过登记制度的完善,为税务部门厘清信托行为性质(如是否属于应税交易)提供数据基础,有望加速信托税制顶层设计。
北京股权信托财产登记试点,不仅是技术层面的流程优化,更是对信托制度本质的回归。通过权属公示与独立性强化,信托得以真正发挥风险隔离、财富传承与社会公益功能。随着政策落地,信托公司需加快转型,从“通道业务”转向“服务实体经济与高净值客户需求”的核心赛道。未来,这一试点或成为全国信托登记制度改革的蓝本,推动行业迈向规范化、专业化新阶段。
Thanks for your time
感谢阅读






