
导言:
家族办公室作为高净值客户的买方顾问,不仅仅可以就他们的金融资产的保全、保值增值、有效使用和传承提供服务,家族办公室还服务于他们的企业资产,包括家族成员的职业发展、创业规划和陪伴支持,以及家族企业的发展规划。
本系列文章,是叁湘联合家族办公室针对客户的家族企业发展、创业和股权投资需求提供咨询服务时分析咨询的整合总结。
AI是2024年股权投资的热门赛道,也是当下众多新创业者涌入的热门赛道。在科技创业路上,合理规划股权分配是每位创始人要考虑的重要事项。股权分配不仅事关利益分配,更事关创业公司的控制权问题。随着公司发展,经过多轮融资,创始人和创始团队的股权比例会被逐步稀释,导致股权比例过低,进而导致丧失对公司发展的控制权。极端情况下创始人甚至可能会被赶出公司。我们对创始人及创始团队有以下几点建议:
01.
股权避免平均分配,在创业早期尽量集中
有多个创始人共同创业是常见的情况,在股权分配上,多个创始人容易因为面子和感情问题导致股权过于平均地分配。在当初创公司没有有效决策统一机制的情况下,平均分配的股权容易导致创始团队意见不一,造成公司决策割裂的困境。避免平均的股权分配方式已经是市场的共识。
另外,在避免股权平均分配的同时,创始人也应尽量将股权集中于自身。一方面,集中的股权能够保障创始人对项目的绝对话语权,在创业早期公司的发展存亡与创始人的决策高度相关,创始人才是那个对创业公司最上心、最负责的人。另一方面,股权也是创业公司重要的初始财富,公司可以通过股权交换得到各种发展所必需的资本和资源,因此创始人应尽量保留更多的股权用作长远关键能力和资源的交换。
股权对初始团队而言是重要的承诺,这份承诺不仅是收益的承诺也是责任的承诺。在考虑股权分配时,创始人也要清楚考虑团队成员对公司的付出责任,审慎考虑股权的给予对象和比例。另外,根据企业的发展目标,设计对应的股权激励方案也是可行的方案。
02.
合理规划融资节奏
在创业初期,创始人应当详细评估公司的资金需求,切忌一心追求最大化融资。资金需求覆盖公司发展的方方面面,包括但不限于办公场地、设备、人才招募、市场宣发等等。正确的资金使用计划必然建立在对业务的清晰规划上,因此,创始人也应对公司发展有明确的计划和阶段性目标设计。创始人应尽量避免因为缺乏资金规划导致资金流紧张而被迫进行融资,一方面,业务发展会受到资金困境的极大影响可能导致发展不顺; 另一方面,困境下能拿到的投资价格和条款相对正常发展阶段不会很理想。
通过合理地分阶段融资,创始人和创始团队可以在每一阶段保持较高的股权比例,稳步提升公司的估值,也有利于打造公司稳定发展和欣欣向荣的企业形象。创始人要对公司估值有合理的预期,估值不仅与自身业务发展和公司质地有关,也与市场情绪和竞争有关。高估值虽然能减少股权比例的稀释程度,但也会增加下轮融资的难度。没有任何股东会乐意看到企业估值持平或下降的情况。尽可能平衡多方利益是每位企业家的必修课。
03.
选择对的投资人
投资人带来的不仅仅是资金,更是能为公司引入各种能力和资源。在选择投资人时,创始人要清楚了解不同投资人的背景、资源和价值观,找到那个能够给公司发展带来最大化资源的投资人。市场上投资人众多,不同投资人背后不同的资金属性、个人履历等特点都决定了投资人能为公司带来什么。投资人给企业带来资金和资源的同时,也可能会带来各种隐性的“成本”。例如国资机构可能为公司带来政府订单、产业园区支持,但需要公司落户到当地,或配合一些招商政策;知名投资人能带来其他企业家和投资人资源,但大基金可能有大量存续项目,导致投后资源未必能第一时间赋能到每个投资企业。
04.
投资人的否决权
在投资人发来的投资文件里,一般会有一个关键事项清单,列有哪些公司事项需要经过投资人同意才能实施。这个清单也是投资人和创始人拉锯战的焦点之一,这很大程度决定了投资人对公司的影响力程度。虽然公司发展是创始人与投资人共同的目标,但二者的立场区别决定了投资人不会完全与创始人利益一致。投资的回报或是其他收益(招商指标、税收等其他因素)是投资人可能更关心的内容。
站在创始人的角度,要尽量争取将与公司业务运营相关的事项以及如员工股权激励计划的执行、高管的任免及其薪酬等与团队稳定性和经营权相关的事项牢牢把控在自己手中,从而确保对公司经营的控制力。对于实在无法排除的,可以就该等事项设置一定的门槛,达到了对应门槛才需要投资人同意。另外,尽量不要给投资人单独否决权(每个投资人都要同意),而是争取共同否决权(比如经投资人过半数同意)。
05.
如何在股比低于50%时保留控制权
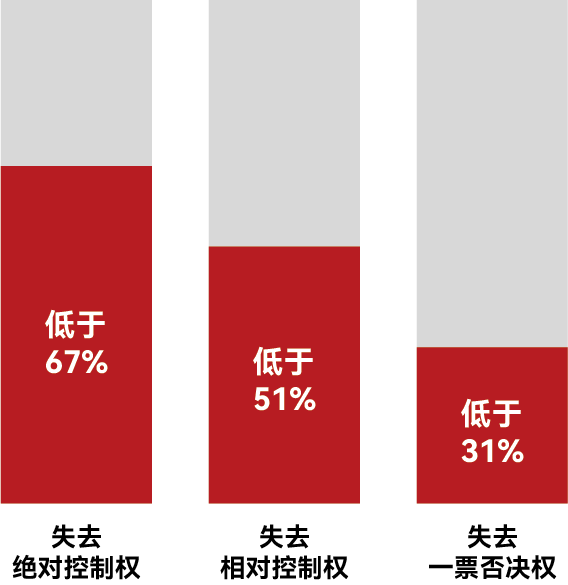
创始人股权比例
当创始人股权比例低于67%时,通常我们可以视为创始人已经失去了公司的绝对控制权,创始人不再能以完全的个人意志决定包括公司主营业务修改、章程修订等事项、当股比低于51%时,则是失去了相对控制权,对公司大部分重大事务都需要争取其他关键股东的支持。而当股比低于33%时,创始人已经无法对公司决策行使“一票否决权”。
但股权比例并不是唯一决定控制权的要素,境内外法律都给创始人继续保持公司的控制权提供了足够的空间:
■ 在境外架构的开曼公司层面,可以设置AB股的特别表决权安排,例如约定创始人持有的B类股份每一股可以有比如10票表决权,这样创始人就能在股东会层面继续持有多数表决权。若是境内的有限责任公司,法律允许章程规定股东在股东会会议上不按照出资比例行使表决权,所以实际上也可以约定类似于AB股的表决机制。对于境内的股份有限公司,新修订的《中华人民共和国公司法》允许公司发行特殊类别股,使得每一股的表决权可以多于或少于普通股的股份,同时A股的相关上市规则也允许满足一定条件的公司在上市前设置类似境外特别表决权的安排;
■ 董事会也是维持创始人对公司控制权的重要工具,在公司章程中可以约定创始人有权委派半数以上董事(即便其持股已经远低于50%),且将尽可能多的事项的决策放在董事会和管理层层面,并始终维持创始人对高管任免的控制权或决定权。如果公司的董事会规模较大,创始人没有那么多可以委派的董事人选,境外法律允许某个董事有多票表决权,境内可以约定如果出现赞成与反对票相等的情况,由创始人委派董事担任的董事长投出决定性的一票;
■ 一致行动人协议也是有效的控制权保障工具。创始人可以与其他联合创始人、早期的股东、通过买老股进来的投资人、持股较少的投资人等等,让他们把投票权委托给自己或与自己签署一致行动人协议。另外,设置员工股权架构时,可以通过创始人可以掌控的持股平台来做,从而控制这部分股份的表决权;
■ 在创始人能够控制的表决权低于50%时,可以约定创始人对于所有股东会和董事会的决议事项享有否决权,有了这个防御性的权利,即使创始人不能单独通过一项决议,也可以确保在创始人反对的情况下,其他股东(包括投资人)无法联合起来通过任一决议,以此来保障自己的权益;
■在日常运营层面,创始人始终担任公司的法定代表人,且创始人或其团队始终保持对公章、证照、财务章、公司财务账簿、会计凭证、重要档案等重要物件和文件的控制,也是维持对公司实质控制的方式。
06.
警惕强制回购和出售创始人股权条款
当公司出现问题或者投资人、联合创始人与创始人意见不一致的时候,有些条款的启用可以让投资人把创始人驱逐出公司,比如创始人的限制性股份安排、拖售权条款等,这些条款在就投资文件进行谈判的时候要特别关注。
■ 如果创始人持有的股份属于限制性股份,受限于解禁的安排,在创始人离职或其他约定的情形下,创始人持有的未解禁的股份就可能被低价强制回购,有些投资文件甚至会约定在一定情况下,创始人的所有股份(无论是否已解禁)均可以被公司回购。这种情况下,如果创始人的离职不是创始人自己可以控制的,那么一旦创始人离开,公司或投资人就可以低价回购创始人的股份,导致创始人失去自己的股份,彻底出局;
■ 如果投资文件约定了拖售权条款,那么在满足约定条件的情形下,投资人可以强制所有股东出售公司股权,这种情况下如果创始人对拖售交易没有否决权,则即使在创始人反对的情况下,投资人也可以强制出售公司给第三方,导致控制权变更,而创始人则需要根据投资人的要求出售公司股权或资产。
07.
总结
创业路上总是充满艰辛与挑战,在公司发展上,创业者需要克服一个接一个的难题。但往往导致创业失败的根本原因不在外部,在创业者需要公司拧成一股绳,自上而下团结以应对市场挑战时,内部控制权问题最容易爆发导致公司泄气。并且,控制权问题是一个典型的谋事在前的关键事项,需要在风险发生前有充分的考虑与部署,一旦问题爆发往往已经回天乏术。
叁湘联合家族办公室
SANXIANG FAMILY OFFICE
作为一家买方定位的家族资产管理专业机构,叁湘联合家族办公室的专业股权投资团队长期研究一级市场和赋能家族企业客户。我们可以就您的创业项目和企业,在包含战略融资、企业出海等战略发展议题上,站在股权投资整个市场的角度提供咨询建议。同时,我们在筛选、评价和管理高净值客户的股权投资领域有深度的积累,可以有效帮助您配置一级市场股权投资基金和项目,帮助LP投资人筛选与甄别真正优质的股权投资管理人。如您有任何这方面的需求,都可以联系我们。
Thanks for your time
感谢阅读






