
导言:
在与高净值客户聊起保险、尤其是终身寿险的话题时,往往会发现一个很有意思的现象:客户通常能够理解终身寿险在风险保障方面的重要性,可一旦涉及到投保,常常会得到诸如“现在投保还太早,以后再说”或是“我目前还很健康,再等等看”之类的回答。
在购买保险时,客户常去思考风险发生的概率,但其实对于个人来说,风险存在的概率只有0(不发生),还有100%(发生)。所以购买保险不应该将焦点放在概率上,而是要去思考风险一旦发生给家庭带来的严重后果和经济重创该如何解决。风险不等人,对于高净值客户来说,需要配置终身寿险,而且越早越好。尽早配置终身寿险,可以享受以下三方面的好处:
保费成本优势
越早投保,保费越低,这是最直观的优势了。终身寿险的保费通常是根据被保险人的年龄、健康状况等因素来确定的。一般来说,年龄越小,身体状况相对较好,保险公司承担赔付的风险较小,因此保费也会相对较低。随着年龄的增长,身体状况可能会出现各种问题,这就导致保费上升。此外,保险公司在评估保费时也会考虑到未来的预期寿命和健康趋势。以一款现售的定额终身寿险产品为例,假设基本保额1000万元,按50岁测算的年交保费价格,比30岁的保费高了12.71万元/年,考虑到缴费期是20年,也就是整体保费要多交254.2万元!这对于任何家庭来说都是一笔不菲的开支。
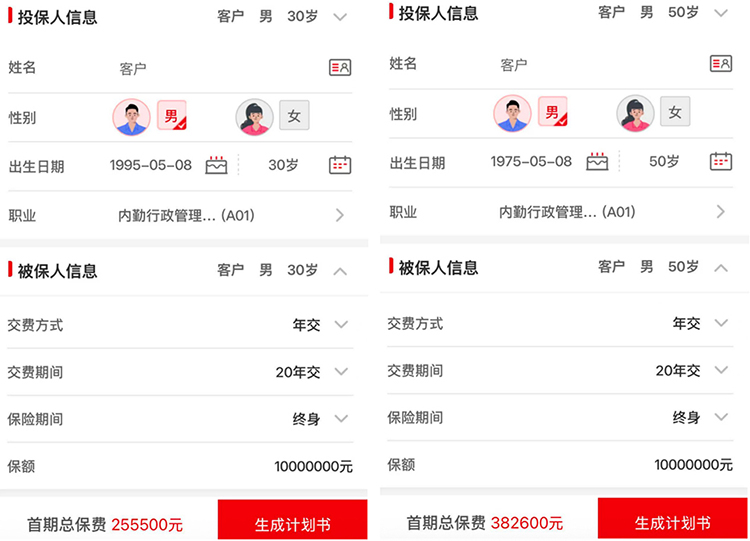
因此,如果高净值客户能够尽早购买终身寿险,就能在年轻时锁定较低的保费,节省大量的保费支出,进而保障家庭的品质美好生活。
规避利率风险
我们知道保险公司利用储蓄保费进行投资的范围主要集中在稳健的固定收益类产品上,固定收益类产品又与银行存款利率息息相关。在当前中国经济处于降息周期的环境下,保险公司的实际收益必然会进一步降低。为了对抗降息风险,保险公司往往通过停售老产品并推出费率更高的新产品,或者扩大推销分红型寿险产品的方式,保证其“利差”水平。
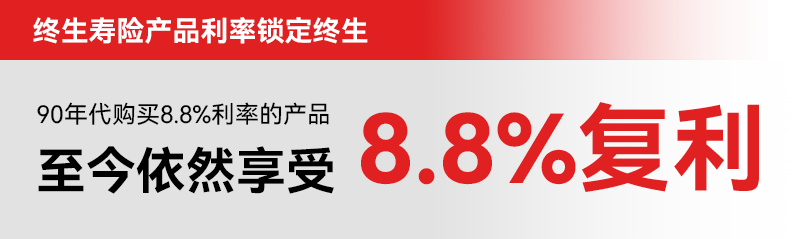
而对于客户来说,从配置保险的那一刻起,无论未来宏观经济和市场利率如何波动,该产品的利率都会锁定终身。因此,越早购入非分红型的寿险产品,越能抵抗降息周期带来的产品费率过高的风险。截止目前,五年期存款利率已经降低至1.55%,监管部门规定保险的预定利率最高不得超过2.5%,但是对于一个上世纪90年代购买了某预定利率8.8%寿险产品的客户而言,依然在今天享受着8.8%的复利!
长期身价保障
对于年轻的高净值客户来说,未来可以创造价值的时间更长,由于“时间性”(即未来的不可知、不确定性)的风险,早期需要的保障更多。越早配置终身寿险,特别是定额终身寿险,越能更早地提供保障。以一个30岁的高净值客户为例,该客户刚刚处于事业初期,预计未来可以为家庭创造财富的时间至少还有30年,如果此时一场意外发生导致客户身故,将会对其家庭产生巨大的冲击。而对于一个60岁的客户来说,其大概率已经实现了财富的创造,对于风险的承受能力应大大强于前述30岁的客户。因此,高净值客户年龄越小,所需要的保障也越多。从这一角度来看,尽早终身寿险可以帮助高净值客户无论何时面对突发事件,都能保证家庭财务的稳定。
结语
综上所述,尽早购买终身寿险具有保费成本优势、规避利率风险、长期身价保障等多方面的好处。因此,客户应该根据自己的实际情况和需求,尽早规划和购买终身寿险,为自己和家人提供全面的保障。高净值客户可以该根据家庭的现金流状况来规划保险保障的额度。如果现金流充足,可以选择一次性购买较高保额的终身寿险;如果现金流有限,可以先购买较低保额的产品,然后根据实际情况逐步增加保障。但无论如何,都应该尽早建立起保险保障体系,以应对未来可能发生的风险。






