
导言:
2024年,低空经济是中国股权投资市场当仁不让的热门赛道之一。“低空经济”在2024年3月被首次写入《政府工作报告》,到24年底,有超过20个省级地方政府将低空经济写入其工作报告或发展规划,深圳、广州、合肥等多地成立规模从数十亿到百亿不等的低空经济产业发展基金。
大量低空经济领跑企业也在2024年获得资本青睐,其中,多家头部eVTOL(电动垂直起降飞行器)获得亿元级别的大额融资,包括沃兰特航空、峰飞航空科技等。
在去年的投资热潮过去之后,让我们来看看2025年的低空经济赛道。
国家战略定位
低空经济持续获得政策“绿灯”支持
2024年和2025年,低空经济连续两年被写入中国政府工作报告,其战略地位已毋庸置疑。预示国家层面推动经济结构转型、培育新质生产力、抢占未来产业新赛道的坚定决心。国家发展和改革委员会(NDRC)更是在2025年初设立了专门的低空经济发展司。
同时,一系列顶层设计和行业标准密集出台。
省市 | 核心政策/法规 | 2025年核心目标(摘要) | 发展特色 |
深圳 | 《深圳经济特区低空经济产业促进条例》 | 产业增加值达 1000亿元;开通无人机航线 600 条以上;建成低空飞行融合基础设施 200 处以上, | 立法先行,场景驱动,全产业链补贴 |
广州 | 《广州市低空经济发展实施方案》 | 打造全国首个载人商业航线试,点城市;建设世界级低空产业高地 | UAM 商业化先行,打造“天空之城” |
安徽 | 《安徽省低空经济发展行动计划(2024-2027)》 | 建成 20 个通用机场和 1000 个临时起降场地;培育50 家以上龙头企业;产业规模达 800亿元。 | 省级统筹,制造为基,全域基础设施 |
海南 | 《海南省促进低空旅游发展暂行办法》 | 构建“2+N"低空旅游产品体系;开通岛内及跨海低空航线。 | 政策开放,聚焦“低空+旅游” |
图:中国部分主要省市低空经济发展政策与目标规划
整理:嘉世咨询
继中央政府的战略定调后,国家发改委、交通运输部、工信部及民航局等多部委协同联动,发布了一系列指导性文件。2025年7月,由中国民用机场协会牵头编制的《低空经济基础设施框架指引(2025年版)》,首次为全国范围内的低空基础设施建设提供了系统性的框架指导,涵盖了起降场站、空管系统、通信网络等核心要素,解决了“路”和“规则”的初步问题。
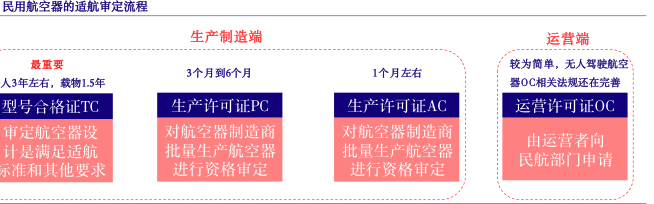
图:适航审定流程;来源:中国民航局
指导政策之外,适航审定也持续放开。适航审定是eVTOL等新型航空器商业化的“入场券”。2025年,以亿航智能(EHang)的EH216-S为例,其在2024年获得全球首张eVTOL型号合格证(TC)和生产许可证(PC)后,于2025年3月正式获得由民航局颁发的航空运营许可证(AOC),成为全球首家实现“三证齐全”并具备商业运营资格的eVTOL企业。
关键技术和安全性逐步验证
eVTOL企业商业化竞赛逐步白热化
技术是驱动低空经济发展的核心引擎。2025年,中国在eVTOL、大型无人机等关键技术领域持续突破,国产航空器的性能、安全性和经济性不断提升,同时领先企业的市场竞争格局也逐渐激烈。
作为商业化运营的领跑者,亿航智能EH216-S在获得全部运营资质后,已在深圳、广州、合肥等多个城市的指定试点区域内,开启了常态化的空中观光、旅游接驳等商业飞行服务。2025年1月,其在深圳蛇口与珠海九洲港之间成功完成了全球首次公开的跨海跨城eVTOL飞行演示,充分验证了其在城市空中交通(UAM)领域的应用潜力。
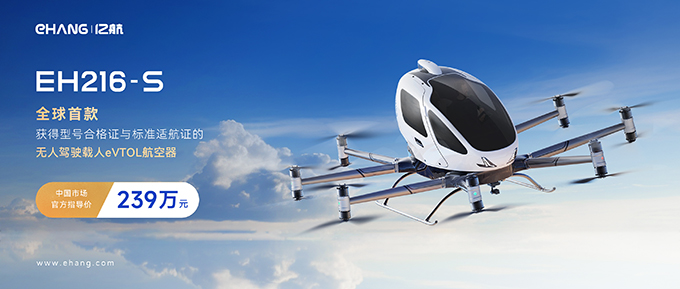
图:亿航智能EH216-S
2025年7月,峰飞航空的“凯瑞鸥”(CarryAll)货运无人机在获得民航局颁发的型号合格证后,迅速完成了首架交付。这款起飞重量超过一吨的eVTOL货运无人机,标志着中国在大载重无人机领域的制造和适航能力达到了新的高度。同时,其载人eVTOL“盛世龙”也在积极推进适航认证,目标在2026年投入商业运营。
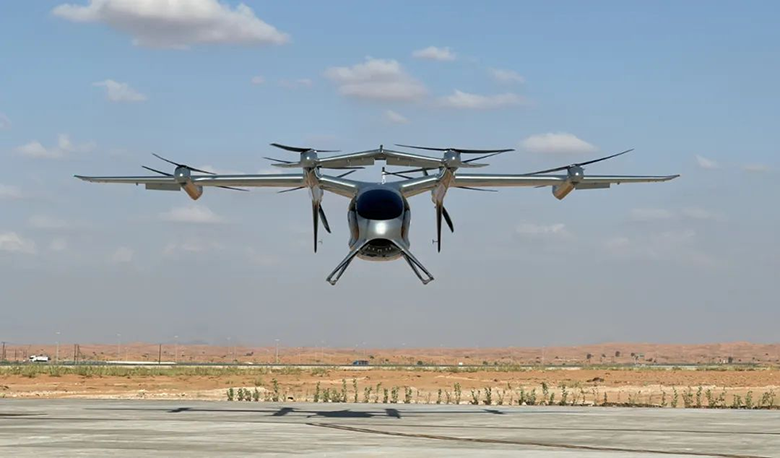
图:峰飞航空凯瑞鸥
此外,沃兰特、小鹏汇天、吉利沃飞长空等企业也成果斐然。沃兰特在2025年4月获得了商业运营许可,成为继亿航之后少数具备自动驾驶飞行出租车运营资格的公司之一。在2025年7月的上海国际低空经济博览会上,沃兰特更是斩获了高达17.5亿美元的海外大单,创下中国eVTOL行业海外订单的新纪录。小鹏汇天则以其创新的“陆空一体”模块化飞行汽车概念,吸引了大量市场关注,截至2025年初已获得超过3000台的预订单。
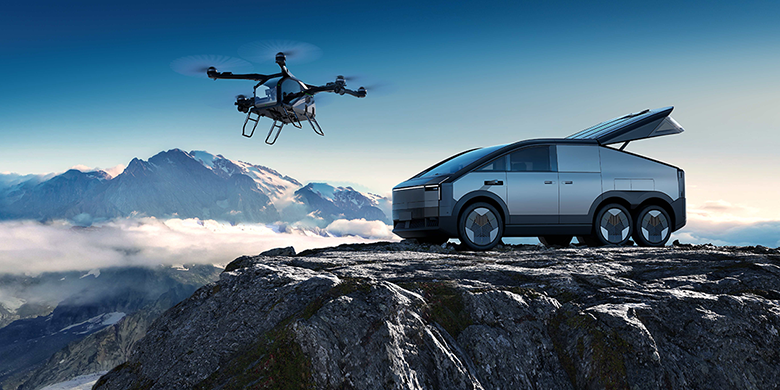
图:小鹏汇天“陆地航母”
eVTOL作为一个技术和政策准入门槛都较高的行业,领先企业拥有较大的先发优势。随着商业许可的进一步放开,多家领先企业之间将进一步争抢商业化落地场景,将技术优势转化为更稳定的规模优势。
B端多场景已落地
C端价值稳步兑现
■ 工业、农业和应急救援:
无人机的飞行能力使其具备快速穿越复杂地形的能力,在广袤农田、复杂林地、偏远基础设施等场景有非常高的价值贡献。在替代人力作业提供降本增效价值之外,也能极大提高过去危险区域人员作业的安全性。在洪水、森林火灾等自然灾害中,无人机是第一时间进入灾区获得关键情报的重要工具,进行测绘、寻找被困人员、空投应急物资、建立通信中继等作业。
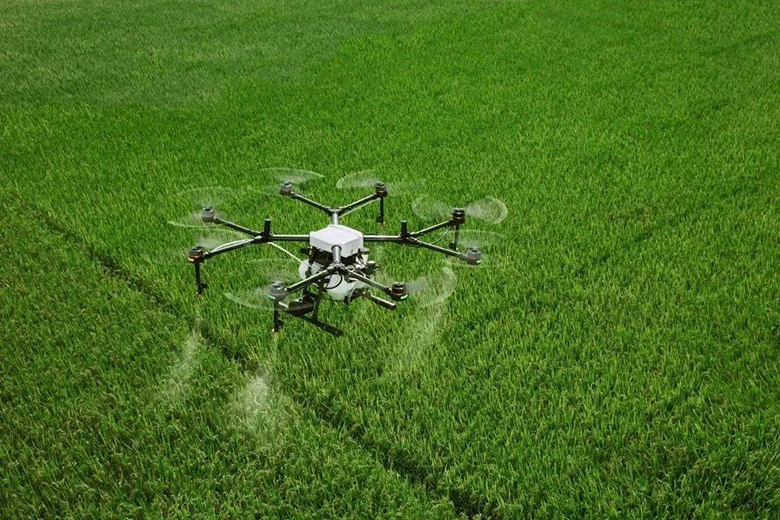
图:大疆无人机播散农药
■ 空中交通与旅游:
在获得运营许可后,eVTOL空中观光成为最先商业化的场景之一。在上海、深圳、三亚等地,游客可以乘坐eVTOL,以全新的视角欣赏城市天际线或自然风光。跨城、跨湾区的“空中出租车”服务也已开始试点运营,但目前票价尚不亲民。
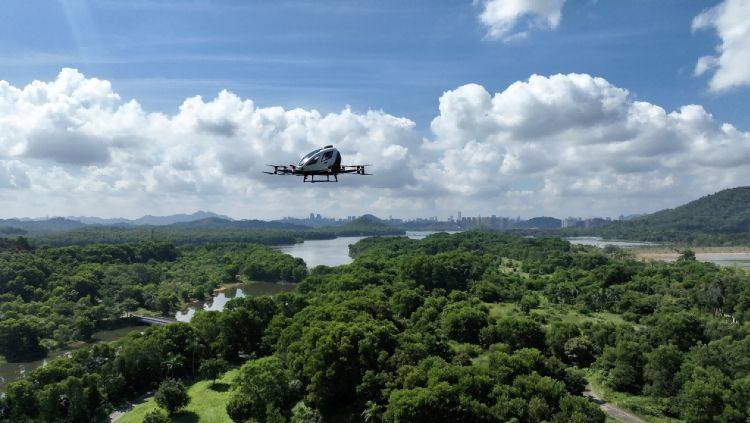
图:亿航eVTOL空中观光
■ 无人机物流配送:
以顺丰丰翼、京东、美团为代表的物流和即时零售巨头,已在全国多个城市部署了常态化的无人机配送服务。在深圳、杭州等城市,无人机穿梭于写字楼与商圈之间,为消费者提供分钟级的“三公里”即时配送服务。
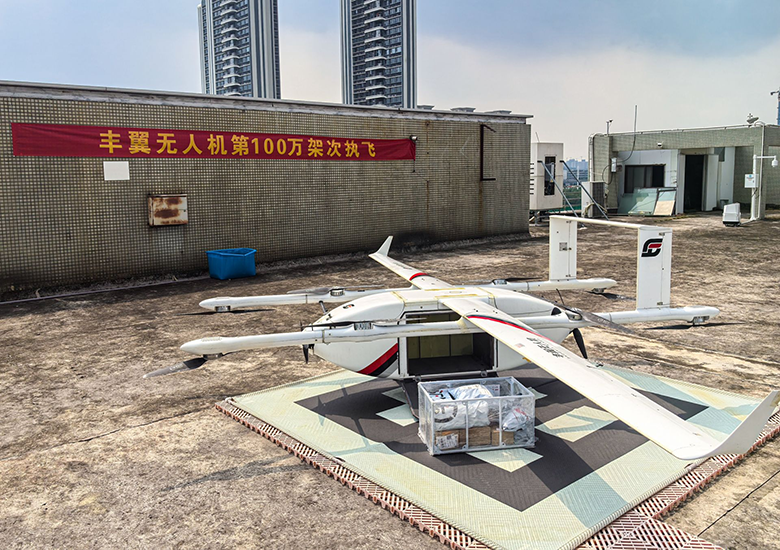
图:顺丰丰翼
同城物流之外,城际货运也实现了关键突破。今年7月,粤港澳大湾区开通了首条城际长航时无人机物流航线,连接深圳与珠海。未来,载重50公斤乃至200公斤级别的大型物流无人机将投入运营,逐步构建覆盖整个大湾区黄金内湾的空中物流网络。特别是在山区、海岛等传统物流难以覆盖的地区,无人机物流的作用更为凸显。
展望
对比2024年,如今中国低空经济产业取得了稳步发展。但在其全面爆发商业潜力前,有一些关键挑战仍需要产业方、政策制定方和消费者共同面对。
安全性:安全是低空飞行的生命线。确保航空器自身的可靠性、应对复杂天气和突发状况、防止恶意干扰,是行业必须持续解决的核心问题。同时,公众对于头顶上空频繁飞行的航空器的心理接受度、噪声等环境影响,也需要通过技术进步和有效沟通来逐步解决。
成本与商业模式:目前,eVTOL的制造成本和运营成本依然高昂,限制了其大规模普及。探索可持续的商业模式和降低研发生产成本,是所有从业者面临的共同课题。
空域管理与协同:随着低空飞行器数量的爆炸式增长,需要高效、安全地管理有限的低空空域资源,用技术和法规的手段综合实现不同类型飞行器(有人/无人,大型/小型)的协同运行。
总结
2025年,中国低空经济赛道延续了2024年的增长态势,在多个场景稳定铺开验证可靠性。在产业上游,多项关键技术虽然都有稳定发展,但仍需要进一步技术突破。在机载电池、飞控系统、航电系统、机体轻量化材料等上游技术,和起降设备、空管系统、通信管理网络等基础设施方面仍存在技术升级和投资机会。
Thanks for your time
感谢阅读






