
导言:
当GPT-4o的推理价格一年内下降5倍,当战略投资占AI融资资金的57%,当中美成为全球AI投融资的“双核心引擎”,我们清晰地看到:AI行业的投融资逻辑已发生根本性变革。资本不再盲目追逐概念噱头,而是转向“结果导向”的价值锚点;市场不再是雨露均沾的蓝海,而是马太效应凸显的分化战场。本文基于最新行业数据,为各位创业者和投资人拆解AI投融资的核心规律与未来趋势。
AI投融资全景:体量爬坡与逻辑重构
SANXIANG FAMILY OFFICE
■ 全球融资体量持续增长,买方市场逻辑生变
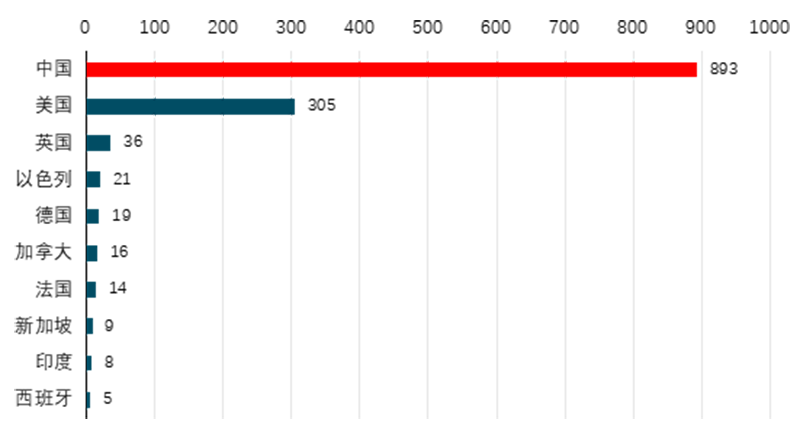
截至2025年7月,全球AI赛道共披露1408起融资事件,折合人民币8860亿元,融资体量仍处于稳步爬坡阶段。但与以往不同的是,AI行业已从概念驱动的卖方市场,彻底转向结果驱动的买方市场。投资者不再为单纯的技术叙事买单,而是更关注商业闭环的落地速度、投资回报的可量化性,“用资金买结果”成为行业共识。
全球AI融资事件国家分布
融资数量上中国高居第一,中美断层领先其他国家
这一转变背后,是供给侧效率的革命性提升。随着算力降价与框架成熟,大模型产品化的平均周期已压缩至8个月,从理论研究到产品推出首次进入一年内可验证的阶段。技术落地门槛的降低,让资本不再需要为长期研发周期买单,转而聚焦那些能快速兑现商业价值的项目。
■ 中美双峰格局凸显,马太效应加剧分化
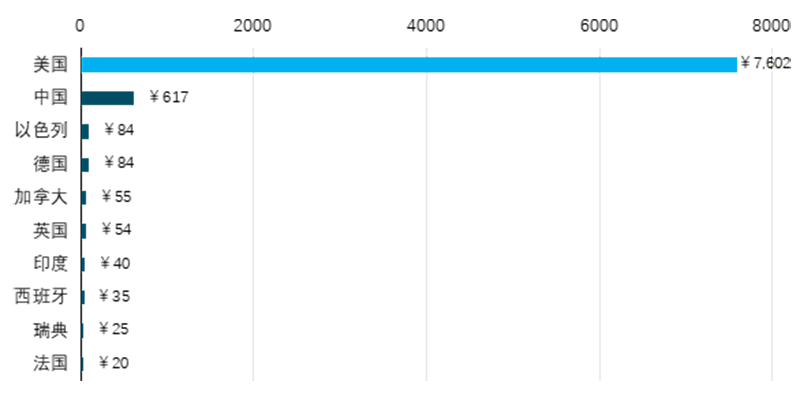
全球AI投融资呈现鲜明的“中美双峰”特征。从融资笔数来看,中国是美国的近三倍,展现出中小企业的高度活跃;但从融资金额来看,美国却是中国的12倍,头部效应极为显著。以美国企业为主的Top10交易吸走近一半资金,构成了最典型的“马太效应”——资源持续向头部集中,中间地带逐渐消失。
全球AI融资金额国家分布
¥亿,美国融资金额遥遥领先全球,是中国的12倍
这一格局对创业者提出了明确要求:要么跻身头部阵营,凭借技术壁垒和资金优势形成垄断;要么保持极致的“小而美”,在垂直场景中打造不可替代的核心能力。对于大多数中小企业而言,盲目追逐规模扩张已非明智之举,聚焦细分赛道的结果交付才是生存之道。
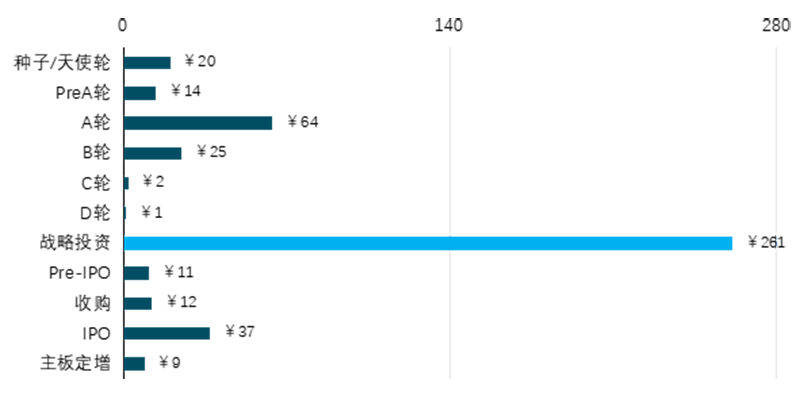
■ 轮次结构颠覆传统,战略投资成为中国AI融资新趋势
AI融资的轮次结构已彻底颠覆传统VC/PE逻辑,战略投资占比高达57%,而传统的B/C轮融资仅占9%的资金份额。资本不再执着于通过多轮股权融资叠加故事估值,而是直接通过战略投资,发掘潜力AI企业,实现产业协同与价值兑现。
战略投资是今年中国AI融资的最主要方式
¥亿,传统VC轮次的逻辑和节奏正在被重塑
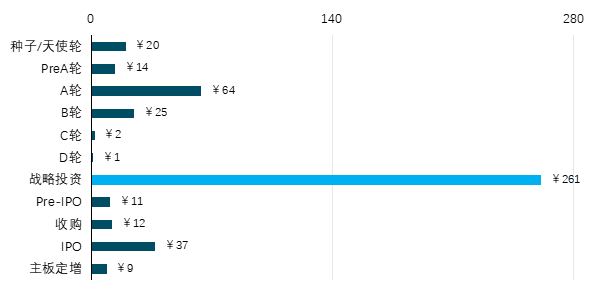
这一变化标志着VC的黄金年代正在落幕,“战略投资绑定+产业协同”成为新的资本玩法。对于传统投资人而言,未来将优质项目卖给存在功能短板的行业巨头,已成为比IPO更稳妥的退出路径;对于创业者而言,对接产业资本、成为巨头生态的重要组成部分,也成为实现价值变现的重要选择。
资本来源与主力机构:增量重构与协同发力
SANXIANG FAMILY OFFICE
■ 资金结构多元化,产业与政府基金成增量核心
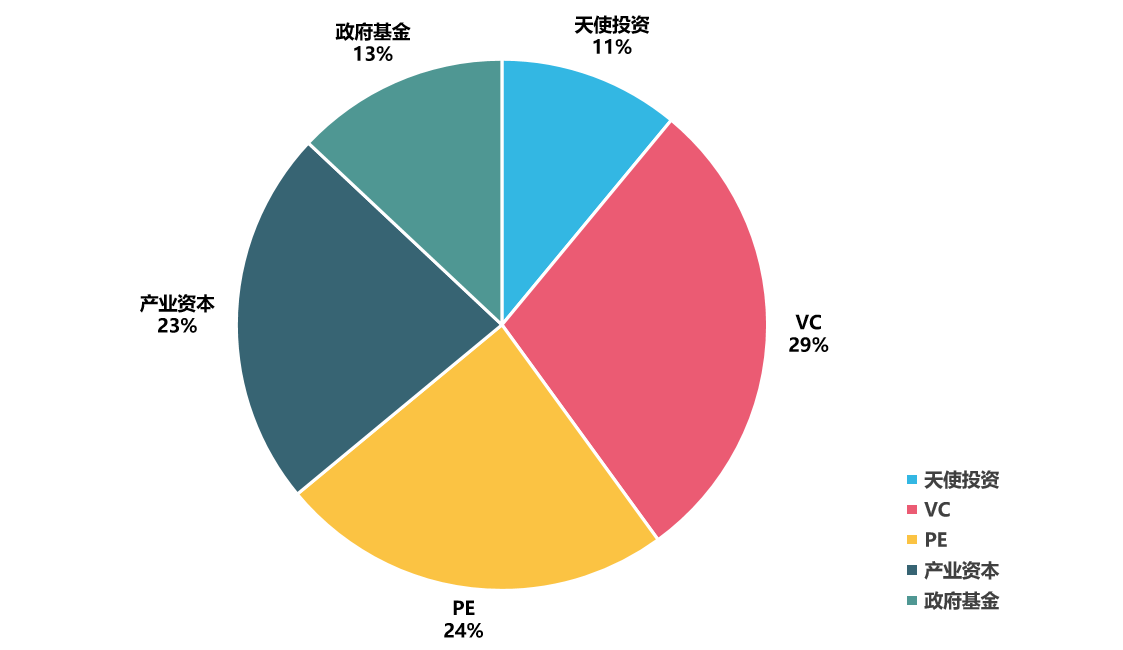
2025年AI行业的资金来源呈现“五方共治”的新格局:天使投资占11%、VC占29%、PE占24%、产业资本占23%、政府基金占13%。其中,产业资本与政府基金合计占比36%,成为最重要的资金增量。
这一变化意味着AI投融资已不再单纯追求财务回报。产业资本更看重项目与自身供应链、技术生态的协同效应,政府基金则聚焦城市产业升级与科技名片打造。资本的双重诉求,推动AI项目从“纯技术研发”向“产业落地+区域协同”的方向转型。
■ 主力机构浮出水面,产业资本话语权提升
2025年AI活跃投资机构榜单中,奇绩创坛以19起投资事件领跑,麓山科投、京国瑞基金紧随其后。高瓴创投、红杉中国等传统VC巨头仍保持活跃,而腾讯、阿里、宁德时代等产业资本的领投金额占比已达42%。
AI投资活跃机构列举(部分)
¥亿,国资与产业背景机构在AI投资领域活跃度增加
产业资本的崛起,为创业者带来了超越资金的附加价值。除了资金支持,产业资本还能提供场景、算力、渠道等一揽子资源,帮助项目快速实现商业化落地。“资本+资源”的组合模式,正在成为AI项目融资的核心竞争力。
此外,当前AI投融资形成了“地方基金+产业资本+VC”的三力协同格局。地方基金为项目提供政策支持与本地化实验场景,让城市成为AI技术的“试验场”;产业资本推动技术与产业深度融合,实现商业结果的即刻兑现;VC则聚焦前沿技术,捕捉技术迭代的波峰机遇。
赛道与热点:底座优先与场景爆发
SANXIANG FAMILY OFFICE
■ 核心赛道集中,底座与硬件成资本押注重点
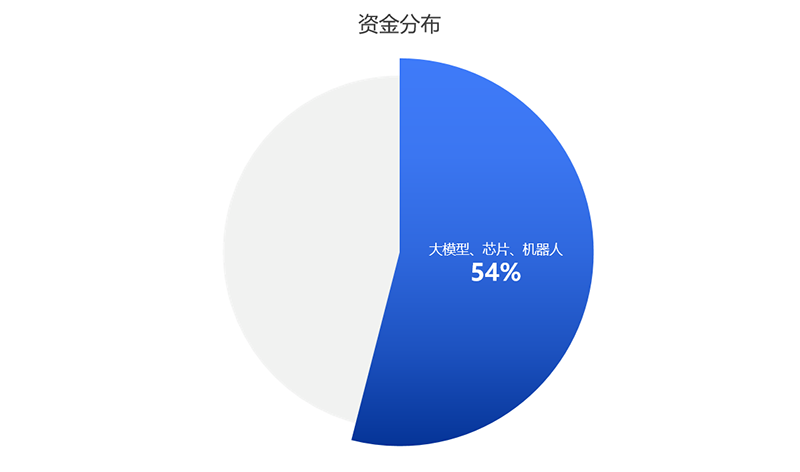
AI赛道的资金分布呈现高度集中特征,大模型、芯片、机器人三大赛道合计占据54%的市场份额。其中大模型以24%的占比居首,芯片占18%,机器人占12%,资本“先押底座,再押硬件,后押具身智能”的投资逻辑清晰可见。
大模型赛道呈现“烧钱也最赚钱”的特征。ChatGPT月活已破10亿,估算ARR(年度经常性收入)达100亿美元,Claude月活8000万,ARR达到30亿美元,两家企业吃掉全球模型收入的65%。大模型的竞争壁垒已从参数规模转向结果变现,能持续产生收入的模型项目更受资本青睐。
芯片赛道则上演“算力独立之战”。地平线香港IPO融资47亿元,壁仞科技拿下数十亿国资支持,全球AI芯片投融资278起,居各赛道之首。资本对芯片项目的评判标准明确:18-24个月内能否达到A100芯片80%的性能,成为进入赛道的核心门票。
机器人赛道凭借“硬件+大模型”的高潜力展望,成为融资热点。赛道融资笔数排名第二、金额排名第一,49笔交易单笔过亿,银河通用两年融资24亿,宇树科技C轮融资7亿后估值破百亿。
截至2025年7月,全球AI赛道共披露1408起融资事件,折合人民币8860亿元,融资体量仍处于稳步爬坡阶段。但与以往不同的是,AI行业已从概念驱动的卖方市场,彻底转向结果驱动的买方市场。投资者不再为单纯的技术叙事买单,而是更关注商业闭环的落地速度、投资回报的可量化性,“用资金买结果”成为行业共识。
■ ROI场景爆发,结果可量化成融资关键
随着资本转向结果导向,ROI(投资回报率)可量化的场景项目成为融资香饽饽。例如,消费场景中,PictureThis通过“识花+导购”模式,年收入达1.55亿美元,单用户ARPU(每用户平均收入)1.26美元;制造业中,AI质检替换人眼的项目,客户回本周期成为衡量ROI的重要指标。
如今,AI项目的融资竞争力已不再取决于技术的先进性,而是取决于商业结果的可衡量性。无论是降低成本、提升效率还是增加收入,只要能给出明确的ROI数据,就能获得资本的青睐。
■ 政策赋能合规,Agent入口价值出现
国家“人工智能+”行动的落地,锁定教育、交通、城市治理三大场景,为AI项目打开了新的合规窗口。政策的明确支持,降低了这些场景的商业化风险,成为资本重点布局的领域。
同时,用户入口正在发生结构性变化。传统浏览框式产品退位,Agent(智能代理)入口上位。Fellou浏览器流量月环比增长1604%,Flowith工作流工具增长240%,这些产品的共同点是“一键交付结果、减少用户操作”,契合了“结果导向”的行业趋势。
阶段结构与退出逻辑:估值分层与并购前置
SANXIANG FAMILY OFFICE
■ 融资阶段向成长期倾斜,估值呈L型分层
AI融资的阶段结构呈现“成长期主导”的特征,成长期项目占比44%,高于早期和后期项目。估值方面则呈现L型分层,头部项目与尾部项目的估值差距达17倍。
资本不再盲目追逐早期项目的潜在收益,也不迷信后期项目的高估值,而是更关注项目的落地速度与商业确定性。成长期项目既具备一定的技术成熟度,又能快速验证商业模型,成为资本配置的核心标的。
■ 目前在美国并购成为主要退出通道,未来在中国产业整合可能替代IPO
2025年AI行业并购金额同比增长68%,成为投资人最主要的退出路径。在美国市场,Google以320亿美元收购安全公司Wiz,Databricks以13亿美元收购MosaicML,大型并购案例频发。
这一趋势的核心逻辑是产业整合。随着AI技术向各行业渗透,巨头企业需要通过并购补齐技术短板、完善生态布局。在未来中国,对于企业家和投资人而言,将项目卖给行业巨头可能成为更优的选择,既能获得稳定的回报,又能规避IPO和二级市场波动的风险。
■ AI模型能力验证时代三大信号,结果导向成核心标尺
AI模型能力验证时代的AI投融资呈现三大明确信号:
一是:商业闭环必须在12个月内验证,资本不再给长期烧钱却无结果的项目机会;
二是:估值锚点从DAU(日活跃用户)转向GPU-$/KPI-$效率,即单位算力投入带来的商业结果;
三是:并购前置到B轮阶段,资本在项目成长期就开始规划退出路径。
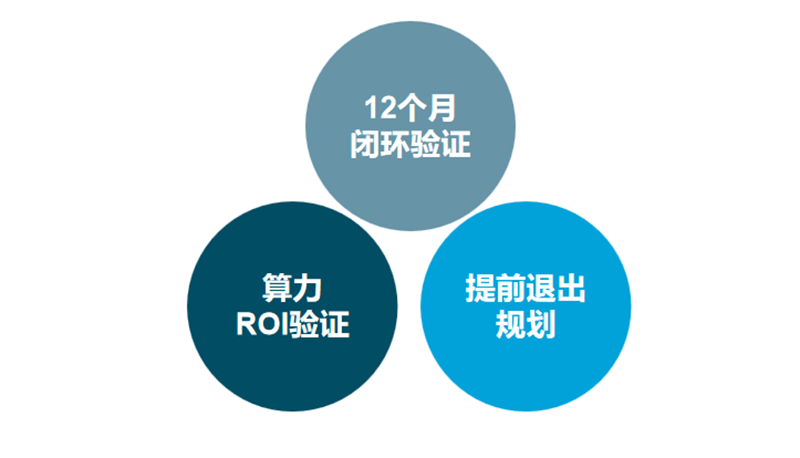
这三大信号本质上是“结果导向”的延伸,资本要求项目从融资之初就明确商业目标、控制成本效率、规划退出路径,行业正在进入理性投资、价值兑现的新阶段。
AI行业正经历从“工具时代”到“结果时代”的跨越。工具时代的核心是交付功能,用户需要自己拼接功能以实现KPI;结果时代的核心是“直连业务指标”,按效果计费。
Sam Altman曾预判:下一代AI将按“完成度”计价,而非调用次数。这一预判正在成为现实,全球TOP100 AI产品虽拥有38亿MAU,但仅有30%跻身收入榜,MAU与ARR的相关系数仅0.12,流量不再等同于收入。
推动这一变革的三大宏观推力的是:推理成本十倍级下降、GPU供给云端化(算力即租赁)、资本视角从“讲故事”转向“ROI秒表”。这些因素共同降低了结果交付的成本,提升了商业回报的确定性。
结语
“有用”是船票,“赚钱”是通行证
2025年的AI投融资市场,资本依然充沛,但逻辑已彻底改变。“讲故事”的时代落幕,“拿结果”的时代来临。中美双峰的格局、产业资本的崛起、并购主导的退出、结果导向的估值,共同构成了行业的新生态。
对于创业者而言,无论是聚焦底座技术还是垂直场景,无论是对接VC资本还是产业资源,最终的竞争力都将回归到“结果交付能力”。“有用的工具”只是进入行业的船票,持续、可量化的商业结果才是穿越周期的通行证。
未来,AI行业的竞争将不再是技术参数的比拼,而是结果效率的较量——谁能以更低的算力成本,交付更明确的商业价值,谁就能获得资本的青睐、市场的认可。在这场以结果为王的竞赛中,只有精准把握资本逻辑、聚焦用户真实需求、持续优化商业模型的企业,才能在AI浪潮中真正站稳脚跟,实现价值跃升。
作为一家买方定位的家族资产管理专业机构,叁湘联合家族办公室的专业股权投资团队长期研究一级市场。我们通过全市场跟踪研究,广泛且密切与市场上的专业投资机构深度交流,研究技术发展和商业化的规律与逻辑。这些研究成果是我们在筛选优秀股权基金管理人时的重要尽调依据,使得我们清楚哪些管理人有独到、科学的投资理论依据,哪些管理人知道在哪里找到最有潜力的创业企业,哪些管理人能够为我们投资人创造保值增值的价值。我们在筛选、评价和管理高净值客户的股权投资领域有深度的积累,可以有效帮助您配置一级市场股权投资基金和项目,帮助LP投资人筛选与甄别真正优质的股权投资管理人。同时我们可以就您的创业项目和企业,在包含战略融资、企业出海等战略发展议题上,站在股权投资整个市场的角度提供咨询建议。如您有任何这方面的需求,都可以联系我们。
Thanks for your time
感谢阅读






