
导读
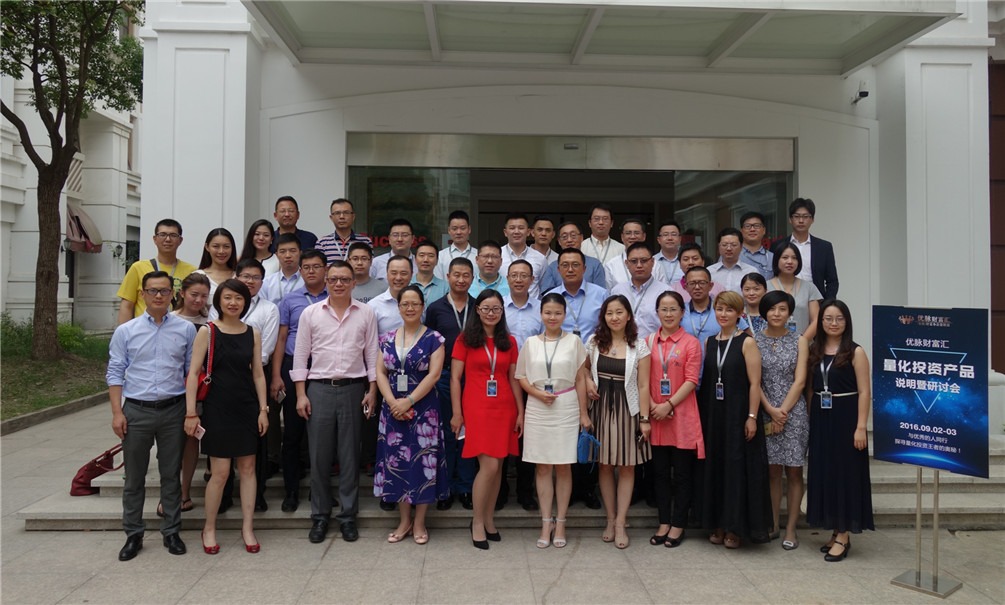
2016年9月2-3日,叁湘联合家族办公室联盟在位于上海市浦东新区小陆家嘴版块的梦享荟·滨江举办了“量化投资产品说明暨研讨会”,九鞅投资创始人何华、明汯投资总经理裘慧明、申毅投资机构部总监杨怀杰、南方基金数量化投资部总监刘治平等量化投资领域的重量级人物出席活动并做了精彩的分享。此次活动为闭门会议,参加的来宾皆为叁湘联合家族办公室的联盟成员,旨在帮助各个家族办公室更清晰地看清投资环境,更深入地了解量化投资的特点与策略,并通过互动进一步提高办公室成员的产品说明能力与沟通能力,更好地服务高净值人群。
为期两天的“量化投资产品说明暨研讨会”活动于9月3日下午18:00圆满落下帷幕,本次活动不仅有前辈专家的经验分享和策略指引,更有新颖的互动形式和头脑风暴,与会的联盟成员纷纷表示收获颇丰,希望叁湘能多举办这样的活动,开拓大家的视野,提升大家的专业能力。以下为活动现场的纪要:
开场致辞
叁湘联合家族办公室 创始人兼董事长 应松:
欢迎大家来到上海参加此次活动,能让我们五湖四海的成员汇聚在一起的除了专业的精神,还有兄弟般的情谊。随着市场利率的不断下调,对于喜好固定收益产品的投资者而言,“好日子”已经一去不复返了,但是我们还是希望能够找到给投资创造价值的产品。比如说寻找有比较强的流动性,同时又拥有较好的收益,能达到15-20%,伴随一定的波动性的这样一些产品。在投资市场中,量化是非常重要的一个组成部分,尤其在海外,量化的市场非常非常大,最牛的基金管理公司和最牛的基金管理人几乎都是在量化这个市场当中的。
我们从去年上半年就开始做工作,也曾经筛选出一个量化的基金,但是到去年9月份以后随着中国的监管市场的一些政策的变化,量化市场迎来了一段低迷期,但是我们的工作并没有停止,我们继续往前走。今天,我们非常高兴能和大家聚在这里,特别要感谢量化市场当中最优秀、最重量级的大佬们都接受了邀请汇集一堂,我们的产品之前和许多的量化团队做过沟通,因为量化产品不太容易和投资人说清,好像都是非常复杂的策略,而且它的收益率也说不清楚,没有人告诉你它的收益率到底是怎么来的。市场目前不太透明,在一个不透明的环境里怎么帮助投资人筛选量化的团队及产品,这将是我们联盟的每个成员办公室工作中非常重要的一个点。
我们为此做了大量的准备,一会就将由张总先给大家介绍一下目前整个量化市场的情况,然后再由各位专家给大家带来具体的分享。我希望大家在这两天活动结束的时候,明天下午从这个会议室走出去,我们每个人都能有所收获,对量化市场到底怎么回事,它的前世今生是什么样,能有一个很有洞察力的认知,而不仅仅对其中某一个具体的东西有一定的了解,要对它的整个框架在脑海里形成一个构图;另外,对我们怎么筛选量化基金的团队,怎么选择量化产品,也能有一个清晰的逻辑,以及在量化市场上哪些是好的玩家我们自己心里也能有数。我相信通过这次的活动,会带给大家许多有用的讯息,让大家以后在于投资人沟通时更游刃有余。
最后,感谢在座的每一位能够从全国各地舟车劳顿地赶来上海参加这次的活动,一起来学习和研究量化市场,祝大家学有所成,谢谢大家。
精彩分享
《当前经济环境下的市场趋势及资产配置》——叁湘联合家族办公室 首席投资官 张人蟠
我们目前处于一个史无前例的经济环境中,英国脱欧后将进一步带动经济全球化倒退,而日益紧张的地域冲突也增加了很大的不确定性,极端穆斯林恐怖主义的暴行令全球经济产生不断的动荡;负利率时代的到来使得德国国债都发生了200多年来首次的负收益情况,而在人口逐步老龄化的社会产能也将随之降低,获取巨大收益的机会越来越少;财富传承将成为一个非常现实而紧迫的问题,全球将有一半的财富会发生转移,而财富的流向同样很不确定;全球经济发展水平各地区分化严重,而各行业的产能和估值也是如此,能源行业始终领衔;一系列的“黑天鹅”事件层出不穷,无法预测,例如英国的脱欧以及随后将揭晓的美国大选都会掀起轩然大波;索罗斯回归并看空全球经济,大幅的汇率波动及全球市场期限错配是重要因素。
在史无前例的复杂环境中,没有一个投资人可以预测到未来经济的走向及事态的发展,即使是索罗斯、巴菲特,他们也没有在全球负利率时代投资的经验,也没有在人口老龄化日趋严重的时代做过投资,所以投资人的能力十分的有限,经验不能作为预期收益率的一个保障了。“黑天鹅”事件的发生频率远远高于我们的想象,准确预测几乎不可能,那么此时做一个均衡的资产配置方案就尤为必要了。风险均衡型资产配置的特点就是在各市场环境里,获取有吸引力、相对稳定的收益,资产价格的反应基于现金流与所处经济环境的关系,通过对资产类别的主动平衡和管理,大大降低“黑天鹅”事件对组合的影响,无须对未来进行预测......(闭门会议,部分内容不便公开,敬请见谅)
《量化投资市场的前世今生》——九鞅投资 创始人 何华 现代金融学与投资领域的三大革命:
组合投资与资产定价理论的发明并被机构投资者广泛应用1、组合投资理论/有效边界优化 1950年代末(Harry Markowitz,获得1990年诺贝尔经济学奖) 2、资产定价理论(CAPM) 1960年代(William Sharpe, 获得1990年诺贝尔经济学奖)3、股票收益的因子模型 1990年代(Eugene Fama, 获得2013年诺贝尔经济学奖)
全球金融市场经历了三次重大事件:
1、1987年10月19日,美国股市的黑色星期一事件: Dow-Jones 当日跌幅22.6%,组合保险策略的失败,熔断机制的推出。2、1998年9月,在美国注册的一家对冲基金长期资本(LTCM)宣布倒闭,虽然事件发生在一家美国对冲基金,它却波及到全球资本市场,它是由俄国债券违约引发,高杠杆率债券投资为背景,它的倒闭特别影响了衍生品市场,引发新的监管措施3、2008年9月,美国的第五大投资银行,雷曼兄弟公司宣布倒闭,起因于美国的次级债但是波及到全球资本市场,特别波及到欧洲信用市场,危及到了整个金融行业的生存,有多个金融机构濒临倒闭的风险,全球实体经济受到重大创伤,金融行业受高度监管.....
《路遥见马力 日久见申毅》——申毅投资 机构部总监 杨怀杰 申毅投资公司概况
资产管理规模:50亿人民币。
核心主创团队曾就职于高盛集团,拥有丰富的全球资本市场投资经验
自2011至今,仍在运营的产品:8个在岸基金,2个离岸基金。
中国证券投资基金业协会特别会员
申毅投资创立于2004,于2014年注 册为中国证券投资基金业协会。(AMAC)的私募基金管理人,公司目前正准备在香港证券及期货事务监察委员会(SFC)注册。总共有30名雇员,主要办公地点在上海,在香港有分支机构。
申毅投资在中国所获荣誉
中国第一个套利类对冲基金信托账户
据证券时报2014年度评选,申毅投资的外贸信托申毅量化产品在套利类策略中排名第一
荣获好买基金2014年度及2015年度“十大好基金奖”
荣获朝阳永续和华宝信托颁发的2014年度及2015年度“中国十大对冲基金奖”
荣获私募排排网2014年度及2015年度“最佳相对价值对冲基金奖”
2015年度在外贸信托最佳证券投资信托评比中,荣获“最佳证券投资信托计划”
荣获中国证券报2015年度私募管理公司“金牛奖”
《科学创造无限未来》——明汯投资 总经理 裘慧明 明汯投资概况
上海明汯投资管理有限公司成立于2014年4月,是一家拥有全球视野、与国际化接轨的对冲基金公司。国内市场目前投资标的包括股票,期货和期权,ETF,可转债等。目前员工34人。明汯目前管理规模近30亿,包括工商银行委外(1亿)、兴业银行委外(2亿)、招商银行私行(募集中)、上市公司委托资金、多家券商、信托公司等自营资金、FOF基金等,机构直投跟个人客户比例约为1:1。明汯投资在人才的引入上非常严格,特别是投研部门的人员均具有深厚的数理背景或金融背景。公司目前共有31名员工,投研人员22人。其中博士学历的6人,占比28.6%,硕士学历的13人,占比61.9%。投研团队人员均毕业于国内外一流院校,包括剑桥大学、哥伦比亚大学、北京大学、中国科学技术大学、上海交通大学等。
明汯投资量化策略简介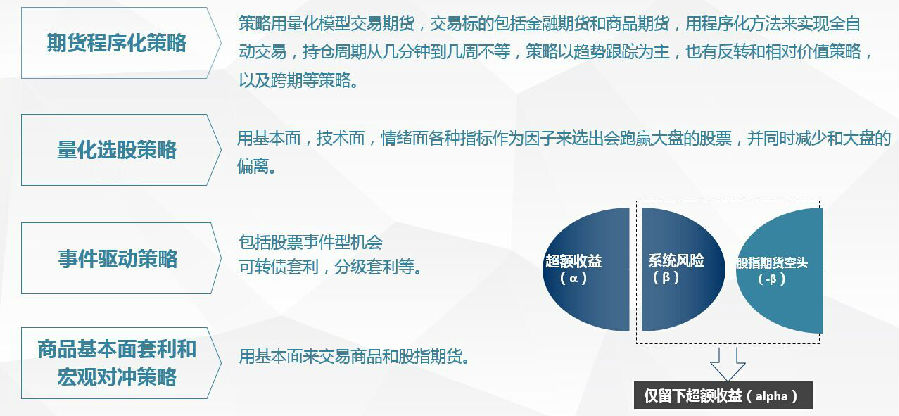
《量化投资有多靠谱?》——南方基金 数量化投资部总监 刘治平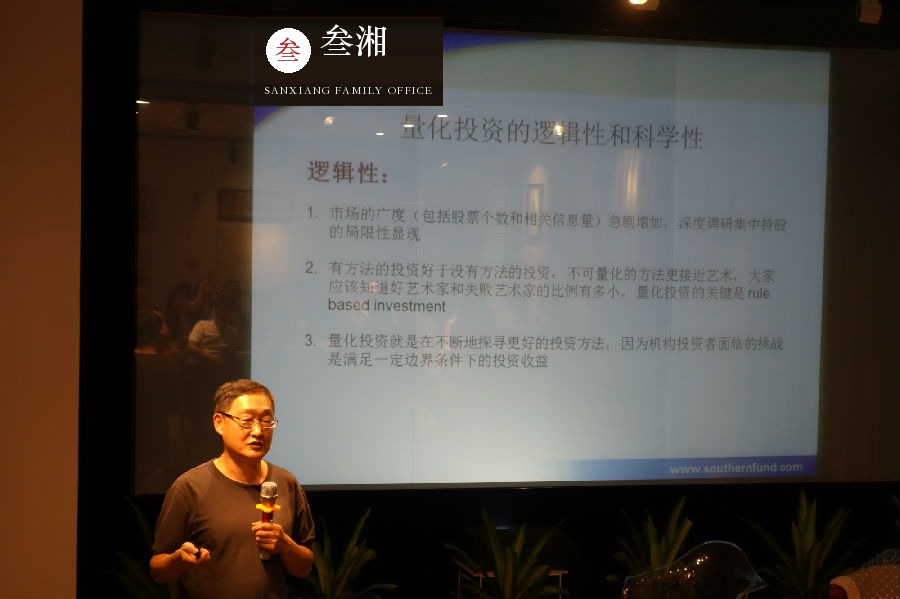 中国公募量化基金占比和发达国家相比,还是非常小的。除了量化对冲产品被机构广泛接受之外,机构投资者在灵活配置权益类上几乎没有任何配置给量化投资管理人。为什么会这样?是因为投资业绩吗?还是因为理念上的不接受和认同?我们认为答案是后者,尤其是相对机构投资者而言。让机构投资者认识到量化投资,无论在选股,行业轮动,择时灵活配置上都是一种和主动投资互补的方法,实际上是公募和私募基金必须要克服的挑战。公募基金要走出银行渠道向散户卖明星的模式,私募基金也要面对机构走出靠银行面对大散而发行的只比业绩不讲方法,或者通过结构化保本等产品的模式。
什么是科学? 科学≠正确。科学最重要的是方法而不是结论,科学最重要的是方法而不是结论, 结论只不过是在目前人类认识水平下通过科学的方法得到的符合观察和认识结果的最好解释, 结论会随时被修正或者推翻, 但是科学方法的改进仅仅是个缓慢过程。
原因是什么?1、投资和所有的社会科学一样, 最难的有争议的就是业绩归因2、摸着石头过河, 实践是检验认识的标准的经验主义目前在中国投资界仍然是主流3、逻辑和科学在投资中的说服力还远远不如“讲故事”煽情, 但是我们希望机构投资者会逐渐地更加重视这两个理论指导维度......
《博士投研团队在市场风雨中的坚持》——九鞅投资 基金管理权益兼市场关系 吴若君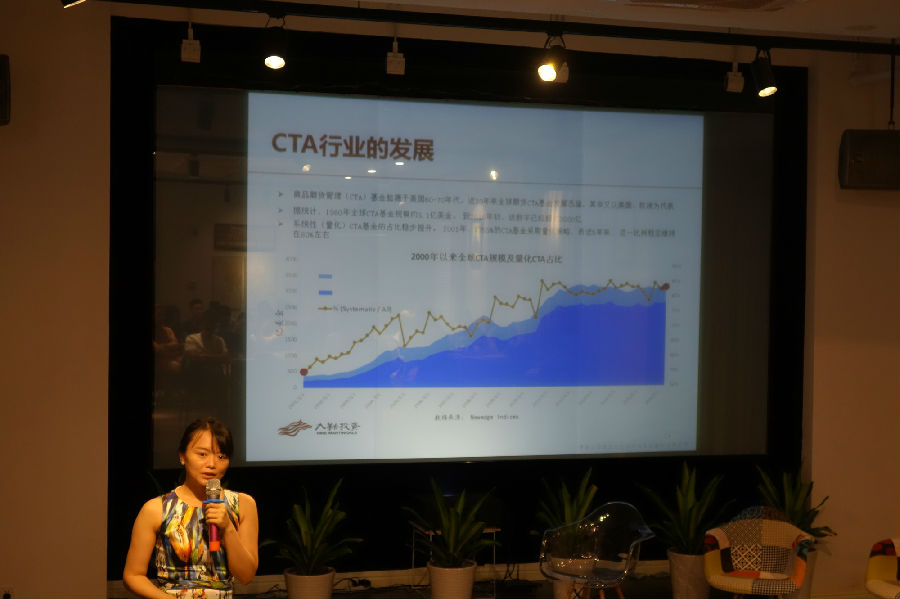 九鞅简介
上海九鞅投资管理合伙企业(有限合伙)成立于2015年7月,由业界享有声望的资深高管带领一批经验丰富的资深专业人士创立,致力于为客户提供有效的投资管理方案,创造持续、稳健、良好的绝对收益,帮助客户实现财富的保值和增值。九鞅投资专长量化投资策略,包括以量化选股为核心的市场中性/指数增强策略,以及基于量化分析的商品期货管理策略(CTA)。丰富的量化、投研和海外市场经验是九鞅的特色。九鞅投资的合伙人团队成员均在海外有7年以上的行业工作经验,且具有多年的密切工作关系。投资团队引入国际先进的量化投资理念和方法,开辟实用道路。强大的学术背景让团队成员更好地吸收学术界的最新研究成果并运用于中国市场的投资。团队强调“投”与“研”的紧密结合。投资经理亦是研究团队的成员,对模型提供市场见解。
CTA行业的发展1、商品期货管理(CTA)基金起源于美国60-70年代。近30年来全球期货CTA基金发展迅猛,其中又以美国、欧洲为代表2、据统计,1980年全球CTA基金规模约3.1亿美金。 到2016年初,该数字已经超过3000亿3、系统性(量化)CTA基金的占比稳步提升。 2001年,约55%的CTA基金采取量化策略,而近5年来, 这一比例稳定维持在80%左右
为什么要投资CTA:
小波动——CTA覆盖多市场多品种+多信号, 收益波动率相对较小。
大收益——CTA收益有“小亏(小赢)+大赢”的特点,长尾在正收益。
对冲黑天鹅——在历次股市危机中,CTA策略均获得正收益,是出色的股市尾部风险......
《叁湘筛选量化对冲基金的内在逻辑》——叁湘联合家族办公室 产品副总裁 李屹帆
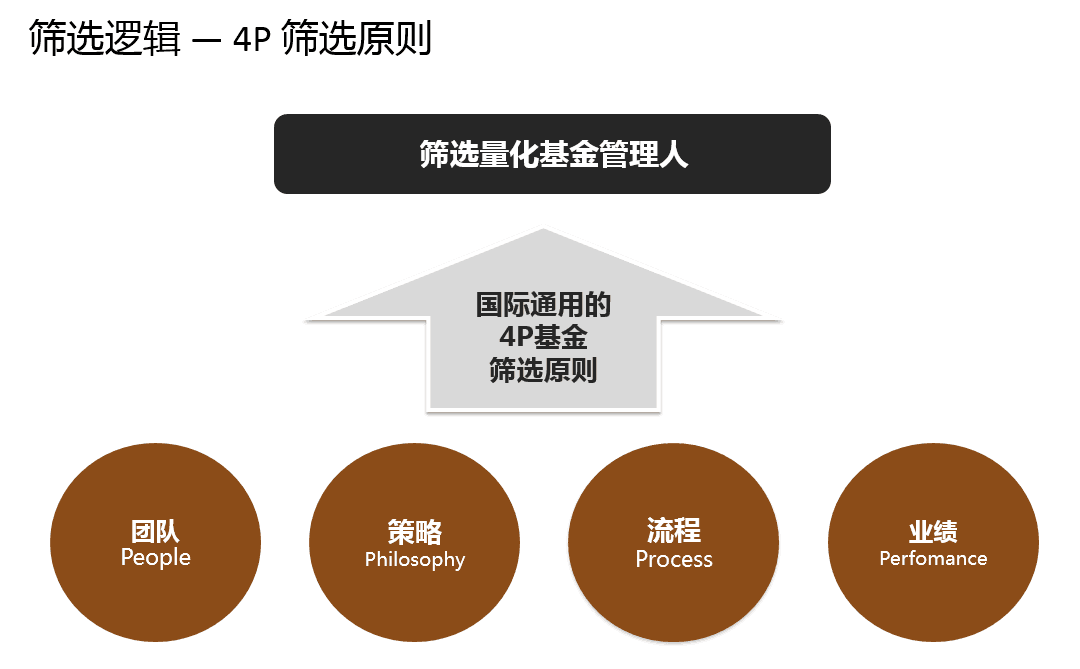
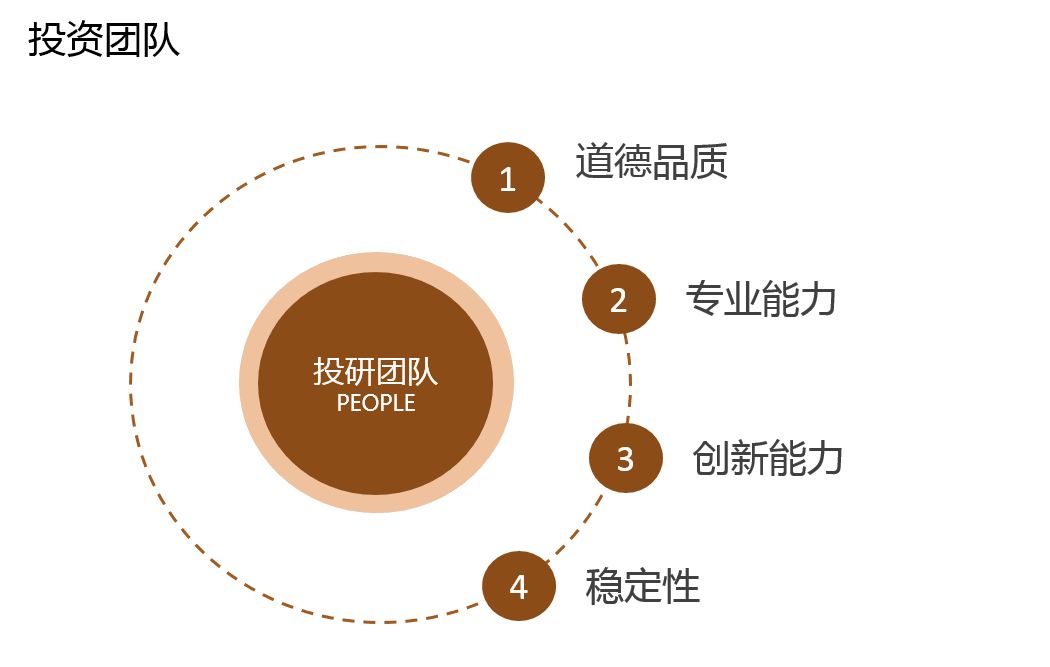
精彩分享
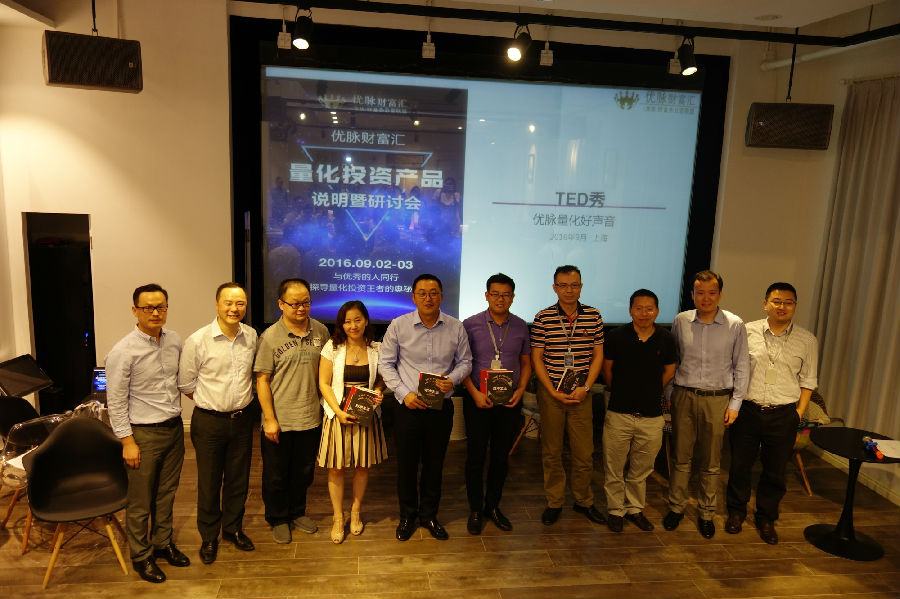
Ted秀
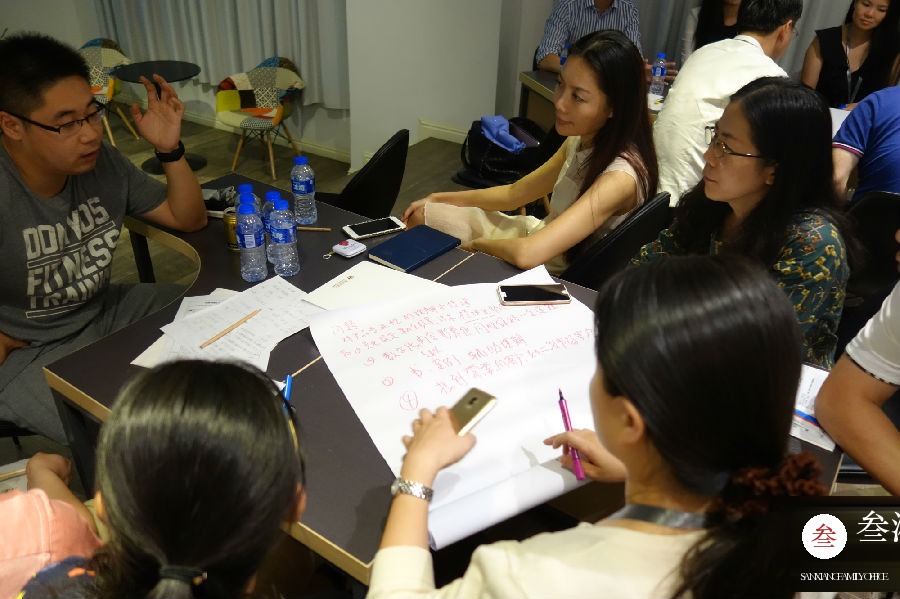
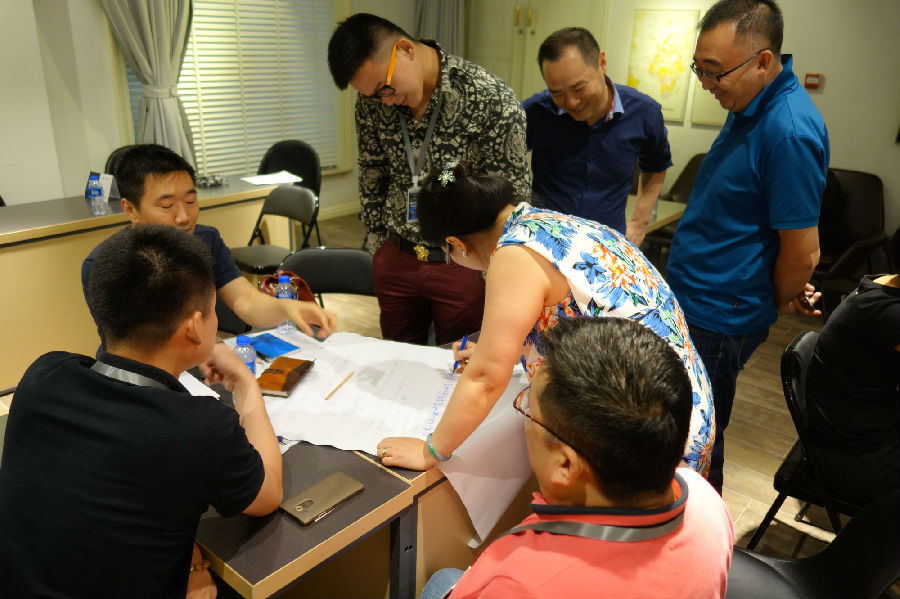
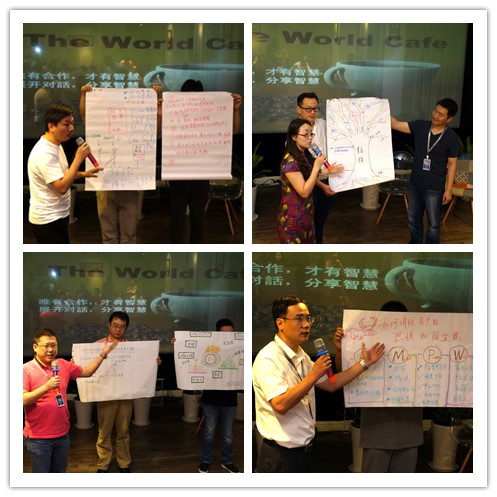
世界咖啡
结语
虽然两天的活动时间很短,但来自全国各地的联盟成员们依旧反馈收获颇丰,此种类型的研讨会是叁湘第一次尝试,得到参会嘉宾与联盟成员的认可将使我们更有信心地往前迈步,感谢合作机构的分享,感谢联盟成员的支持,感谢场地提供方梦享荟的赞助,感谢每一个人为联盟付出的努力,望我们百尺竿头,更进一步!






