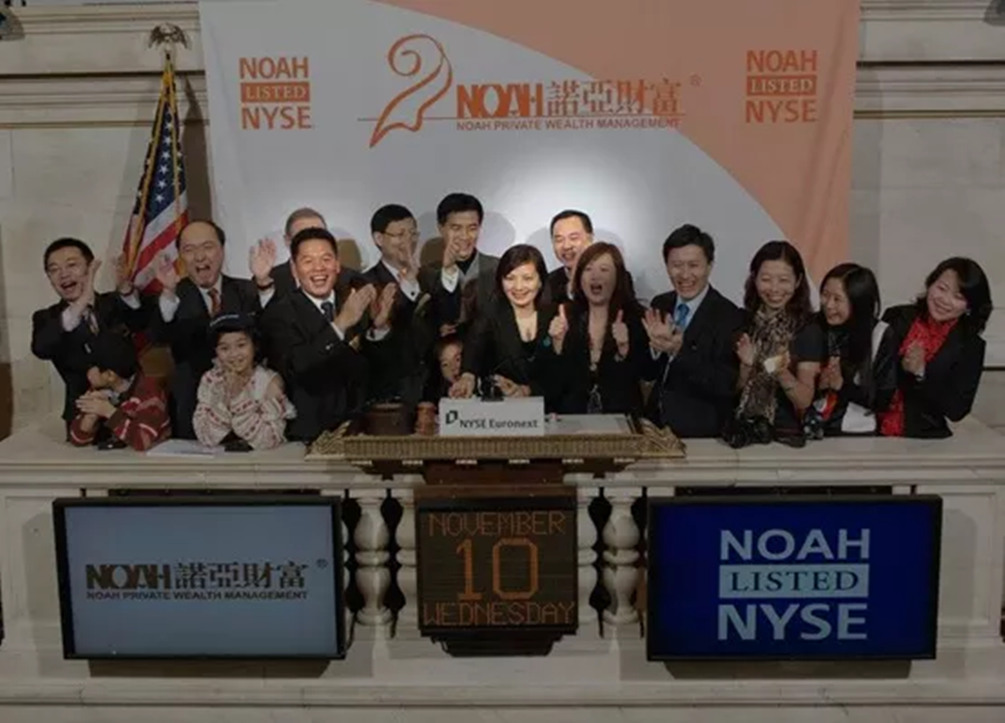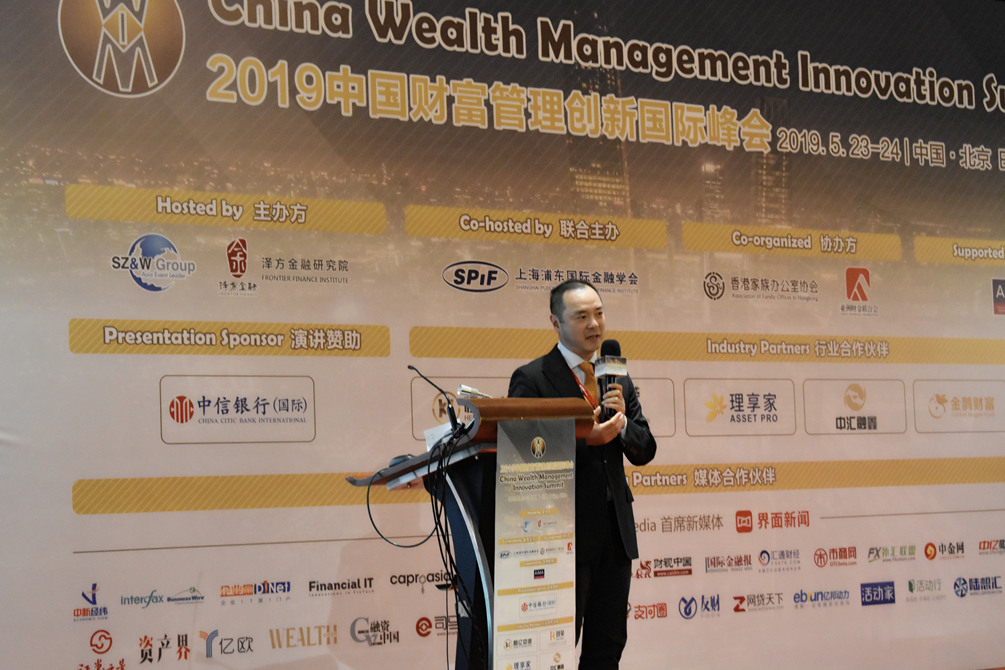
导言 财富管理行业在中国经过10余年的发展已经初见规模,但与海外成熟市场相比仍十分年轻,行业的未来需要更多有志之士的辛勤耕耘,市场正在向专业化的买方定位转变。 5月23日,叁湘联合家族办公室董事长应松先生受邀参加了中国财富管理创新国际峰会,在会上就财富管理行业的变迁与发展话题进行了专题分享,以下为根据现场纪要整理的主要内容: 对于中国财富市场来讲,是一个很短的时间,2007年有一个关健词叫“理财”,你不理财猜不理你,这句话大家耳熟能详,但是也就是12年前,还是作为一个年度的词,大家开始普及理财的知识。在中国,财富管理市场还是非常新的领域,如果我们去看海外,海外的财富管理市场是非常久远的市场,他已经运作了很多年,非常成熟,如果拿海外市场跟中国市场比,你会发现很大的差异,对比海外我们看国内的,我们可以把中国分成三个阶段,这三个阶段里面我们经历了非常重要的过程。 萌芽阶段:国有持牌机构主导 ——非市场化、服务关系 在2007年之前,有个很特别的现象,没有一家市场型的公司,几乎所有的服务机构全部都是大型的持牌机构,在金融行业的人士可以说是这个行业中、在整个市场上非常优秀的群体。但是大家在这个行业工作久了会有一个感受,这个行业一方面薪酬很高、办公环境很好,但是有一件事做不了——创业。你说我自己要做一个金融服务公司服务客户,这件事基本上是不可能的,一不小心就变成了非法集资,一不小心就变成了违规操作,所以在2007年之前,中国市场是非市场化的阶段。 在非市场化的阶段里面,主要是大型的持牌机构在这里面服务,这时候行业有一些表现:比如从理财师的角度来讲,大家也不谈理财的概念,“理财师”更多是客户服务人员,银行、证券公司、保险公司以及信托公司都没有直接服务客户的路径,这些机构的产品向大家提供服务,本身的专业度也不高,对客户也不存在开拓的问题,客户来了向你提供服务,仅此而已。 产品也都是以各家机构发行的产品为主,保险公司是保险产品,银行是银行的产品,银行开始有一点点卖保险产品,但是基本上处在初级阶段,所以理财师的生存完全依靠大的品牌机构而存在。这个阶段客户跟理财师的关系,是服务和被服务的关系。 兴起阶段:三方财富机构出现 ——市场化,营销关系 2007年以后,当时有一个资本市场的大事件,红杉以五百万美金投了诺亚,这个过程是中国金融服务市场化的开端,我比较有幸经历了整个过程。 2006年的时候,我在一家外资公司做财富管理,我们当时主要做FOF产品,合作的分销路径主要是财富管理中心,因为我们在欧洲有很多合作伙伴是SA,我一天跟中国区的负责人聊起在中国有没有独立的财富机构可以合作,于是就想去市场上找找看,我们找了五六个月的时间一直没有找到特别适合的。 6月份的时候,有一个机缘碰到了汪总。2005年中国所有证券公司全线亏损,汪总就带着私行团队十几个人从原机构脱离出来,在上海国际大厦租了一个一百多平米的办公场地开始做业务。我们一交流,发现大家的思路、业务的方向和发展愿景非常契合,所以很快就决定合作了。从2006年到2007年,我们一直是诺亚最重要的产品供应商,向诺亚提供产品培训等一系列支持,也在过程中见证了一个很小的机构如何在资本的支持下迅速成长发展。 到了2008年金融危机的时候,诺亚在全国发展了七八个分公司,这时候面临很大的压力,汪总找到我问能不能帮他一起把诺亚做起来,于是我2009年就加入了诺亚财富,负责公司全国运营、渠道建设、风险管理、客户关系管理等各方面的工作。当然我们也比较幸运,很快这个公司就上市了。 2010年,我们到纽约“敲钟”之后回来开庆功会,当时请了很多信托公司和产品供应商,团队当然也很兴奋,想想一个卖卖信托、卖卖保险产品的机构突然之间上市了,突然之间变成十几亿美金市值的公司了,公司早期创业团队获得了巨大的财富,这件事还是非常有标杆作用的。但是对于一个信托公司的老大,对于一个资管公司的老大,那个时候大家都是做职业经理人,赚来赚去一年顶多几百万,所以心理就有一点开始发生变化了。 2009年2010年以后,大量的金融行业的人开始离开原来的大型金融机构,愿意自己创业做财富管理公司。从2007年开始到2017年这十年时间里,是中国财富管理市场化发展蓬勃的时间,在过程中无数金融行业各个方面的人才进入到市场化的金融服务领域,开始向客户提供金融产品。如果我们按投资界的说法来看,这个时候在行业早期都有一些低垂的果实,你都不用跳就能赚到的果实。 这些低垂的果实是什么,就是一个搬砖的活,绝大部分财富管理公司都在做一件事——“搬砖”。从供应商这儿拿来一个产品,他给我打包价12,我给客户9,我拿3个点,给理财师分1.5个点;或者拿项目18个点,卖出去10个点,赚8个点,风险在哪里很多机构就不去管了。所以大量机构开始扩大人数,一个理财师可以做一个亿,一千个理财师就应该能做一千亿,很简单的逻辑,大量的机构在这个过程中迅速的扩张,很多金融行业的人和非金融行业的人发现赚钱的机会,也迅速进入这个市场。到2014年,市场又进一步发生了变化。 2014年以后,资管和互联网金融进一步放开,所有做资管的人,包括很多房地产商都开始进入这个市场,原来弄不到渠道,现在自己也可以做一个产品,自己在房地产项目的融资做一些;有的企业也可以做这样的事情,我成立一个财富公司,成立一个资管公司就可以把这个事情做起来,整个市场一片燎原。如果在金融行业深入耕耘的人很快会发现,你的价值观和理念受到挑战,2007年之前这个挑战没有,我们金融行业的从业者们为客户做好风险管理,为客户做好产品的筛选,金融机构都很正规,不会乱做产品,把握好风险。 但是在2007年-2017年的过程中,风险管理这件事被大大的淡化了,谁的交易量大谁牛,在一个机构里谁是销冠谁就牛,而现在最倒霉的也是销冠,最近两年进监狱最多的是销冠,销售冠军有没有考虑客户需要什么,有没有考虑风险?其实很多时候并没有,或者说选择性遗忘了。 这个过程我们叫做中国财富管理中市场化的阶段,但是他相对于过去非市场化的状态,从行业的角度来看大大的往前走了一步。这十年的特点,我们总结一下可以非常清晰地看到:三方机构人数大幅度的增长,客户可投资资产类别大幅度增长,资产管理的产品类别大幅度增长;但这段时间客户本身还是非常缺乏专业认知,刚开始买信托,收益很不错;后来发现房地产基金也很美,股权投资也不错,以及到后来不关心底层资产是什么,只要收益好就行。经常有客户问我这个项目收益可以到15%能不能投,我说收益是否是15%不重要,重要的是他投了什么,把你的钱拿去做了什么。在这个环境下,机构与客户之间是一个销售导向型、营销的关系。 转型阶段:家族办公室模式 ——买方定位、专业化 2018年市场开始降温,国家开始宏观调控,开始降杠杆,一系列经济环境的变化,也给财富管理市场带来了巨大的影响。这个影响我相信大家能够很强的感受到,除了资产的下跌以外,最重要是客户的各种亏损,各种机构的倒闭,各种高管被抓等等。 这个时候有很多过去在在这个行业赚到钱的、专业度或者认知度不够的人会被这个行业洗牌,这个行业是很残酷的,那么洗牌后会留下什么机构?我们认为未来的十年,甚至更长的时间是市场化加专业化的十年,所以简单来看,2007年是非市场化时代,2007年以后是市场化,开始市场化没有专业两个字在里面,能做就行,能交易就行,过去有一句话成交就是专业,这句话从某个角度来讲是对的,但是真的放在财富管理来讲是非常害人的。我们认为在未来十年市场会继续开放,国家会继续开放,你可以看到很明显的,去年国家准许外资资产管理公司以100%的股权形式进入中国市场,中国金融在向世界开放,在向世界开放的时候也在向市场开放,开放依然是一个大方向,这个不会变。 现在市场有很多理财师和金融行业的人说市场太乱了,我还是回大型持牌机构吧,但如果真的这样想,只是看见事情表面现象没有看清本质。如果回到非市场化机构运作,原来的痛苦又会出现,市场还是在开放,还在继续往前走,但是同时对所有的从业者提出了更高的要求,这个要求就是要专业化,如果没有专业化的支持,那么市场化也是不存在的。 这个专业化怎么体现?如果对一个理财师来讲,你不再是一个卖方机构代表,而是一个买方机构代表。你的客户愿不愿意由你在身边帮助他控制风险、更好地配置资产?你的客户信不信任你给他提供的意见和建议?咨询服务为导向的机构是在未来市场中有很大发展空间地。 有人说中国市场客户没有付费意识,他们不愿意为专业付费,所以咨询服务为导向在中国干不好——这句话是完全错误的。为什么说完全错误,你想像一下,中国资产管理量有多少?几十万亿。每一块钱的资产管理,客户都交了2%的管理费,这个钱不是客户付的吗,客户为什么付,因为客户相信那个机构能够帮他管理好资产,你觉得客户不愿意付钱,是因为客户不觉得你值得他付钱,如果你的专业度够,如果你真的成为“医生”而不是“卖药的”。我们现在很多理财师连“卖药的”都算不上,更不要说当“医生”给客户风险管理意见,帮客户做好资产风险管理和筛选等等这些工作。专业度不够,就无法得到客户的信任。 如果你在专业方面是持续提升的,完全可以向客户收取咨询费或者管理费。我们看到过去几年出现了很多“家族办公室”,表现也是非常的良莠不齐,有人说过去那招不好使,我换个帽子,我叫家族办公室就可以做了,没有那么简单。但真的是专业的、为客户提供咨询意见的家族办公室,这种形态一定会越来越多。 如果你要真的跟客户站在一边,那你不能隶属于一个大机构,你可以隶属于一个小型的专业服务机构,就服务你身边的人,你与客户或股东的视角就是一致的。如果你比客户专业你也能够为客户做好这方面的服务。站在客户立场、以买方定位的模式向客户提供专业服务的机构和人员,最终是能够胜出的。 而客户在这个过程中也发生变化,大量客户在过去十年里赚了不少钱又亏了更多钱,很多高净值客户经常是辛辛苦苦赚了一辈子,一个投资不慎就把他的钱损失了。投资不是一个容易的事情,所以风险管理意识要加强,也不能像过去一样对资产一味追求高回报,资产配置与风险管理也开始重视起来。 过去客户获得财富靠财富创造,现在我们要帮助他做的是财富管理,但是绝大部分中国市场的客户还是以财富创造的思想做财富管理。再说白一点,财富创造是你做你喜欢做的、擅长做的或者热爱做的事情,你投入全部时间精力,然后努力奋斗还有一些幸运,你成功了获得的财富;但财富管理要做的是分散投资、控制风险,完全是两回事。现在有些客户也慢慢的意识到这个问题了。 我们说财富管理不单单是一门生意,也不仅仅是一项业务,更是以客户利益为出发点的专业服务。大道理人们都知道,但是要落实,与客户建立全方位的一致。你跟客户的利益是一致的,客户是你的股东,你跟客户是股东关系,你是客户的资产管理人;你跟客户的认知是一致的,你跟客户站在一起,而且追求专业,差异化自然而然就体现出来了,在这个市场里面是需要不断学习与成长的。 在客户关系这个事情上非常个性化,一个人不可能跟一万个人保持良好的深入的关系,但是可以跟三十五十个人建立非常深度、长期稳定的信赖关系,因此加入或创建家族办公室、财富办公室等小型专业机构,会让你跟客户培养出深厚的信赖关系,让你自身的专业能力不断提升,那么你在市场中的竞争力和差异化就显而易见了,一定可以在市场中可持续的发展。 财富管理世界会有更精彩的未来,希望大家能砥砺前行,合作共赢。 与成功者同行,让财富温暖人生! 叁湘联合家族办公室 叁湘是中国市场坚持买方定位的财富管理专业服务机构,成立伊始即致力于为中国家族办公室筛选全球投资机会、提供个性化资产管理解决方案、家族办公室创设及运营支持。经过多年的实践和探索,已总结出一套在中国支持家族办公室发展的成功模式,并形成了高端圈层网络:叁湘联合家族办公室联盟。至今叁湘服务超过50个家族办公室,提供投资建议和解决方案逾100亿元,叁湘已成为中国家族办公室服务领域的行业领先者。我们欢迎您的加入!