导言:
在中国央行本周下调中期借贷便利(MLF)和逆回购政策工具利率后,周四公布的贷款市场报价利率(LPR)如市场预期跟随下行,其中与房贷挂钩的五年期LPR利率小幅下调。叁湘联合家族办公室联盟于1月20日举办的短期资产管理策略研讨会在这个时间点来说正可谓是“恰到好处”。
2022年,叁湘隆重推出面向金融服务行业从业人员、高净值人士、企业主及财务人员、机构负责人的家族资产管理策略的系列研讨会。
1月20日,第一场研讨会顺利召开。在本次会议上,各位业内资深人士和外请嘉宾围绕高净值客户的短期资产管理主题畅所欲言,以下是本次会议的观点总结。
高净值人士对短期资产管理需求的理解
我们所定义的短期资产管理主要针对3个月-12个月期间的资产管理需求。太短的资金管理效率有限,超过12个月属于更长期限的范围,这块内容在我们后续的研讨会中会涉及。
从期限和风险的维度来看,短期资产管理具有高流动性和高安全性的特点:在流动性方面,可以做到一周赎回的体验,能够满足客户较高的流动性需求;在安全性方面,短期资产管理收益回报具有比较高的确定性。
从客户需求的角度来讲,短期资产管理可以解决不同类型的管理需求:比如客户几个月后买房、为了应对不时之需、投资过程中的回款或者股权投资call款、企业账上应对各类临时支出的闲置资金等。
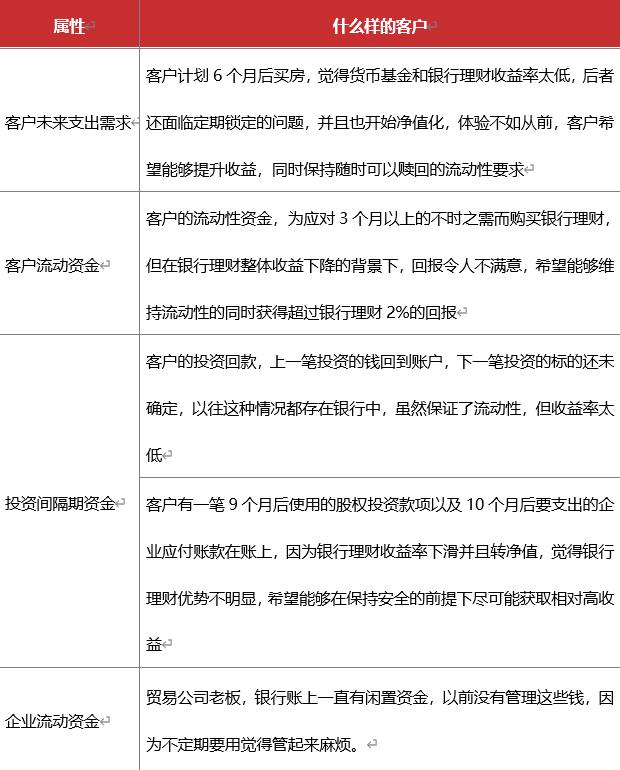
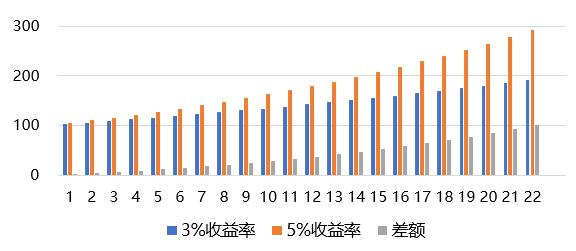
对短期资金进行有效的管理可以将收益回报提升2%/年,从中长期来看,认真管理相比随意做做银行理财能够产生显著的超额回报:20年的时间可以多出一倍本金。此外由于资管新规过渡期的结束,银行理财实现净值化,客户无法再像从前那样体会到净值始终稳步增长的投资体验。因此,我们认为高净值人士有必要重新审视自己短期资产管理需求的问题。
市场上解决短期资产管理需求的金融产品
现在市场上有不同类型的金融产品可以满足客户短期资产管理的需求,包括银行理财、信托资产、券商资管产品和公募基金。
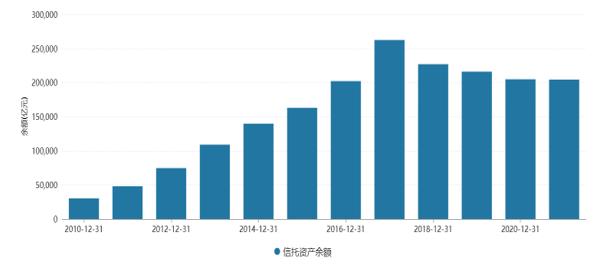
从历史发展情况来看,上述产品之间分化较大,尤其是2018年资管新规的出现,对整个资管行业带来了巨大影响。银行,信托,券商资管从2018年以来规模都出现了明显的下滑,但公募基金却逆势增长超70%。资管新规的出台,背后是对财富管理市场连续多年监管政策积累的结果,相应的监管机构也从一行三会变为一行两会,从行政型的监管转变为真正贴近市场的监管。
从各类理财产品的要素特点来看,短期资产管理的底层资产以债券标的为主,同时部分类型的产品也会增加信贷类、权益类甚至一些衍生品类工具。通过这种固收+的方式能够有效提升短期资产管理的回报。
从流动性角度来看,公募基金相比于其他类型的产品有着明显的流动性优势。绝大部分的银行理财会有一定的锁定期,流动性会受到限制。
2022年度市场变化对短期资产管理的影响
需要注意的事项和选择策略性建议
2021年整体宏观政策偏紧,经济总量上量价齐跌,我们认为2022年政策主基调将有所调整,进入稳增长阶段,预计经济增速在5%-5.5%。预期政策的发力点主要包括几个方面:
- 内生动力方面,消费已于2021年8月见底,但基础不够牢固,消费将会是2022年政策发力的重要方向;
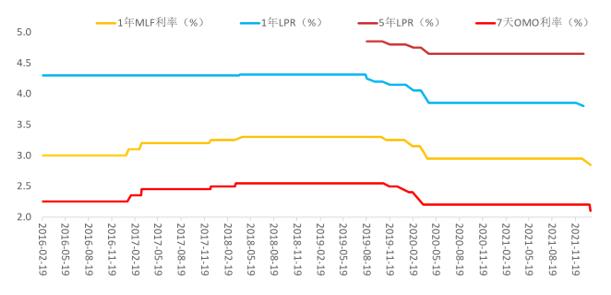
- 货币政策方面,最近两个月,一年期的LPR、1年期的LMF分别下调5个bp和10个bp,我们认为这不是终点,预计2022年央行将继续通过降准降息来加码,保持经济的稳步增长。
- 财政政策方面,2022年将更加积极,政府的融资将会放量,来自于政府的投资与采购有望激发民间投资需求,二者协同带动实体经济实现企稳反弹。
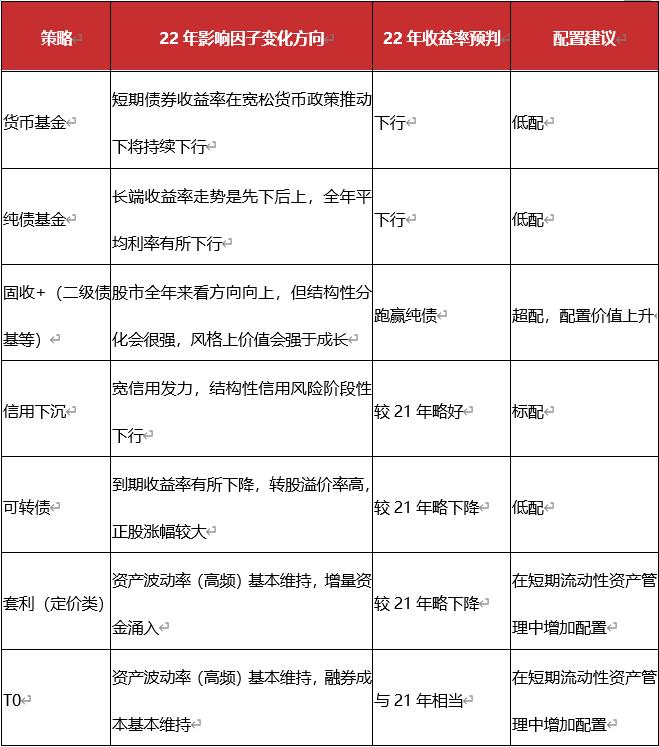
具体到短期资产管理的策略方面,我们就涉及到的7类子策略给出相应的影响因子变化方向、收益率判断及配置建议。
在具体落地方面,由于大类资产轮动频繁,单一资产或单一策略越来难以完全实现短期流动性管理的目标,要想攻守兼备、穿越牛熊,组合与优选是最佳选择。我们认为“固收+”是一种值得高净值客户重点考虑的组合方式。
如何在同类型的产品中找到好的产品?
组合的逻辑和标准应该是什么?
做资产管理可以解决两种矛盾:一是实现资金的融通,有钱的人把钱交给缺钱的人使用,这一点很容易理解;二是不专业的人把钱交给专业的人来管,这一点对专业机构提出较高的要求。
那么,怎样才能够为客户在同类型的产品中找到好的标的呢?我们认为此目标需要经过三个步骤来达成:
- 分类,产品分类的过程至关重要,这是解决同类型产品比较的关键,对产品分类的尺度也需要适度把握,不能太粗、也不能太细,通常会按照产品的投资标的、投资策略、投资风格进行分类;
- 评价,产品评价的过程基于分类,因为投资标的和投资策略不同,评价标准也会有差异,需要对每种类型的产品制定独立的评价标准,除了业绩结果的优劣之外,还包括对稳定性和波动性特征的评价;
- 筛选,根据产品的分类和评价结果,筛选出不同类型中最有竞争力或性价比最高的产品作为构建组合的基础,筛选的工作不是一成不变的,可能会因为市场风格变化或者基金管理人自身的变化,在不同时点做出不同的筛选。
在通过上述步骤选出好的产品之后,还需要通过三步来将这些好产品有机的组合起来:
- 首先,需要设定投资目标,并根据目标结合自身的投资喜好设定投资限制;
- 然后,分析和判断可投资标的的历史和未来表现,据此设定自己的投资组合在不同类型资产、不同类型投资策略间的投资比例;
- 最后,根据所筛选的理财产品完成投资配置,并对组合进行动态调整,缩小最终结果与目标的偏离。
本系列研讨会的第二场,我们将围绕宏观经济及投资策略分析展开讨论。会议形式仍为线上直播,举办时间为2月24日下午。请大家提前做好时间安排,期待您的到来!
Thanks for your time
感谢阅读
想设立自己的家族办公室吗?
想成为合格的家族办公室合伙人吗?
想知道怎么建立长效的核心竞争力吗?
想更有效地规避投资市场地各种风险吗?
想获得专业可靠的家族资产管理解决方案吗?
长按识别下方二维码添加微信好友,进行1对1咨询。
与成功者同行,让财富温暖人生!
叁湘 · 家族办公室联盟
叁湘成立于2014年,是中国市场坚持买方定位的家族办公室专业服务机构,主要股东为全球知名资产管理公司、著名投资人和资深行业专家。公司核心管理团队深耕中国财富市场多年、配合默契且成绩斐然。
叁湘成立伊始即致力于支持中国家族办公室的成长与发展,提供家族办公室创设运营支持与家族资产管理专业服务。
叁湘经过多年的实践和探索,已总结出一套在中国支持家族办公室发展的成功模式,形成了高端圈层网络:叁湘联合家族办公室联盟。至今叁湘服务超过80个联盟成员办公室,提供投资建议和解决方案逾150亿元,成为中国家族资产管理领域的行业领先者。